Sau khi đề xuất áp thuế 0,2% (cao gần 7 lần mức 0,03% áp dụng với đất ở trong hạn mức) với đất bỏ hoang được công bố, thị trường phản ứng ra sao?
Như Tuổi Trẻ đã thông tin, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn vừa trình Quốc hội dự án luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp, Luật Thuế thu nhập cá nhân.
Điểm đáng chú ý trong dự luật này là việc bổ sung quy định về thuế suất đối với đất bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng sẽ áp dụng mức thuế suất 0,2% và không áp dụng hạn mức.
Thị trường bình tĩnh trước đề xuất mức thuế 0,2% với đất bỏ hoang
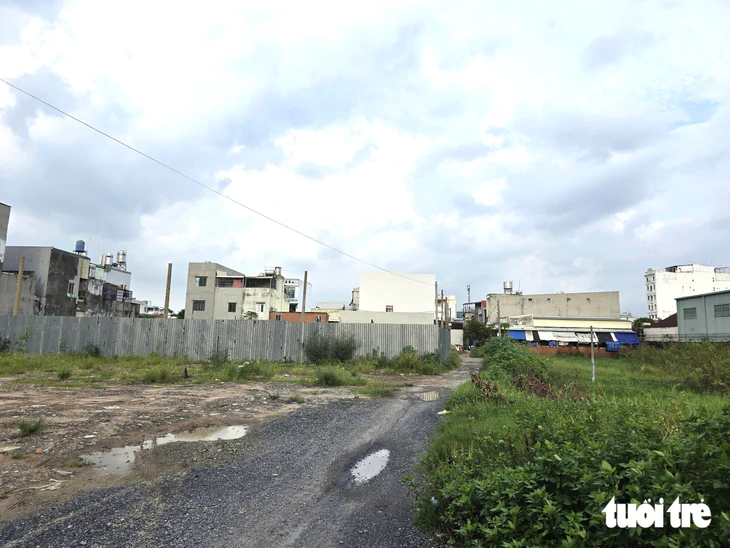
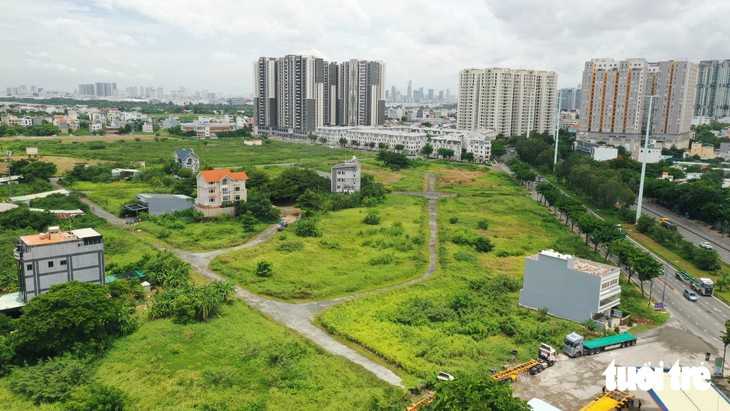
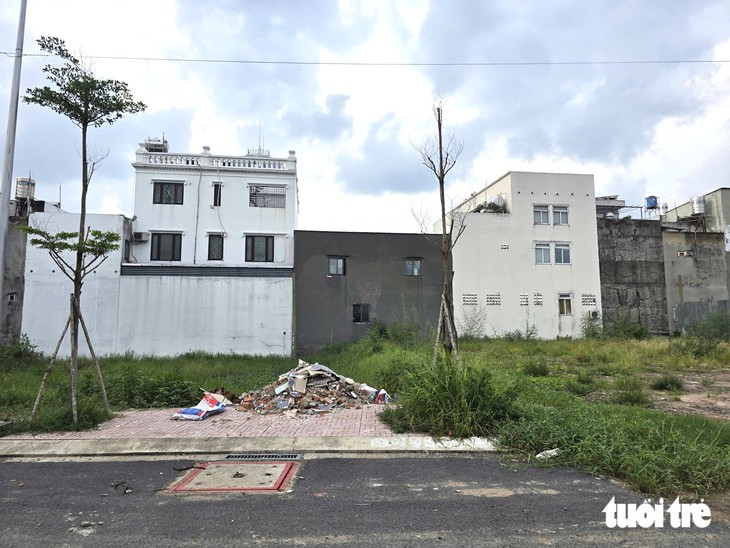
Khảo sát thực tế tại khu vực phường Cát Lái (TP.HCM), nơi hiện còn một số dự án nhà ở và lô đất chưa đưa vào khai thác, ghi nhận phản ứng của thị trường khá bình thản, không xuất hiện tâm lý lo ngại hay biến động giá cả bất thường.
Anh H. V., môi giới bất động sản, cho biết mức thuế 0,2% (tính trên bảng giá đất) là quá nhỏ so với giá trị tài sản.
Khi biên độ gia tăng giá trị bất động sản theo thời gian mang lại lợi nhuận vượt trội, chi phí giữ đất 0,2% mỗi năm không tạo ra áp lực đáng kể về tài chính buộc các chủ đất phải bán ra hay đầu tư hạ tầng để khai thác ngay.
Tuy nhiên, một số môi giới ở các khu vực khác cho rằng còn phải chờ các tiêu chí cụ thể thế nào là đất bỏ hoang, khi đó thị trường mới có phản ứng. Theo họ, sẽ không có biến động lớn vì mức 0,2% chưa đủ tạo ra áp lực tài chính cho người bỏ đất hoang.
Đại diện một chủ đầu tư dự án nhà ở tại TP.HCM nói thực tế không ít dự án bị chậm tiến độ kéo dài nhiều năm do tắc nghẽn thủ tục, pháp lý, hoàn toàn không xuất phát từ ý chí cố tình bỏ hoang của doanh nghiệp.
Nếu quy định không rạch ròi, áp thuế phạt trong trường hợp nguyên nhân thuộc về cơ quan nhà nước sẽ tạo ra sự bất công, khiến doanh nghiệp phải chịu rủi ro hơn. Đó là việc vừa bị găm vốn do thủ tục kéo dài, vừa phải nộp thêm tiền thuế.
Vì vậy, chính sách nhất thiết phải phân biệt rạch ròi giữa hành vi chủ quan (găm giữ đầu cơ) và nguyên nhân khách quan (vướng thủ tục).
Thuế đất bỏ hoang có đủ sức điều chỉnh hoạt động đầu cơ?
Luật sư Nguyễn Quốc Thụy Phương, Đoàn Luật sư TP.HCM, nhận định mức thuế 0,2% tính theo bảng giá đất hiện chưa đủ sức điều chỉnh hành vi đầu cơ. Trong thực tế, lợi nhuận từ việc găm giữ và đầu cơ bất động sản trong những năm qua thường đạt trung bình từ 15% đến 30%/năm.
Sự chênh lệch quá lớn giữa lợi nhuận đầu cơ và chi phí nắm giữ 0,2%/năm khiến khoản thuế này dễ dàng bị các chủ đất coi như một chi phí phụ trợ nhỏ, sẵn sàng cộng gộp vào giá bán cho người mua sau.
Theo luật sư Phương, ngoài mức thuế suất, chính sách hiện nay còn gặp phải 3 vướng mắc pháp lý cốt lõi:
Thứ nhất, hệ thống pháp luật chưa có bộ tiêu chí rõ ràng để định danh thế nào là "đất bỏ hoang" hay "đất chậm đưa vào sử dụng", chưa tạo ra ranh giới phân định minh bạch giữa nguyên nhân khách quan (vướng thủ tục, thiên tai, chậm hạ tầng chung) và hành vi cố tình găm giữ đất.
Thứ hai là bất cập về hạ tầng dữ liệu. Việc chưa hoàn thiện cơ sở dữ liệu đất đai quốc gia số hóa tích hợp với định danh bất động sản và dữ liệu dân cư khiến công tác kiểm tra, xác định trạng thái sử dụng đất vẫn phải làm thủ công. Phương thức này không chỉ tốn kém nguồn lực mà còn dễ phát sinh cơ chế "xin - cho" hoặc tranh chấp, khiếu kiện.
Thứ ba là rủi ro chồng chéo chế tài. Quy định chưa mạch lạc dễ dẫn đến nguy cơ "một hành vi chịu hai lần chế tài" hoặc ngược lại, tạo sơ hở để chủ đất biến việc nộp mức thuế 0,2% thành giải pháp hợp pháp hóa cho hành vi găm giữ đất lâu dài.
Để chính sách thuế đất bỏ hoang thực sự trở thành công cụ điều tiết thị trường hiệu quả, thu đúng, thu đủ và bảo đảm tính công bằng, luật sư Nguyễn Quốc Thụy Phương đề xuất một hệ thống giải pháp đồng bộ và có lộ trình rõ ràng.
Trước hết, cơ quan quản lý cần chuẩn hóa khung tiêu chí kỹ thuật và xây dựng danh mục loại trừ cụ thể. Thời điểm bắt đầu tính thuế phải được quy định rõ nét, chẳng hạn sau 12 tháng kể từ khi hoàn thành hạ tầng kỹ thuật hoặc nhận bàn giao đất mà chủ sở hữu không tiến hành khai thác, sản xuất.
Tương tự, các trường hợp chậm trễ do nguyên nhân bất khả kháng hoặc vướng mắc thủ tục từ phía cơ quan nhà nước cần được đưa vào danh mục miễn, giảm minh bạch để bảo vệ quyền lợi chính đáng của nhà đầu tư.
Về phương thức quản lý, cần chuyển từ cách làm thủ công sang giám sát bằng công nghệ hiện đại.
Việc ứng dụng dữ liệu ảnh vệ tinh kết hợp với kiểm tra chỉ số tiêu thụ điện, nước sinh hoạt và sản xuất thực tế tại từng thửa đất sẽ giúp cơ quan chức năng nhận diện chính xác trạng thái hoạt động của bất động sản, ngăn chặn tình trạng đối phó hoặc "sử dụng giả tạo".
Đồng thời, việc liên thông mã định danh bất động sản với định danh cá nhân và doanh nghiệp sẽ là cơ sở nền tảng để áp thuế đối với các trường hợp sở hữu nhiều bất động sản nhưng bỏ trống, không đưa vào kinh doanh hay cho thuê.