Sau phiên hồi phục hơn 12 điểm với thanh khoản cải thiện, các công ty chứng khoán đánh giá tâm lý nhà đầu tư đang dần tích cực trở lại. VN-Index được kỳ vọng tiếp tục hướng lên các vùng kháng cự 1.840-1.850 điểm, xa hơn là 1.875-1.890 điểm.
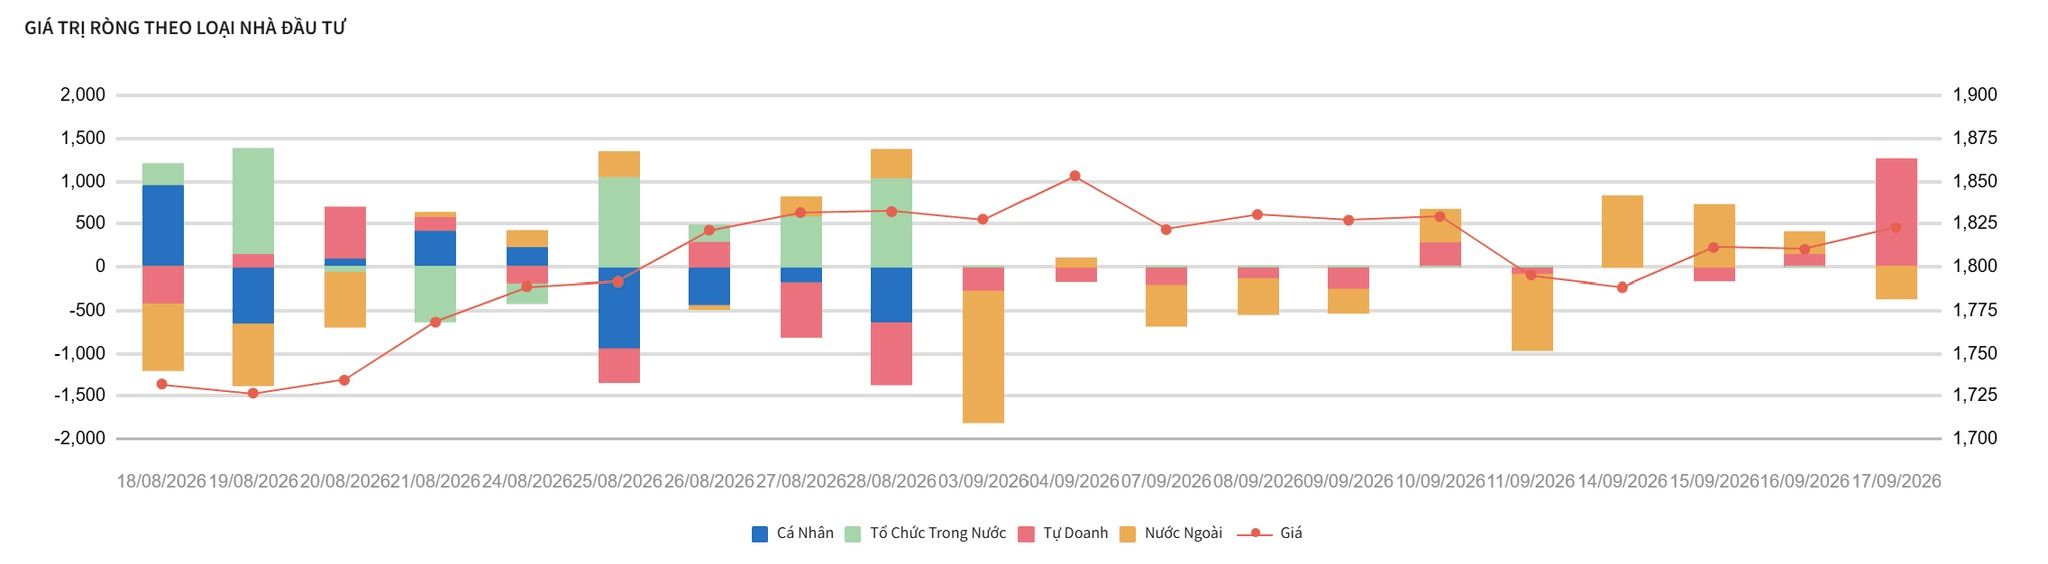
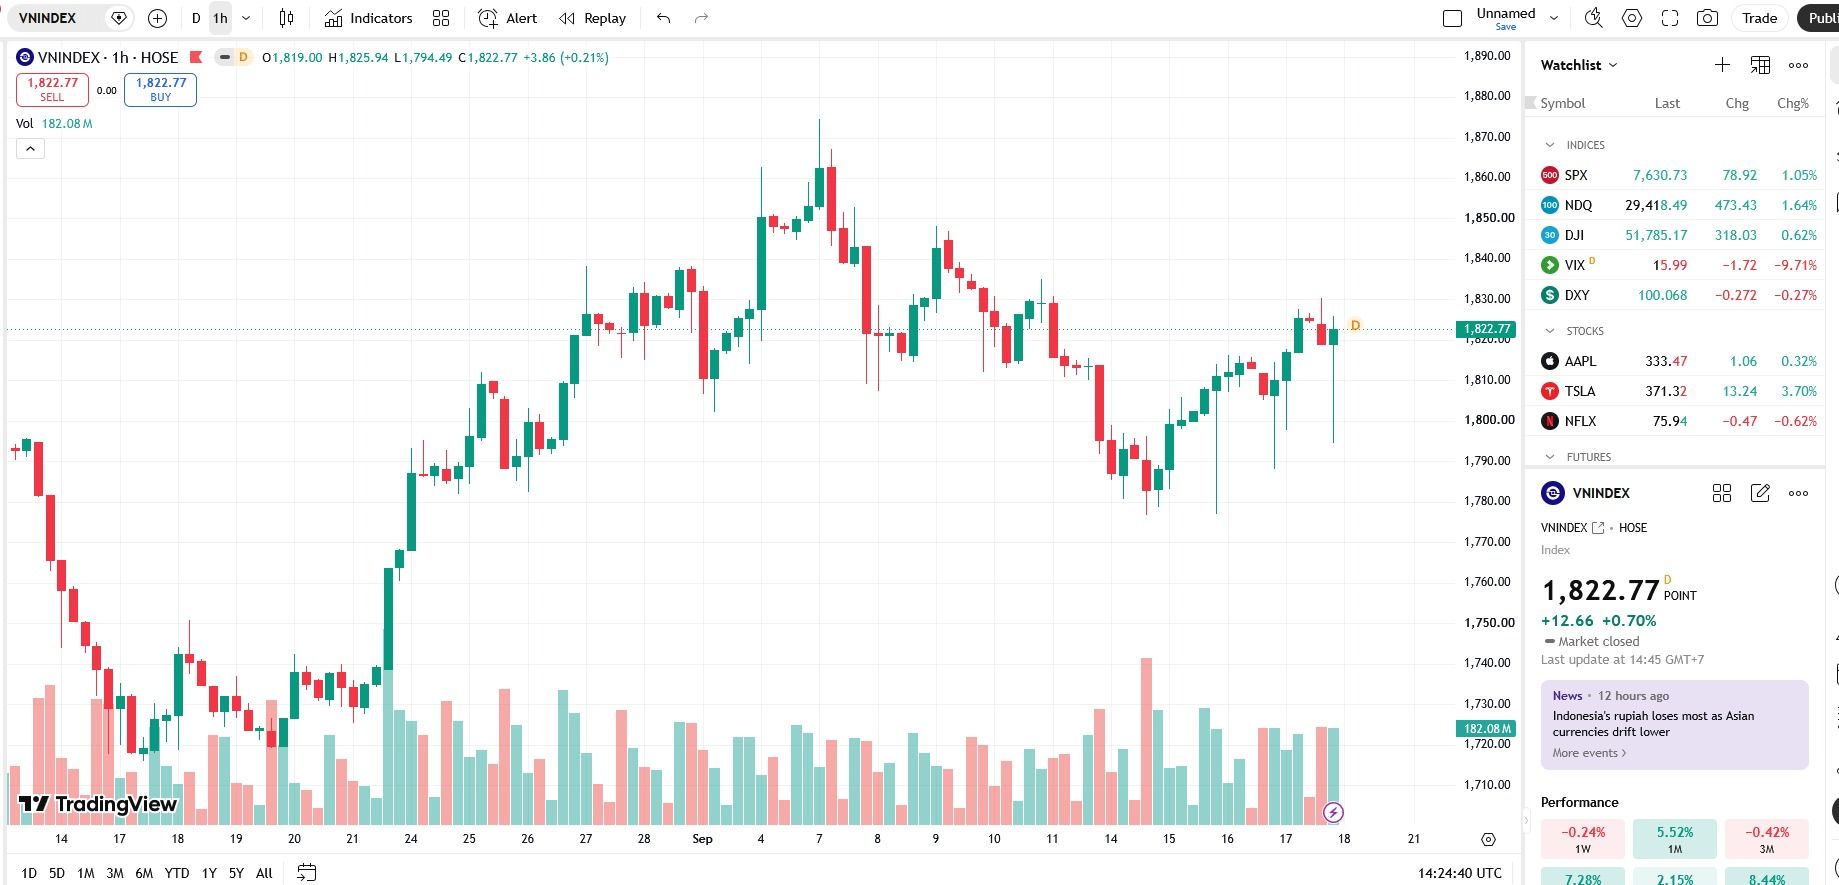
VN-Index đã có phiên giao dịch tích cực khi đóng cửa tại 1.823 điểm, sau khi rung lắc và kiểm định vùng hỗ trợ 1.800 điểm. Thanh khoản khớp lệnh cải thiện và vượt mức bình quân 20 phiên, trong khi sắc xanh lan tỏa ở phần lớn nhóm ngành.
Theo Asean, VN-Index đang củng cố xu hướng tăng ngắn hạn khi duy trì trên các đường MA10 và MA20. Các chỉ báo động lượng RSI (14) và dòng tiền MFI (14) cùng ở mức 56-57, cho thấy trạng thái thị trường đang được cải thiện.
CTCK Tiên Phong (TPBS) cũng cho rằng sự kết hợp giữa đà tăng điểm và khối lượng giao dịch vượt trung bình 20 phiên cho thấy tâm lý lạc quan đang trở lại. Diễn biến này củng cố khả năng VN-Index tiếp tục xu hướng tăng thay vì chỉ tạo một nhịp hồi kỹ thuật sau đợt điều chỉnh trước đó.
Về kỹ thuật, TPBS cho biết VN-Index hiện giao dịch trên hệ thống EMA, trong đó vùng 1.792-1.800 điểm là hỗ trợ gần nhất. Ở chiều ngược lại, vùng 1.875 điểm là kháng cự đáng chú ý, tương ứng đỉnh ngắn hạn được hình thành ngày 7/9, nơi từng xuất hiện áp lực phân phối mạnh.
Từ diễn biến trên, TPBS đã chuyển quan điểm đối với VN-Index từ trung tính sang tích cực trong ngắn hạn, kỳ vọng chỉ số có thể kiểm định lại vùng 1.875 điểm.
ACBS cũng ghi nhận sự cải thiện của tâm lý thị trường khi VN-Index phục hồi hơn 12 điểm. Thanh khoản gia tăng so với phiên trước cho thấy lực mua chủ động quay trở lại rõ nét hơn.
Động lực nâng đỡ tập trung chủ yếu ở nhóm ngân hàng, với VPB, CTG và SSB đóng vai trò dẫn dắt. Tuy nhiên, ACBS lưu ý mức độ lan tỏa của dòng tiền vẫn cần tiếp tục được củng cố.
Dự báo chứng khoán hôm nay: Vùng 1.840-1.850 điểm là phép thử đầu tiên
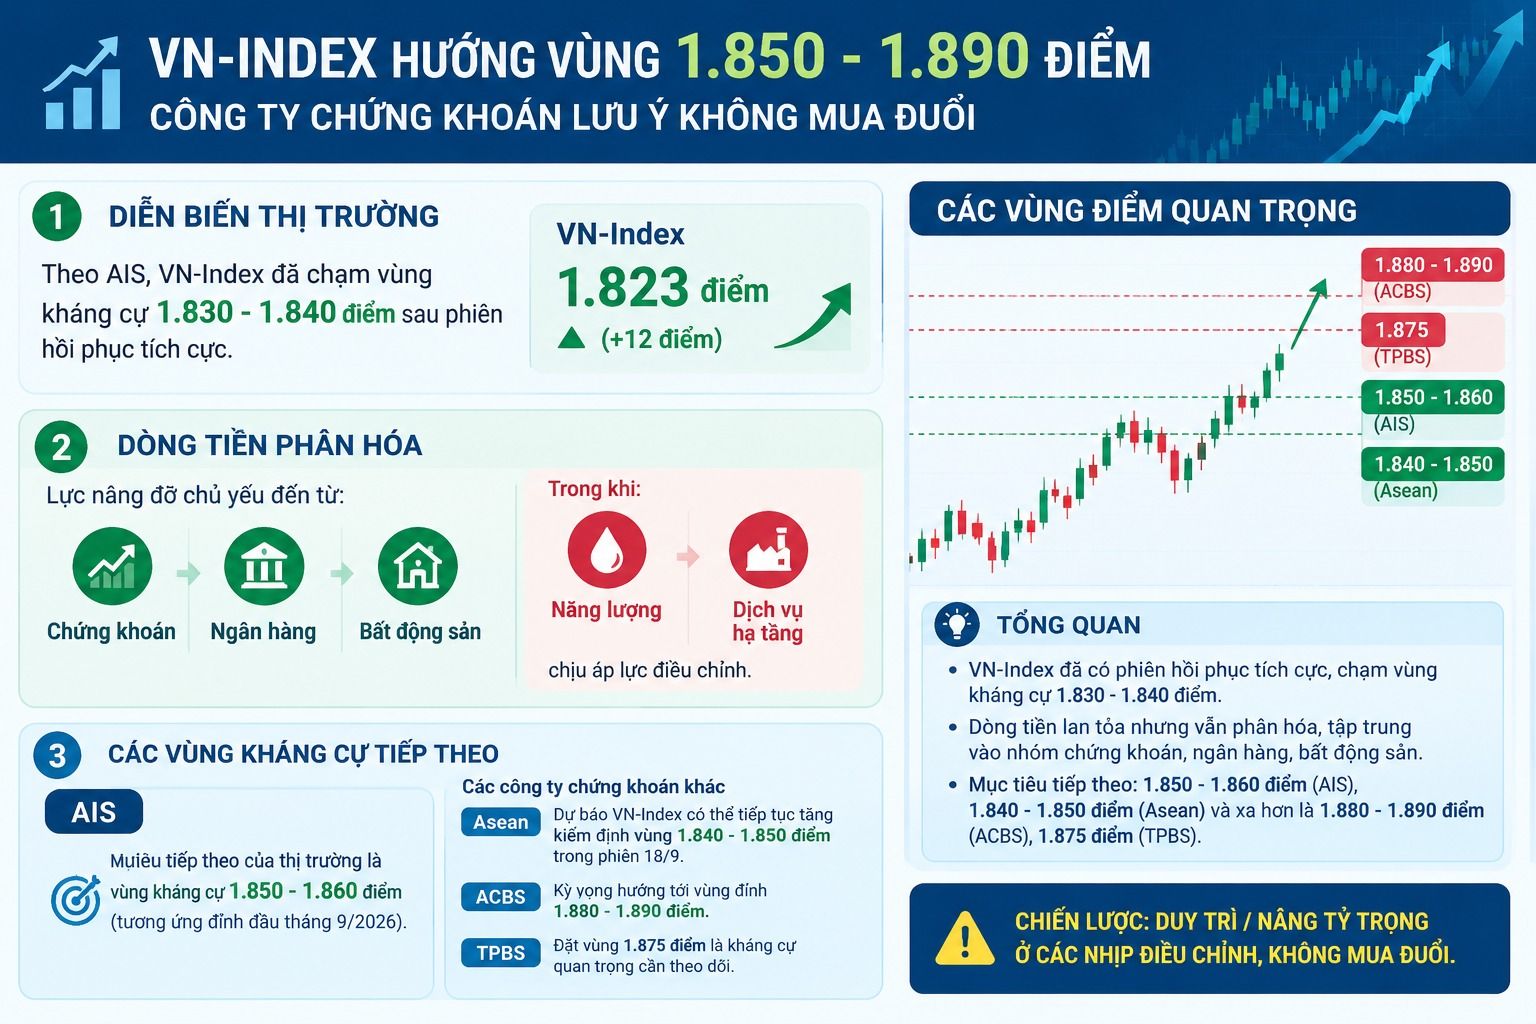
Theo AIS, VN-Index đã chạm vùng kháng cự 1.830-1.840 điểm sau phiên hồi phục tích cực. Lực nâng đỡ chủ yếu đến từ chứng khoán, ngân hàng và bất động sản, trong khi nhóm năng lượng và dịch vụ hạ tầng chịu áp lực điều chỉnh.
Với xung lực hiện tại, AIS cho rằng mục tiêu tiếp theo của thị trường là vùng kháng cự 1.850-1.860 điểm, tương ứng vùng đỉnh đầu tháng 9/2026.
Asean có cùng góc nhìn khi dự báo VN-Index có khả năng tiếp tục tăng để kiểm định vùng 1.840-1.850 điểm trong phiên 18/9, nhờ việc chỉ số đóng cửa gần mức cao nhất ngày và lực mua chiếm ưu thế.
Xa hơn, ACBS kỳ vọng VN-Index hướng tới vùng đỉnh 1.880-1.890 điểm. TPBS cũng đặt vùng 1.875 điểm là kháng cự quan trọng cần theo dõi.
Chứng khoán hôm nay: ưu tiên nắm giữ, không mua đuổi
Về chiến lược, AIS cho rằng nhà đầu tư nên ưu tiên nắm giữ các cổ phiếu thuộc nhóm chứng khoán, ngân hàng và bất động sản đang thu hút dòng tiền trong ngắn hạn; nhà đầu tư ngắn hạn có thể nâng tỷ trọng ở các nhịp điều chỉnh.
Asean cũng cho rằng nhà đầu tư ngắn hạn có thể nâng tỷ trọng khi thị trường điều chỉnh, nhưng tránh mua đuổi khi giá tăng nóng và cân nhắc chốt lời từng phần khi chỉ số tiến vào vùng cản.
Nhóm cổ phiếu được Asean lưu ý là những ngành có câu chuyện riêng như thoái vốn nhà nước, nâng hạng thị trường, các nghị quyết phát triển kinh tế hoặc chu kỳ offshore.
Trong khi đó, SHS cho rằng việc VN-Index phản ứng tích cực sau thông tin Fed tăng lãi suất cho thấy dòng tiền đã cải thiện tại vùng giá thấp. Nhà đầu tư có tỷ trọng dưới trung bình có thể xem xét tích lũy các doanh nghiệp chất lượng, tăng trưởng tốt thuộc những nhóm ngành có triển vọng.
Tuy nhiên, SHS không khuyến nghị mua đuổi khi VN-Index và VN30 tiếp tục hướng đến các vùng kháng cự mạnh quanh 1.850 điểm và 2.000 điểm.
Một số cổ phiếu được khuyến nghị
Bên cạnh triển vọng thị trường chung, một số báo cáo cập nhật doanh nghiệp cũng đưa ra các mức giá mục tiêu đáng chú ý.
SSI duy trì khuyến nghị khả quan đối với MBB với giá mục tiêu 12 tháng 25.200 đồng/cổ phiếu, tương đương tiềm năng tăng giá 26%. SSI đánh giá kết quả kinh doanh quý II củng cố triển vọng hoạt động cốt lõi của MBB, trong khi tăng trưởng tín dụng và biên lãi ròng cải thiện hỗ trợ lợi nhuận.
MBS đưa ra khuyến nghị khả quan đối với GEE, giá mục tiêu 82.200 đồng/cổ phiếu, với tiềm năng tăng giá bao gồm cổ tức 34%. MBS kỳ vọng lợi nhuận ròng của GEE giai đoạn 2026-2027 tăng trưởng kép khoảng 25%.
Đối với PVT, MBS dự phóng lợi nhuận quý III/2026 đạt 363 tỷ đồng, tăng 38%, nhờ đóng góp từ 3 tàu đầu tư mới trong năm 2026 và mặt bằng giá cước cao. Giá mục tiêu được đưa ra ở mức 30.300 đồng/cổ phiếu.
VCBS duy trì khuyến nghị mua đối với PVS, nâng giá mục tiêu lên 41.759 đồng/cổ phiếu sau khi điều chỉnh theo việc chia cổ tức 20%. VCBS kỳ vọng backlog lớn từ dầu khí truyền thống và năng lượng tái tạo tiếp tục tạo nền tảng tăng trưởng cho PVS trong giai đoạn 2026-2027.
Với MSN, VCBS đưa ra khuyến nghị mua và giá mục tiêu 118.104 đồng/cổ phiếu. Luận điểm chính đến từ triển vọng tăng trưởng của hệ sinh thái tiêu dùng, sự cải thiện của MSR nhờ giá vonfram cao và việc chi phí vốn giảm, qua đó hỗ trợ lợi nhuận và EPS.