Công ty Cổ phần Đầu tư PVR Hà Nội (Sàn UPCoM: PVR) là doanh nghiệp bất động sản từng sở hữu nhiều dự án quy mô lớn. Tuy nhiên, thị trường giao dịch cổ phiếu PVR đang phản ánh rõ nét những khó khăn mà doanh nghiệp gặp phải trong hoạt động kinh doanh. Bài phân tích cổ phiếu PVR dưới đây bóc tách toàn bộ dữ liệu tài chính giai đoạn 2021–2025, thực trạng hàng tồn kho đóng băng, cơ cấu nợ và góc nhìn định giá chi tiết giai đoạn 2026–2030.
PVR là doanh nghiệp hoạt động chính trong lĩnh vực đầu tư, kinh doanh bất động sản và dịch vụ liên quan.
Đặc thù mô hình tài chính của PVR hiện nay là trạng thái hoạt động kinh doanh cốt lõi gần như đóng đóng băng hoàn toàn, không ghi nhận doanh thu thuần trong suốt 4 năm liên tiếp (2022–2025).
| Khoản mục tài chính | Năm 2021 | Năm 2022 | Năm 2023 | Năm 2024 | Năm 2025 |
|---|---|---|---|---|---|
| A. TÀI SẢN NGẮN HẠN | 728.031.731.800 | 726.218.356.526 | 723.352.740.285 | 723.402.160.943 | 723.473.307.418 |
| - Tiền & tương đương tiền | 1.569.466.405 | 1.474.318.898 | 103.788.610 | 93.430.404 | 126.530.778 |
| - Đầu tư tài chính ngắn hạn | 2.523.840.000 | 1.606.080.000 | 0 | 0 | 0 |
| - Phải thu ngắn hạn | 23.829.853.237 | 23.009.913.513 | 22.988.313.513 | 22.988.313.513 | 22.988.313.513 |
| - Hàng tồn kho | 692.664.848.246 | 692.664.848.246 | 692.789.993.846 | 692.821.280.246 | 692.852.566.646 |
| - Tài sản ngắn hạn khác | 7.443.723.912 | 7.463.195.869 | 7.470.644.316 | 7.499.136.780 | 7.505.896.481 |
| B. TÀI SẢN DÀI HẠN | 269.710.255.449 | 256.307.195.859 | 252.746.752.827 | 252.746.359.902 | 252.746.359.902 |
| - Tài sản cố định | 14.616.558 | 0 | 0 | 0 | 0 |
| - Tài sản dở dang dài hạn | 24.918.942.700 | 24.918.942.700 | 24.918.942.700 | 24.918.942.700 | 24.918.942.700 |
| - Đầu tư tài chính dài hạn | 237.437.572.256 | 224.050.072.256 | 220.490.572.256 | 220.490.572.256 | 220.490.572.256 |
| - Tài sản dài hạn khác | 7.339.123.935 | 7.338.180.903 | 7.337.237.871 | 7.336.844.946 | 7.336.844.946 |
| TỔNG CỘNG TÀI SẢN | 997.741.987.249 | 982.525.552.385 | 976.099.493.112 | 976.148.520.845 | 976.219.667.320 |
| A. NỢ PHẢI TRẢ | 526.952.366.671 | 515.562.130.137 | 515.709.281.604 | 517.596.868.384 | 519.140.283.214 |
| - Nợ ngắn hạn | 518.558.926.560 | 515.562.130.137 | 501.823.972.859 | 503.158.519.141 | 504.557.680.511 |
| - Nợ dài hạn | 8.393.440.111 | 0 | 13.885.308.745 | 14.438.349.243 | 14.582.602.703 |
| B. VỐN CHỦ SỞ HỮU | 470.789.620.578 | 466.963.422.248 | 460.390.211.508 | 458.551.652.461 | 457.079.384.106 |
| TỔNG CỘNG NGUỒN VỐN | 997.741.987.249 | 982.525.552.385 | 976.099.493.112 | 976.148.520.845 | 976.219.667.320 |
Dữ liệu cho thấy cấu trúc tài sản của PVR gặp phải sự đóng băng nghiêm trọng về tính thanh khoản:
Tồn kho chiếm phần lớn tài sản: Hàng tồn kho của PVR đứng yên ở mức 692,85 tỷ đồng trong năm 2025, chiếm tới 70,97% Tổng tài sản. Các dự án bất động sản dở dang chưa thể tháo gỡ pháp lý hoặc triển khai bán hàng khiến dòng vốn bị giam bộc phát nhiều năm.
Tiền mặt suy kiệt: Tiền và các khoản tương đương tiền từ mức 1,57 tỷ đồng năm 2021 đã sụt giảm chỉ còn 126,5 triệu đồng vào năm 2025. Mức tiền mặt này cực kỳ hạn chế để duy trì bộ máy vận hành doanh nghiệp.
Tài sản dài hạn đọng ở các khoản đầu tư: Khoản đầu tư tài chính dài hạn duy trì mức 220,49 tỷ đồng (chiếm 22,58% tổng tài sản), phản ánh các khoản góp vốn vào công ty liên kết/dự án chưa thể thoái vốn hoặc phát sinh cổ tức.
Nợ phải trả vượt Vốn chủ sở hữu: Nợ phải trả năm 2025 đạt 519,14 tỷ đồng, vượt vốn chủ sở hữu (457,08 tỷ đồng). Tỷ lệ Nợ/VCSH là 1,14 lần. Đáng lo ngại hơn, nợ ngắn hạn chiếm 504,56 tỷ đồng (97,2% tổng nợ phải trả), trong khi tài sản thanh khoản cao (tiền mặt) gần như bằng 0, tạo ra rủi ro thanh khoản ngắn hạn rất rõ ràng.
| Chỉ tiêu tài chính | Năm 2021 | Năm 2022 | Năm 2023 | Năm 2024 | Năm 2025 |
|---|---|---|---|---|---|
| 1. Doanh thu thuần | 7.121.391.800 | 0 | 0 | 0 | 0 |
| 2. Giá vốn hàng bán | 5.859.373.000 | 0 | 0 | 0 | 0 |
| 3. Lợi nhuận gộp | 1.262.018.800 | 0 | 0 | 0 | 0 |
| 4. Doanh thu tài chính | 30.840.955 | 5.916.362.763 | 16.463.920 | 921.282 | 192.155 |
| 5. Chi phí tài chính | -2.095.546.025 | 9.039.176.868 | 6.264.355.617 | 1.500.525.632 | 1.311.282.970 |
| - Chi phí lãi vay | 2.698.133.975 | 1.771.853.199 | 1.468.835.617 | 1.500.525.032 | 1.311.282.970 |
| 6. Chi phí quản lý DN | 1.523.435.273 | 703.384.225 | 192.108.793 | 338.953.895 | 161.177.540 |
| 7. LN thuần từ HĐKD | 1.864.970.507 | -3.826.198.330 | -6.440.000.490 | -1.838.558.245 | -1.472.268.355 |
| 8. Lợi nhuận khác | -145.227.543 | 0 | -133.210.250 | -802 | 0 |
| 9. LNTT kế toán | 1.719.742.964 | -3.826.198.330 | -6.573.210.740 | -1.838.559.047 | -1.472.268.355 |
| 10. LNST doanh nghiệp | 1.719.742.964 | -3.826.198.330 | -6.573.210.740 | -1.838.559.047 | -1.472.268.355 |
Doanh thu thuần bằng 0: Từ năm 2022 đến năm 2025, PVR hoàn toàn không phát sinh doanh thu từ hoạt động bán hàng bất động sản hay cung cấp dịch vụ.
Gánh nặng chi phí lãi vay: Mặc dù bộ máy vận hành đã thu hẹp tối đa (chi phí quản lý doanh nghiệp giảm xuống chỉ còn 161,18 triệu đồng năm 2025), chi phí tài chính (chủ yếu là chi phí lãi vay duy trì khoảng 1,3 – 1,5 tỷ đồng/năm) vẫn là nguyên nhân chính khiến lợi nhuận gộp không đủ bù đắp.
Lỗ ròng 4 năm liên tiếp: Doanh nghiệp ghi nhận lỗ sau thuế liên tục từ năm 2022 đến 2025 (năm 2025 lỗ -1,47 tỷ đồng), làm bào mòn dần vốn chủ sở hữu qua từng năm.
| Phân tích chỉ số | Năm 2021 | Năm 2022 | Năm 2023 | Năm 2024 | Năm 2025 |
|---|---|---|---|---|---|
| EPS (VNĐ/cổ phiếu) | 33,13 | -73,71 | -126,64 | -35,42 | -28,36 |
| P/E (lần) | 162,99 | -17,64 | -6,32 | -28,23 | -38,78 |
| P/S (lần) | 39,36 | 0 | 0 | 0 | 0 |
| P/B (lần) | 0,60 | 0,14 | 0,09 | 0,11 | 0,12 |
| Thanh toán hiện hành (lần) | 1,40 | 1,41 | 1,44 | 1,44 | 1,43 |
| Thanh toán nhanh (lần) | 0,05 | 0,05 | 0,05 | 0,05 | 0,05 |
| Thanh toán lãi vay (lần) | 1,64 | -1,16 | -3,48 | -0,23 | -0,12 |
| Tỷ lệ Nợ/VCSH (lần) | 1,12 | 1,10 | 1,12 | 1,13 | 1,14 |
| ROA (%) | 0,17% | -0,39% | -0,67% | -0,19% | -0,15% |
| ROE (%) | 0,37% | -0,82% | -1,42% | -0,40% | -0,32% |
Chỉ số thanh toán nhanh cực thấp (0,05 lần): Tài sản ngắn hạn của PVR phần lớn nằm dưới dạng hàng tồn kho chưa thanh khoản. Tỷ lệ thanh toán nhanh 0,05 lần cho thấy khả năng trả nợ ngắn hạn ngay lập tức bằng tiền mặt của doanh nghiệp gặp thách thức rất lớn nếu các khoản nợ đến hạn bị áp lực đòi nợ.
Chỉ số P/B chiết khấu sâu (0,12 lần): Giá trị sổ sách của cổ phiếu PVR đạt khoảng 8.806 VNĐ/cổ phiếu, trong khi thị giá hiện tại giao dịch ở mức 900 VNĐ/cổ phiếu (0,90). Thị giá đang chiết khấu tới 89,8% so với BVPS. Mức chiết khấu sâu này phản ánh sự e ngại của thị trường đối với tính khả thi trong việc biến tài sản (hàng tồn kho 692 tỷ) thành tiền mặt thực tế.
Nút thắt tháo gỡ pháp lý dự án bất động sản: Động lực sinh tồn lớn nhất của PVR phụ thuộc vào việc tái khởi động hoặc chuyển nhượng các dự án bất động sản dở dang trong danh mục tồn kho 692,85 tỷ đồng. Khi Luật Đất đai và các quy định pháp lý bất động sản mới có hiệu lực rõ ràng hơn từ năm 2026, khả năng tháo gỡ vướng mắc dự án hoặc hoàn tất thương vụ M&A sẽ quyết định việc phục hồi dòng tiền cho công ty.
Tái cấu trúc bộ máy và nghĩa vụ tài chính: Doanh nghiệp cần cắt giảm triệt để chi phí vay và tìm kiếm đối tác chiến lược để bơm vốn lưu động. Nếu không giải quyết được nguồn tiền thanh toán nợ ngắn hạn 504,56 tỷ đồng, rủi ro về mặt tái cơ cấu tài chính vẫn duy trì ở mức cao.
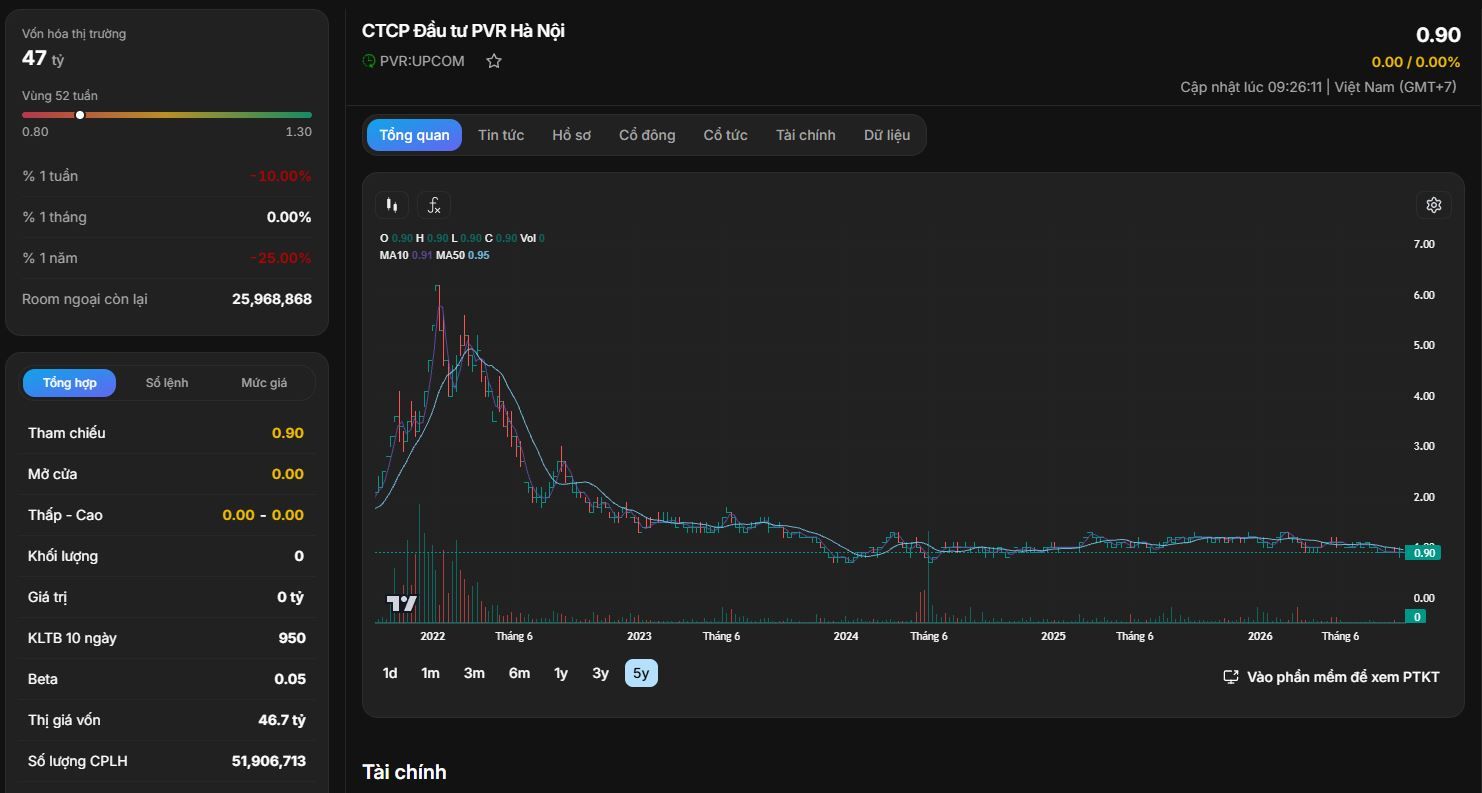
Trên biểu đồ 5 năm, cổ phiếu PVR từng có đợt tăng mạnh lên vùng 6.000 – 7.000 VNĐ/cổ phiếu vào giai đoạn sóng bất động sản đầu năm 2022. Tuy nhiên, sau đó thị giá đã giảm sâu và đi vào vùng tích lũy đáy dưới 1.000 VNĐ/cổ phiếu từ cuối năm 2023 đến nay.
Thanh khoản sụt giảm mạnh: Khối lượng giao dịch bình quân 10 ngày chỉ đạt 950 cổ phiếu/phiên, nhiều phiên không phát sinh giao dịch. Điều này thể hiện sự thiếu hụt dòng tiền thị trường quan tâm.
Biên độ giá phẳng: Thị giá dao động sát mốc 0.90 VNĐ, nằm dưới các đường trung bình động MA10 (0.91) và MA50 (0.95).
Cổ phiếu PVR thuộc nhóm cổ phiếu quy mô vốn hóa nhỏ (Penny) có yếu tố rủi ro tài chính cao. Việc theo dõi cổ phiếu này chủ yếu phù hợp với nhóm nhà đầu tư chuyên sâu theo đuổi chiến lược tài sản chìm (Asset Play), tái cấu trúc doanh nghiệp hoặc chờ đợi thông tin M&A dự án.
Các mốc kỹ thuật và yếu tố tác động