Tổng công ty Tư vấn Thiết kế Dầu khí (PVE - sàn UPCoM) từng giữ vị thế độc tôn trong mảng tư vấn, thiết kế, khảo sát và tổng thầu các công trình dầu khí trọng điểm quốc gia. Tuy nhiên, dữ liệu tài chính kéo dài từ năm 2019 đến 2025 cho thấy doanh nghiệp đang rơi vào một "vòng xoáy kiệt quệ" cấu trúc tài chính: vốn chủ sở hữu chính thức rơi vào trạng thái âm 110,48 tỷ đồng, nợ ngắn hạn vượt xa tài sản ngắn hạn, trong khi dòng tiền thật bị đóng băng hoàn toàn tại các khoản hàng tồn kho dở dang kéo dài nhiều năm.
Bài phân tích chuyên sâu dưới đây bóc tách toàn bộ bản chất khủng hoảng của cổ phiếu PVE dưới góc nhìn quản trị tài chính doanh nghiệp, chất lượng tài sản, rủi ro nợ vay và triển vọng tái cấu trúc thực tế.
PVE là doanh nghiệp được cổ phần hóa từ Tập đoàn Dầu khí Việt Nam (PVN). Đặc thù của mô hình kinh doanh tư vấn thiết kế dầu khí đòi hỏi rào cản kỹ thuật cực kỳ khắt khe, chứng chỉ năng lực quốc tế cùng đội ngũ kỹ sư có trình độ chuyên môn cao. Đây chính là lợi thế cạnh tranh cốt lõi ở mảng tư vấn kỹ thuật (Consulting/FEED) mà rất ít doanh nghiệp tư nhân trong nước có thể thay thế được.
Mặc dù sở hữu lợi thế ngách độc quyền, hiện trạng giao dịch của cổ phiếu PVE trên sàn UPCoM lại phản ánh sự thất vọng sâu sắc của thị trường. Cổ phiếu PVE hiện thuộc diện cảnh báo và bị hạn chế giao dịch do chậm nộp báo cáo tài chính kiểm toán và âm vốn chủ sở hữu. Với quy mô vốn điều lệ 250 tỷ đồng (tương ứng 25 triệu cổ phiếu lưu hành), thị giá PVE đang giao dịch ở mức "trà đá" 2,20 đồng/cổ phiếu. Mức giá này đưa tổng vốn hóa thị trường của doanh nghiệp xuống vỏn vẹn 55 tỷ đồng – một con số quá nhỏ bé khi đặt bên cạnh tổng tài sản hơn 817 tỷ đồng trên sổ sách, minh chứng cho việc thị trường đang định giá tài sản của PVE với mức chiết khấu rủi ro rất cao.
Thanh khoản của cổ phiếu cũng ghi nhận tình trạng cạn kiệt nghiêm trọng, khi khối lượng giao dịch bình quân 10 phiên gần nhất chỉ đạt khoảng 3.050 cổ phiếu/phiên. Việc vắng bóng hoàn toàn dòng tiền của các nhà đầu tư tổ chức lẫn cá nhân cho thấy thị trường đang xem PVE là một cổ phiếu bị đóng băng thanh khoản, chỉ còn các giao dịch nhỏ lẻ mang tính chất thăm dò.
Một trong những sai lầm khi nhìn vào báo cáo kết quả kinh doanh của PVE là đánh giá con số lợi nhuận kế toán mà bỏ qua bản chất của các khoản thu nhập.
| Chỉ tiêu kinh doanh | 2019 | 2021 | 2022 | 2024 | 2025 |
|---|---|---|---|---|---|
| Doanh thu thuần | 385.558.538.726 | 246.249.303.048 | 271.797.937.228 | 169.158.268.936 | 168.791.250.464 |
| Giá vốn hàng bán | 288.183.958.637 | 160.902.265.115 | 270.573.334.910 | 111.293.659.141 | 124.358.564.271 |
| Lợi nhuận gộp | 97.374.580.089 | 85.347.037.933 | 1.224.602.318 | 57.864.609.795 | 44.432.686.193 |
| Doanh thu tài chính | 2.375.703.104 | 4.913.739.754 | 156.343.242.919 | 917.469.258 | 760.569.260 |
| Chi phí tài chính | 48.455.212.948 | 47.569.841.055 | 29.692.089.683 | 22.882.341.575 | 15.830.286.354 |
| Chi phí quản lý DN | 57.929.394.160 | 27.759.280.198 | 106.288.983.681 | 27.559.741.005 | 33.243.804.756 |
| Lợi nhuận thuần HĐKD | -6.634.323.915 | 14.931.656.434 | 21.586.771.873 | 8.339.996.473 | -3.880.835.657 |
| Lợi nhuận khác | -2.778.541.979 | -5.798.393.077 | -3.467.309.239 | -2.674.835.352 | 9.822.204.765 |
| Lợi nhuận trước thuế | -9.412.865.894 | 9.133.263.357 | 18.119.462.634 | 5.665.161.121 | 5.941.369.108 |
| LNST công ty mẹ | -11.605.473.821 | 887.402.990 | 7.342.037.266 | 1.423.239.170 | -645.614.348 |
Quy mô doanh thu thu hẹp vĩnh viễn: Doanh thu của PVE năm 2019 đạt 385,55 tỷ đồng, nhưng đến năm 2025 chỉ còn 168,79 tỷ đồng (giảm 56,2%). Sự sụt giảm này không đơn thuần do biến động chu kỳ ngành mà phản ánh tình trạng mất hợp đồng và đóng băng dự án. Khi ngành dầu khí Việt Nam rơi vào giai đoạn trầm lắng (không có dự án E&P lớn nào được triển khai ngoài khơi), PVE không tạo ra đủ khối lượng công việc để duy trì bộ máy kỹ sư đắt đỏ.
Biên lợi nhuận gộp trập trùng và bất ổn:
Lợi nhuận sau thuế của cổ đông công ty mẹ quay lại mốc âm: Báo cáo năm 2025 cho thấy Lợi nhuận trước thuế đạt 5,94 tỷ đồng. Tuy nhiên, nếu bóc tách kỹ:
Điều này chứng minh rằng: Bộ máy kinh doanh cốt lõi của PVE hiện không đủ khả năng tự nuôi sống chính mình nếu không có các khoản thu nhập bất thường.
Bảng cân đối kế toán của PVE tiết lộ nguyên nhân trực tiếp dẫn đến cuộc khủng hoảng tài chính: Tài sản bị giam chặt trong các dự án dở dang, trong khi lượng tiền mặt hoàn toàn cạn kiệt.
| Chỉ tiêu tài sản | 2019 | 2021 | 2022 | 2024 | 2025 |
|---|---|---|---|---|---|
| A. TÀI SẢN NGẮN HẠN | 1.185.385.752.978 | 1.168.356.672.797 | 893.442.972.919 | 831.686.833.474 | 803.162.992.127 |
| 1. Tiền & tương đương tiền | 29.155.432.164 | 52.254.353.332 | 32.293.923.753 | 12.173.864.924 | 9.582.077.610 |
| 2. Phải thu ngắn hạn | 302.076.885.352 | 276.581.887.327 | 243.630.921.284 | 175.457.043.796 | 152.306.361.000 |
| 3. Hàng tồn kho | 825.902.912.336 | 833.743.595.523 | 608.063.981.713 | 639.616.258.321 | 630.106.394.849 |
| 4. Tài sản ngắn hạn khác | 28.250.523.126 | 5.776.836.615 | 9.454.146.169 | 4.439.666.433 | 11.168.158.668 |
| B. TÀI SẢN DÀI HẠN | 182.740.553.250 | 150.656.384.017 | 9.786.306.068 | 10.972.965.148 | 14.619.790.869 |
| 1. Tài sản cố định | 19.631.647.007 | 672.121.108 | 323.077.396 | 981.435.219 | 4.163.267.837 |
| 2. Các khoản phải thu dài hạn | 146.166.278.140 | 134.842.345.683 | 259.704.635 | 251.980.000 | 365.980.000 |
| TỔNG CỘNG TÀI SẢN | 1.368.126.306.228 | 1.319.013.056.814 | 903.229.278.987 | 842.659.798.622 | 817.782.782.996 |
Hàng tồn kho – "Cục máu đông" 630 tỷ đồng: Chiếm tới 77,05% tổng tài sản của PVE năm 2025 là khoản hàng tồn kho trị giá 630,10 tỷ đồng. Trong ngành tư vấn và tổng thầu EPC, hàng tồn kho không phải là hàng hóa nằm trong kho bãi mà chính là chi phí sản xuất kinh doanh dở dang (chi phí khảo sát, tiền lương kỹ sư, chi phí thiết kế, vật tư đã chi ra cho các công trình).
Vấn đề nằm ở chỗ: Khoản 630 tỷ này đã đứng yên suốt từ năm 2022 đến 2025 (luôn duy trì ở mức 608 - 639 tỷ đồng). Điều này phản ánh các dự án này đã dừng thi công hoặc gặp vướng mắc pháp lý nghiêm trọng với chủ đầu tư, không thể quyết toán, nghiệm thu để chuyển thành doanh thu hay dòng tiền. Về mặt bản chất kế toán, nếu các dự án này bị hủy bỏ, PVE sẽ phải trích lập dự phòng giảm giá hàng tồn kho hoặc xóa sổ, khiến vốn chủ sở hữu bị tổn thương thêm hàng trăm tỷ đồng.
Dòng tiền mặt cạn kiệt đến mức báo động: Lượng tiền và các khoản tương đương tiền của PVE giảm liên tục qua các năm: từ 29,15 tỷ (2019) xuống 12,17 tỷ (2024) và chỉ còn 9,58 tỷ đồng vào năm 2025. Với một doanh nghiệp có tổng tài sản hơn 817 tỷ đồng, lượng tiền mặt chưa đầy 10 tỷ đồng chỉ đủ duy trì chi phí vận hành tối thiểu (điện, nước, văn phòng, lương cơ bản) trong vài tháng. PVE hoàn toàn không có tiềm lực tài chính để nộp hồ sơ bảo lãnh dự thầu cho các công trình lớn mới.
Chất lượng các khoản phải thu: Phải thu ngắn hạn đạt 152,30 tỷ đồng năm 2025. Mặc dù số liệu này giảm mạnh so với mức 302,07 tỷ đồng năm 2019, phần giảm đi thực chất chủ yếu đến từ việc trích lập dự phòng nợ xấu và xóa sổ nợ khó đòi chứ không phải thu hồi được bằng tiền mặt.
Cấu trúc nguồn vốn của PVE thể hiện trạng thái mất cân đối tài chính nghiêm trọng khi nợ phải trả vượt quá toàn bộ giá trị tài sản hiện có.
| Chỉ tiêu nguồn vốn | 2019 | 2021 | 2022 | 2024 | 2025 |
|---|---|---|---|---|---|
| A. NỢ PHẢI TRẢ | 1.048.061.465.688 | 1.092.432.179.194 | 839.894.262.419 | 953.321.187.670 | 928.263.436.713 |
| 1. Nợ ngắn hạn | 1.047.936.570.688 | 1.092.307.284.194 | 839.769.367.419 | 953.196.292.670 | 928.138.541.713 |
| 2. Nợ dài hạn | 124.895.000 | 124.895.000 | 124.895.000 | 124.895.000 | 124.895.000 |
| B. VỐN CHỦ SỞ HỮU | 320.064.840.540 | 226.580.877.620 | 63.335.016.568 | -110.661.389.048 | -110.480.653.717 |
| Vốn góp của chủ sở hữu | 250.000.000.000 | 250.000.000.000 | 250.000.000.000 | 250.000.000.000 | 250.000.000.000 |
| Lợi nhuận ST chưa phân phối | 48.215.118.910 | -45.268.844.010 | -208.514.705.062 | -382.511.110.678 | -382.330.375.347 |
| TỔNG NGUỒN VỐN | 1.368.126.306.228 | 1.319.013.056.814 | 903.229.278.987 | 842.659.798.622 | 817.782.782.996 |
Bản chất của âm vốn chủ sở hữu: Tính đến cuối năm 2025, lỗ lũy kế của PVE đã phình to lên mức 382,33 tỷ đồng, xóa sạch hoàn toàn 250 tỷ đồng vốn góp ban đầu của cổ đông và kéo Vốn chủ sở hữu xuống mức âm 110,48 tỷ đồng. Về lý thuyết tài chính, doanh nghiệp đã mất hoàn toàn đệm đỡ rủi ro. Toàn bộ tài sản 817,78 tỷ đồng của PVE hiện tại đều đang được tài trợ bằng vốn vay và các khoản nợ chiếm dụng từ nhà cung cấp, đối tác.
Cấu trúc nợ lệch pha tuyệt đối: Nợ phải trả của PVE năm 2025 là 928,26 tỷ đồng, trong đó nợ ngắn hạn chiếm tới 99,98% (928,13 tỷ đồng). Điều này tạo ra một rủi ro thanh toán cực kỳ lớn.
Khi so sánh Nợ ngắn hạn (928,13 tỷ đồng) với Tài sản ngắn hạn (803,16 tỷ đồng), PVE bị thiếu hụt vốn lưu động ròng tới 124,97 tỷ đồng. Nghĩa là ngay cả khi PVE bán sạch toàn bộ tài sản ngắn hạn (kể cả 630 tỷ đồng hàng tồn kho dở dang), doanh nghiệp vẫn không đủ tiền để trang trải các nghĩa vụ nợ đến hạn.
Việc xem xét các chỉ số tài chính của PVE giúp minh họa bức tranh kiệt quệ về thanh khoản và hiệu suất tài sản.
| Nhóm chỉ số | Chỉ tiêu | 2019 | 2021 | 2022 | 2024 | 2025 |
|---|---|---|---|---|---|---|
| Định giá | P/E (lần) | -5,61 | 57,76 | 11,92 | 42,16 | -96,81 |
| P/B (lần) | 0,21 | 0,65 | 1,54 | -0,51 | -0,54 | |
| EPS (đồng/CP) | -464,22 | 35,52 | 93,68 | 56,93 | -25,82 | |
| Thanh khoản | Thanh toán hiện hành (lần) | 1,13 | 1,07 | 1,06 | 0,87 | 0,87 |
| Thanh toán nhanh (lần) | 0,32 | 0,30 | 0,33 | 0,20 | 0,18 | |
| Sinh lợi | Biên lãi ròng (%) | -3,01 | 0,36 | 2,70 | 0,84 | -0,38 |
| Biên lãi gộp (%) | 25,25 | 34,66 | 0,45 | 34,21 | 26,32 | |
| ROA (%) | -0,78 | 0,07 | 0,66 | 0,17 | -0,08 | |
| ROE (%) | -3,75 | 0,39 | 5,07 | -1,29 | 0,58 | |
| Quản lý tài sản | Vòng quay tổng tài sản | 0,26 | 0,19 | 0,24 | 0,20 | 0,20 |
| Vòng quay Hàng tồn kho | 0,30 | 0,19 | 0,34 | 0,14 | 0,17 |
Thanh toán nhanh 0,18 lần – Nguy cơ mất khả năng thanh toán: Chỉ số thanh toán nhanh đo lường khả năng trả nợ ngay lập tức bằng Tiền và Phải thu (loại bỏ hàng tồn kho). Mức 0,18 lần vào năm 2025 chỉ ra rằng PVE chỉ đáp ứng được 18% nghĩa vụ nợ ngắn hạn bằng các tài sản thanh khoản. Nếu các ngân hàng hoặc chủ nợ thực hiện siết nợ hoặc ngừng gia hạn vay, PVE lập tức rơi vào vỡ nợ kỹ thuật.
Vòng quay tồn kho 0,17 vòng – Tàn dư đọng vốn: Vòng quay hàng tồn kho chỉ đạt 0,17 vòng/năm nghĩa là phải mất tới hơn 2.100 ngày (gần 6 năm) PVE mới quay vòng hết một chu kỳ hàng tồn kho. Đây là con số bất thường trong ngành xây dựng/tư vấn, phản ánh lượng tồn kho 630 tỷ đồng gần như "tê liệt", không hề có dòng tiền luân chuyển thực tế.
Chỉ số định giá P/E và P/B bất hợp lý:
Điều này khẳng định cổ phiếu PVE không thể định giá dựa trên các phương pháp truyền thống như P/E hay P/B. Việc mua bán PVE hiện tại thuần túy mang tính chất đầu cơ dựa trên sự kỳ vọng vào một phương án giải cứu tài chính hoặc cơ cấu nợ đột biến từ Tập đoàn PVN.
Xét dưới góc nhìn phân tích kỹ thuật, cổ phiếu PVE tại mức giá 2,20 đồng đang phản ánh toàn bộ trạng thái suy kiệt tài chính của doanh nghiệp.
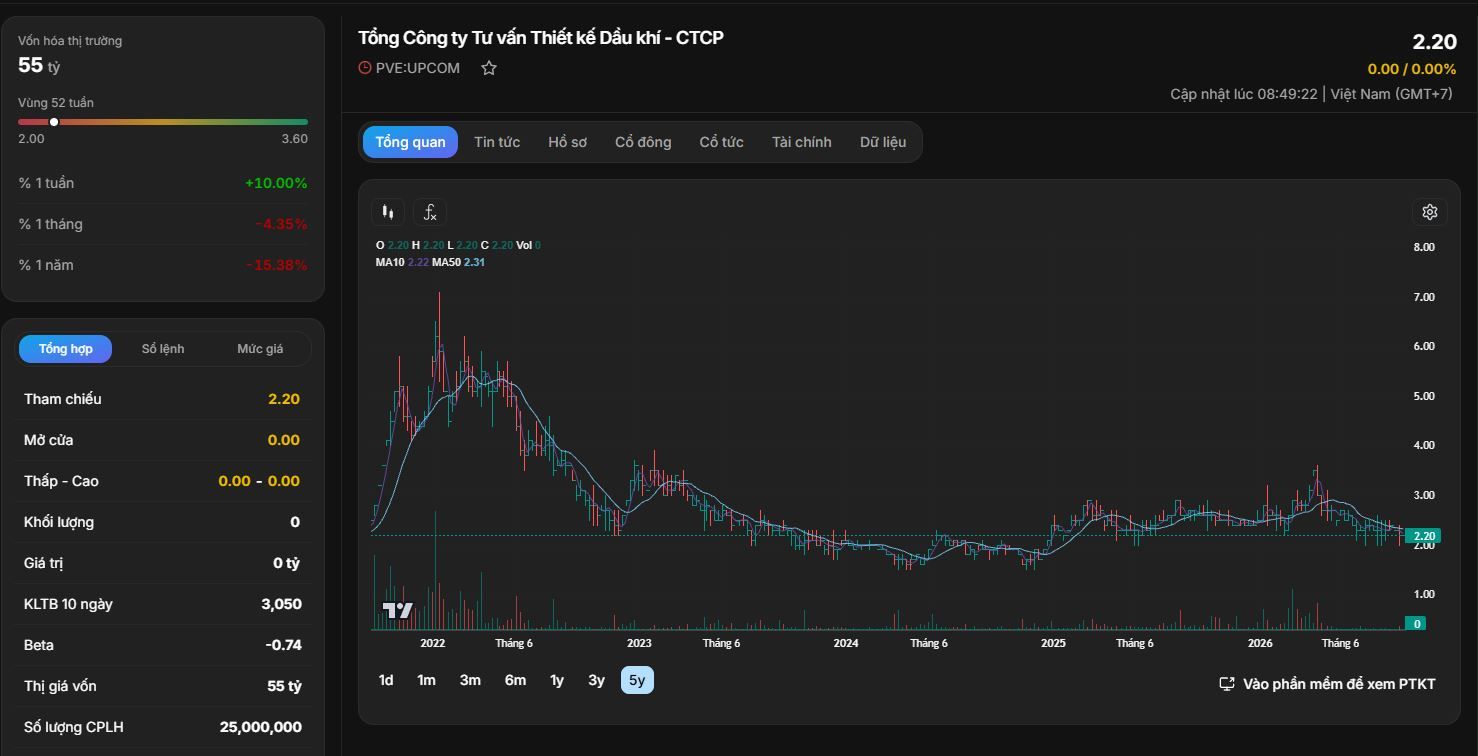
Hệ thống đường trung bình động (Moving Averages): Thị giá 2,20 đồng hiện đang nằm bên dưới đường MA10 (2,22 đồng) và MA50 (2,31 đồng). Cấu trúc các đường trung bình động đang bóp nghẹt biên độ giao dịch. Không có bất kỳ tín hiệu bứt phá (breakout) nào về mặt khối lượng.
Tín hiệu thanh khoản: Giao dịch trung bình mỗi phiên chỉ vỏn vẹn vài nghìn cổ phiếu (tương đương giá trị giao dịch chỉ 6 - 7 triệu đồng/phiên). Việc thiếu vắng thanh khoản cho thấy các nhà đầu tư tổ chức đã rút hoàn toàn khỏi PVE, chỉ còn một lượng nhỏ cổ phiếu nằm trong tay các nhà đầu tư cá nhân bị kẹt hàng hoặc đầu cơ nhỏ lẻ.
Mặc dù tình hình tài chính vô cùng bế tắc, PVE vẫn sở hữu những "tài sản phi tài chính" quan trọng có thể giúp doanh nghiệp lội ngược dòng nếu hội tụ đủ điều kiện.
Cơ hội phục hồi từ đại dự án Chuỗi khí điện Lô B - Ô Môn và LNG
Năng lực cốt lõi không thể thay thế: PVE là một trong số rất ít đơn vị tại Việt Nam có đầy đủ chứng chỉ chuyên ngành, hồ sơ năng lực để thực hiện công tác tư vấn thiết kế tổng thể (FEED), khảo sát địa chất công trình biển và quản lý dự án cho các dự án dầu khí thượng nguồn và trung nguồn.
Cú huých từ Lô B - Ô Môn: Chuỗi dự án Lô B - Ô Môn có tổng mức đầu tư gần 12 tỷ USD đang bước vào giai đoạn triển khai dồn dập các gói thầu EPC kho nổi FSO, đường ống dẫn khí biển và đường ống bờ. Nếu PVE được giao hoặc hợp tác tham gia các gói thầu tư vấn thiết kế tại dự án này, doanh nghiệp có thể thu về hàng trăm tỷ đồng doanh thu kỹ thuật trong giai đoạn 2026 - 2030, tạo tiền đề để từng bước bù đắp lỗ lũy kế.
Yếu tố rủi ro hiện hữu
Nguy cơ hủy niêm yết/đình chỉ giao dịch hoàn toàn: Việc âm vốn chủ sở hữu 110,48 tỷ đồng kéo dài và vi phạm công bố thông tin có thể khiến PVE bị Sở Giao dịch Chứng khoán áp dụng biện pháp đình chỉ giao dịch hoàn toàn để bảo vệ nhà đầu tư.
Áp lực siết nợ từ ngân hàng: Nếu các chủ nợ không chấp nhận phương án cơ cấu lại thời gian trả nợ và thực hiện phát tán tài sản đảm bảo, PVE sẽ mất khả năng hoạt động liên tục.
Các kịch bản vận hành thực tế cho PVE
Kịch bản 1: Tái cấu trúc thành công (Tích cực)
Kịch bản 2: Tình trạng "sống mòn" kéo dài (Trung bình)
Kịch bản 3: Hủy niêm yết và dừng hoạt động (Tiêu cực)
Bài phân tích cổ phiếu PVE cho thấy doanh nghiệp đang đứng tại ranh giới sinh tồn của một quá trình tái cấu trúc. Khủng hoảng tài chính của PVE không nằm ở việc thiếu thương hiệu hay năng lực chuyên môn, mà xuất phát từ sự tích tụ lỗ lũy kế kéo dài, đọng vốn trầm trọng tại khoản hàng tồn kho 630 tỷ đồng và gánh nặng nợ ngắn hạn 928 tỷ đồng trong bối cảnh tiền mặt cạn kiệt.
Đối với thị trường, cổ phiếu PVE hiện tại mang đặc trưng của một tài sản tái cấu trúc rủi ro cực cao. Mọi sự phục hồi bền vững của PVE trong tương lai phụ thuộc hoàn toàn vào hai nhân tố mang tính quyết định: Tiến độ tháo gỡ quyết toán khối hàng tồn kho dở dang và Khả năng giành được các hợp đồng tư vấn mới tại chuỗi đại dự án khí điện Lô B - Ô Môn.