Triển vọng lợi nhuận của VTP, BMP và DCM đang chịu tác động từ diễn biến chi phí đầu vào, nhu cầu tiêu thụ và những thay đổi trong hoạt động kinh doanh, với các mức giá mục tiêu được đưa ra khác nhau.
Thống kê 8 tháng đầu năm 2026 cho thấy tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng tăng 13,2% so với cùng kỳ, thúc đẩy khối lượng vận chuyển hàng hóa đường bộ tại Việt Nam tăng 18%.
Nhờ sự phục hồi của thị trường nội địa và sự tăng trưởng kéo dài của thương mại điện tử, các doanh nghiệp chuyển phát có cơ hội mở rộng doanh thu từ mảng kinh doanh cốt lõi. Dù vậy, lợi nhuận ròng của nhóm bưu chính, chuyển phát truyền thống chịu áp lực lớn do giá nhiên liệu tăng ước tính 52,3%.
Đối với Tổng công ty cổ phần Bưu chính Viettel (VTP), Công ty Chứng khoán MB (MBS) đánh giá lợi nhuận ròng của doanh nghiệp sẽ phục hồi trong đợt cao điểm cuối năm. Kết quả này đến từ việc áp dụng phụ phí nhiên liệu để chuyển dịch một phần chi phí, lợi thế quy mô đội xe giúp tăng hiệu suất khai thác các đơn hàng liên tỉnh và khối lượng lớn, cùng việc gia tăng đóng góp từ các mảng có biên lợi nhuận gộp cao hơn như kho bãi, xuyên biên giới và hợp tác với FedEx.
Đối với Công ty cổ phần Nhựa Bình Minh (BMP), báo cáo tài chính quý II/2026 ghi nhận doanh thu đạt 1.320 tỷ đồng và lợi nhuận sau thuế đạt 367 tỷ đồng, lần lượt tăng 1% và 11% so với cùng kỳ. Lũy kế 6 tháng đầu năm 2026, doanh thu đạt 2.777 tỷ đồng (tăng 3%), lợi nhuận sau thuế ước đạt 671 tỷ đồng (tăng 9%). Biên lợi nhuận gộp 6 tháng đạt 47% (tăng 240 điểm cơ bản) do doanh nghiệp tăng giá bán để bù đắp chi phí đầu vào.
Sản lượng tiêu thụ 6 tháng đầu năm 2026 của BMP ước đạt 43.920 tấn, giảm 5% do thu hẹp các chương trình chiết khấu (bình quân khoảng 5,2% trong quý II/2026), làm giảm động lực nhập hàng của đại lý. Dù vậy, thị phần toàn quốc của BMP ước đạt 28% (tăng 1 điểm phần trăm) nhờ các doanh nghiệp khác cùng ngành gặp khó khăn khi giá hạt nhựa tăng.
Dự báo nửa cuối năm 2026, biên lợi nhuận gộp của BMP có thể thu hẹp trước áp lực chi phí nguyên liệu. Tuy nhiên, Công ty Chứng khoán KB Việt Nam (KBSV) cho rằng mức độ ảnh hưởng sẽ thấp hơn bình quân ngành do BMP đã tiêu thụ một phần lô nguyên liệu giá cao từ quý I/2026, chủ động nâng gấp đôi hàng tồn kho, tự chủ hơn 90% nhu cầu nguyên liệu uPVC từ đối tác trong nước và duy trì giá bán bình quân ở mức cao. KBSV khuyến nghị trung lập với cổ phiếu BMP, giá mục tiêu 166.100 đồng/cổ phiếu.
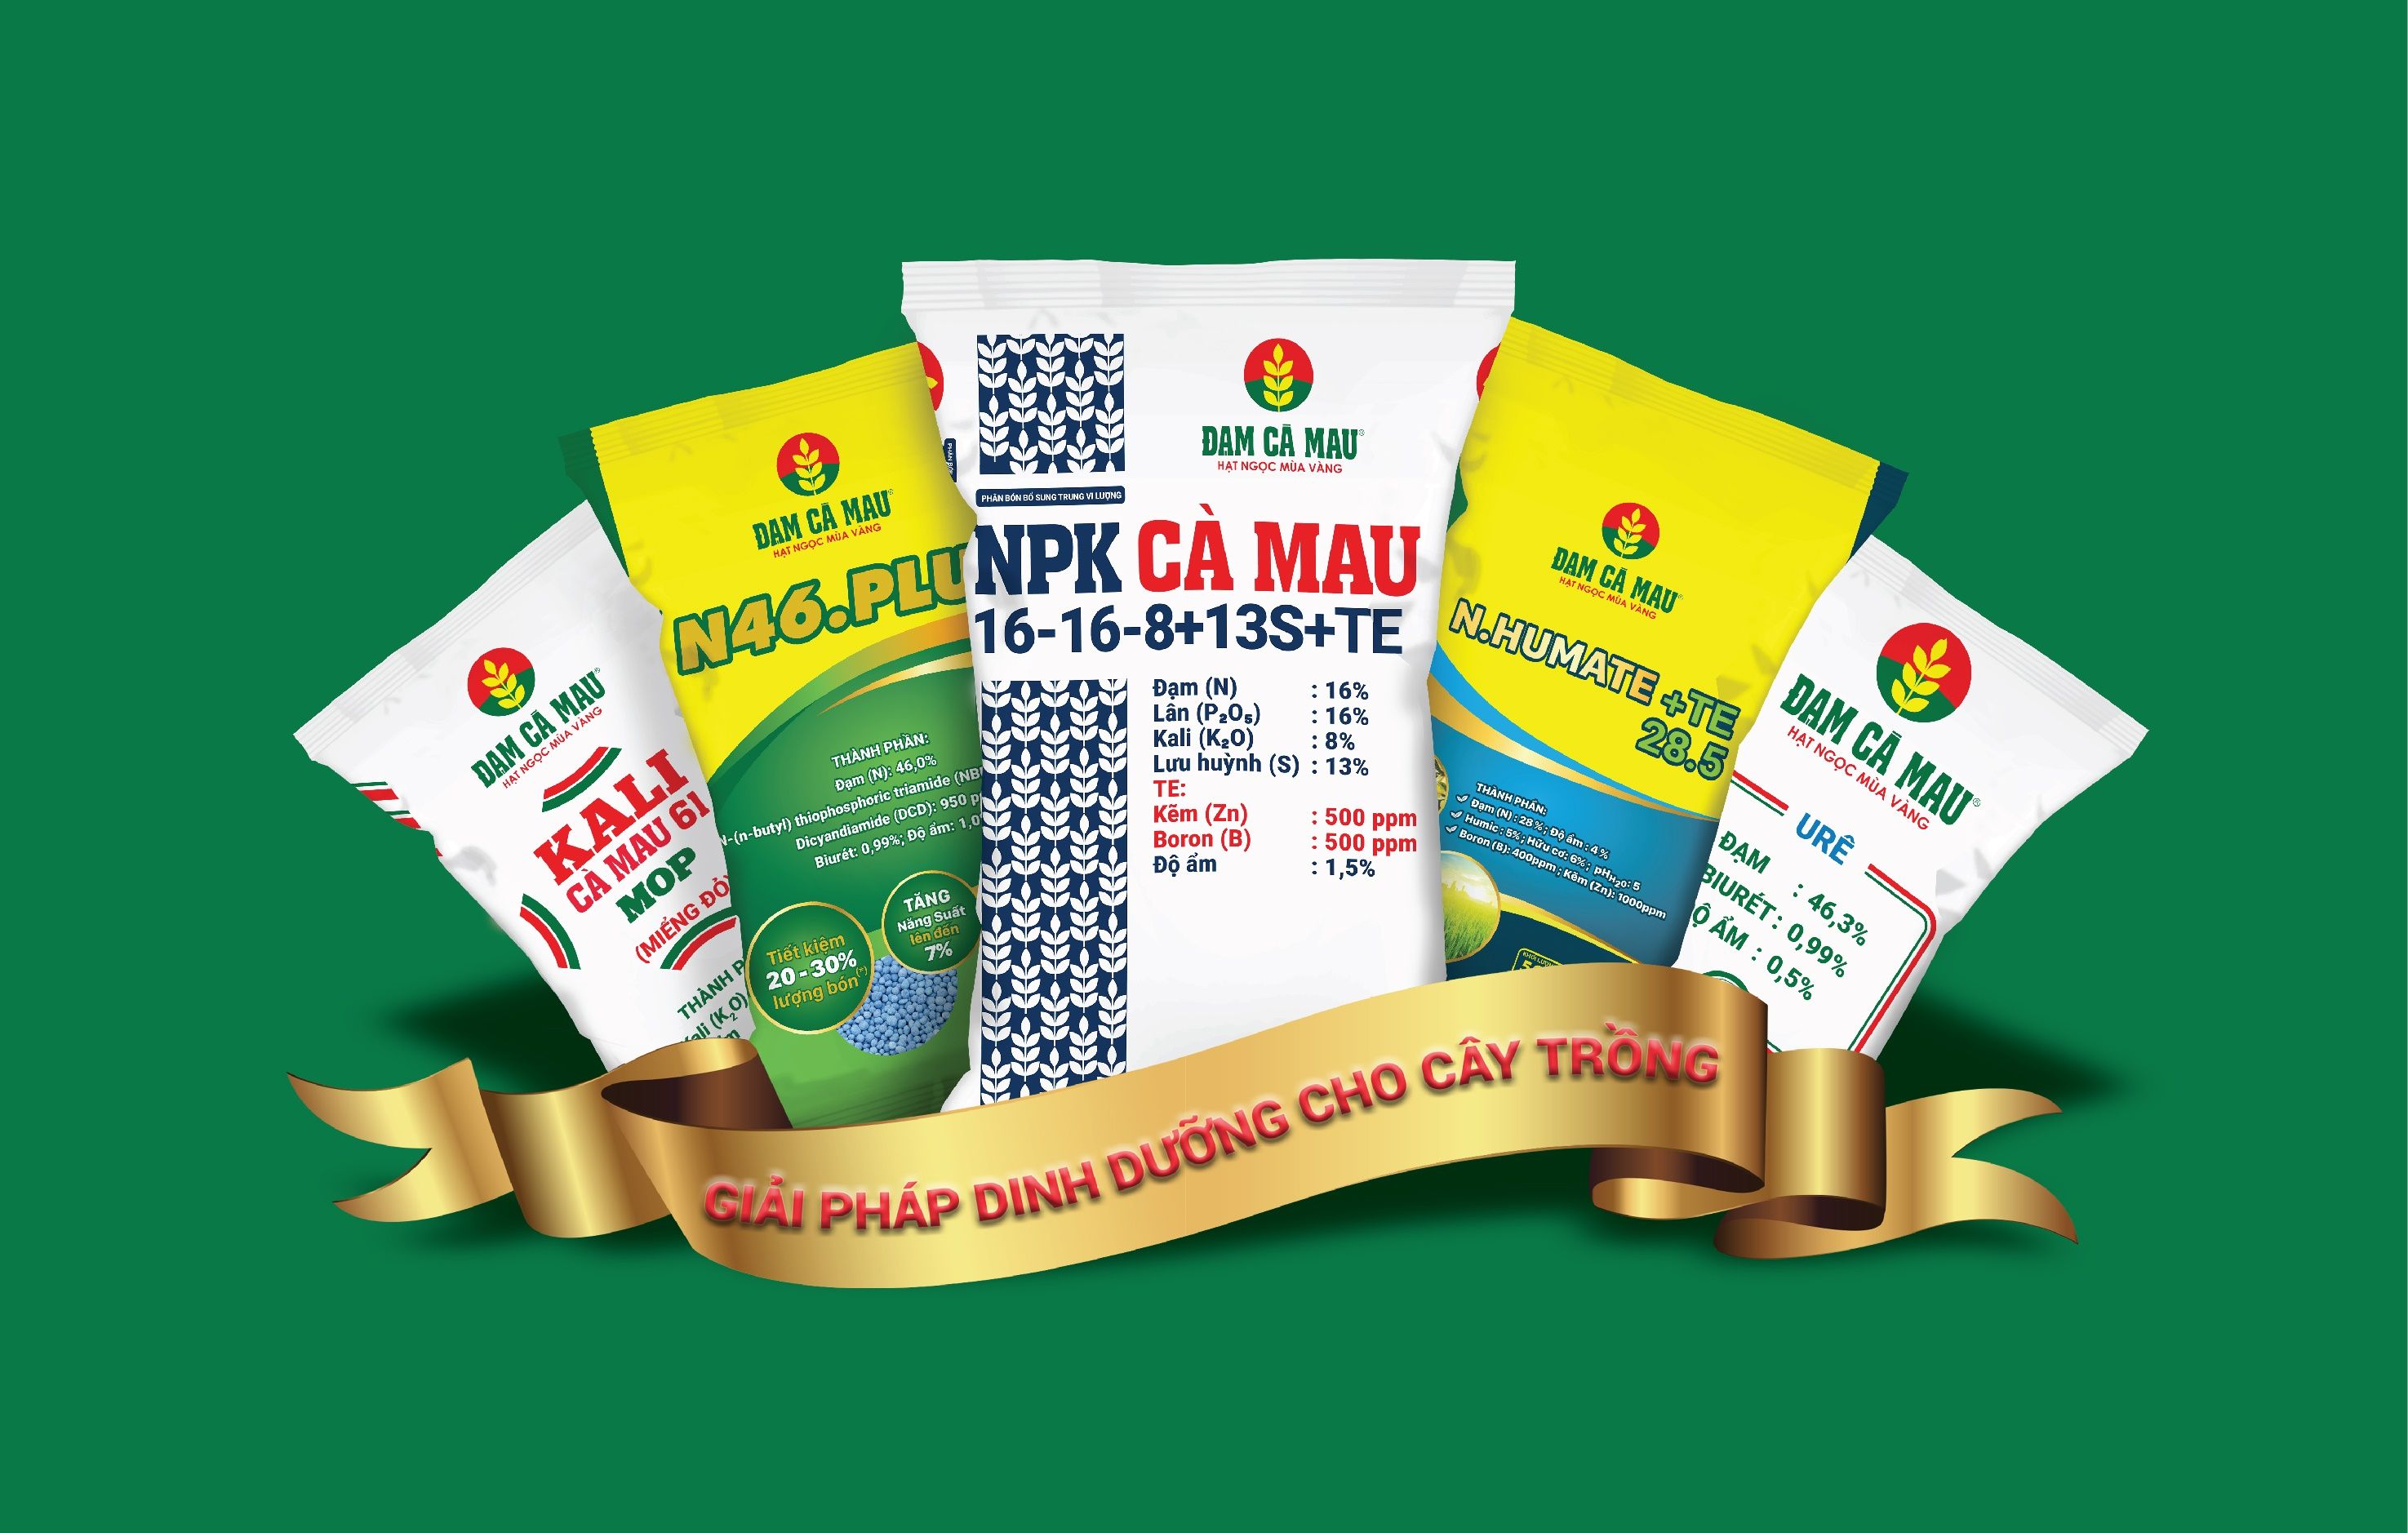
Đối với Tổng công ty Phân bón Dầu Khí Cà Mau (DCM), dự kiến từ năm 2028, doanh nghiệp sẽ bổ sung nguồn khí Nam Du – U Minh, làm thay đổi cơ cấu và giá khí đầu vào. Theo Công ty Chứng khoán Bảo Việt (BVSC), với giả định giá dầu Brent ở mức 65–70 USD/thùng giai đoạn 2028–2031, giá khí theo cơ chế mới cao hơn khoảng 14–22% so với công thức hiện tại. Điều này khiến lợi nhuận sau thuế bình quân giai đoạn 2028–2031 giảm khoảng 32% so với kịch bản áp dụng công thức cũ.
BVSC chưa dự phóng kết quả kinh doanh từ các sản phẩm hóa chất mới và dịch vụ sau thu hoạch do thiếu thông tin về kế hoạch M&A và danh mục sản phẩm mới. BVSC hạ giá mục tiêu DCM từ 42.000 đồng/cổ phiếu xuống 35.500 đồng/cổ phiếu và đưa ra khuyến nghị trung lập. Trường hợp giá dầu Brent vượt 100 USD/thùng, cơ chế giá khí mới có thể có lợi hơn cho DCM và các giả định định giá sẽ được cập nhật lại.