Thị trường chứng khoán Việt Nam ghi nhận nhiều doanh nghiệp quy mô vừa và nhỏ thuộc ngành xây dựng, hạ tầng và vật liệu cơ bản có sự biến động lớn về tài chính cũng như thị giá. Công ty Cổ phần Xây dựng Cao Su Đồng Nai (mã chứng khoán: CDR - sàn UPCoM) là một doanh nghiệp điển hình. Trong chu kỳ 5 năm từ 2021 đến 2025, doanh nghiệp ghi nhận sự phục hồi về mặt lợi nhuận sau thuế, đạt mốc 1,39 tỷ VNĐ vào năm 2025. Việc phân tích cổ phiếu CDR qua hệ thống số liệu báo cáo tài chính toàn diện giúp nhà đầu tư đánh giá chính xác sức khỏe tài chính, chất lượng tài sản, hiệu quả vận hành và tìm kiếm cơ hội đầu tư phù hợp.
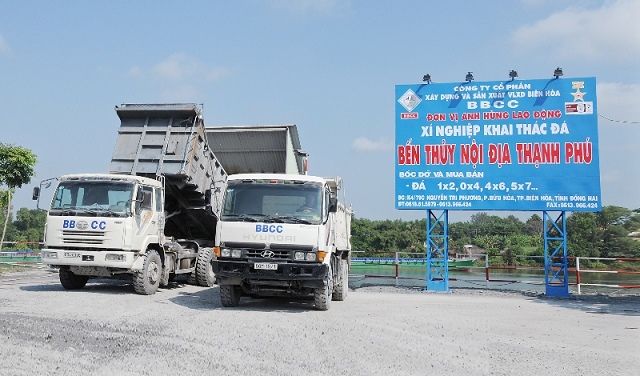
Công ty Cổ phần Xây dựng Cao Su Đồng Nai (CDR) là đơn vị hoạt động chính trong lĩnh vực thi công xây dựng công trình dân dụng, công nghiệp, hạ tầng giao thông và các dịch vụ phụ trợ liên quan.
Theo dữ liệu giao dịch thực tế trên sàn UPCoM, cổ phiếu CDR đang nằm trong giai đoạn dò đáy và tích lũy sau một chu kỳ biến động mạnh:
Cổ phiếu CDR từng trải qua cơn sóng tăng giá mạnh mẽ vào giai đoạn cuối năm 2024 đến đầu năm 2025 (đạt đỉnh quanh vùng 25.000 - 27.500 VNĐ/cổ phiếu) trước khi bước vào đà sụt giảm sâu về vùng giá 3.700 - 4.400 VNĐ/cổ phiếu hiện tại.
Báo cáo kết quả hoạt động kinh doanh của CDR cho thấy quy mô doanh thu có sự biến động lớn, nhưng lợi nhuận sau thuế giữ được đà tăng trưởng liên tục từ năm 2022 đến 2025.
| Chỉ tiêu kinh doanh | Năm 2021 | Năm 2022 | Năm 2023 | Năm 2024 | Năm 2025 |
|---|---|---|---|---|---|
| Tổng doanh thu HĐKD | 139.747.162.111 | 60.131.224.197 | 115.802.028.443 | 135.335.050.160 | 109.015.777.674 |
| Các khoản giảm trừ DT | 244.832.728 | 0 | 233.616.364 | 0 | 51.224.074 |
| Doanh thu thuần | 139.502.329.383 | 60.131.224.197 | 115.568.412.079 | 135.335.050.160 | 108.964.553.600 |
| Giá vốn hàng bán | 132.796.832.436 | 53.893.388.880 | 106.860.229.671 | 123.138.303.516 | 98.268.687.891 |
| Lợi nhuận gộp | 6.705.496.947 | 6.237.835.317 | 8.708.182.408 | 12.196.746.644 | 10.695.865.709 |
| Doanh thu tài chính | 480.871.406 | 265.143.146 | 42.396.663 | 111.625.025 | 788.263.224 |
| Chi phí tài chính | 638.270.098 | 832.206.320 | 1.117.411.458 | 2.960.644.878 | 3.227.246.945 |
| Trong đó: Chi phí lãi vay | 632.840.301 | 831.837.623 | 1.117.410.891 | 2.960.644.878 | 2.634.639.516 |
| Chi phí bán hàng | 0 | 0 | 6.000.000 | 6.000.000 | 950.000 |
| Chi phí quản lý DN | 5.904.585.118 | 5.273.731.438 | 6.250.757.701 | 6.769.982.329 | 6.640.668.733 |
| LN thuần từ HĐKD | 643.513.137 | 397.040.705 | 1.376.409.912 | 2.571.744.462 | 1.615.263.255 |
| Thu nhập khác | 373.077.405 | 207.600.000 | 249.077.273 | 1.080.408 | 171.313.094 |
| Chi phí khác | 38.239.653 | 8.453.844 | 26.660.297 | 712.899.576 | 1.482.846 |
| Lợi nhuận khác | 334.837.752 | 199.146.156 | 222.416.976 | -711.819.168 | 169.830.248 |
| Tổng LNKT trước thuế | 978.350.889 | 596.186.861 | 1.598.826.888 | 1.859.925.294 | 1.785.093.503 |
| Chi phí thuế TNDN | 469.378.217 | 168.414.858 | 341.368.845 | 548.249.933 | 393.202.520 |
| LNST doanh nghiệp | 508.972.672 | 427.772.003 | 1.257.458.043 | 1.311.675.361 | 1.391.890.983 |
| LNST cổ đông Cty mẹ | 508.972.672 | 427.772.003 | 1.257.458.043 | 1.311.675.361 | 1.391.890.983 |
Doanh thu thuần thu hẹp trong năm 2025: Sau khi phục hồi mạnh từ 60,13 tỷ VNĐ (năm 2022) lên mốc 135,34 tỷ VNĐ (năm 2024), doanh thu thuần năm 2025 giảm 19,49%, đạt 108,96 tỷ VNĐ. Nguyên nhân chủ yếu đến từ sự chững lại chung của ngành xây dựng và tiến độ nghiệm thu công trình kéo dài.
Tối ưu hóa giá vốn và giữ vững lợi nhuận gộp:
Lợi nhuận sau thuế duy trì đà tăng nhẹ:
Cấu trúc tài sản của CDR mang đậm dấu ấn ngành xây dựng với sự dịch chuyển mạnh từ tiền mặt sang hàng tồn kho và chi phí dở dang trong giai đoạn 2023 - 2025.
| Chỉ tiêu tài sản & nguồn vốn | Năm 2021 | Năm 2022 | Năm 2023 | Năm 2024 | Năm 2025 |
|---|---|---|---|---|---|
| A. TÀI SẢN NGẮN HẠN | 51.392.733.690 | 51.087.580.688 | 93.595.795.248 | 86.775.776.519 | 79.658.066.239 |
| I. Tiền & tương đương tiền | 3.174.415.325 | 6.006.439.342 | 19.661.361.535 | 26.436.125.286 | 4.765.298.311 |
| II. Đầu tư tài chính ngắn hạn | 10.000.000.000 | 5.000.000.000 | 3.000.000.000 | 3.000.000.000 | 3.000.000.000 |
| III. Các khoản phải thu ngắn hạn | 32.650.380.306 | 35.818.539.840 | 54.527.172.771 | 22.343.990.941 | 30.400.492.987 |
| IV. Tổng hàng tồn kho | 4.909.065.409 | 3.989.772.771 | 14.149.621.423 | 30.199.150.767 | 35.454.624.948 |
| V. Tài sản ngắn hạn khác | 658.872.650 | 272.828.735 | 2.257.639.519 | 4.796.509.525 | 6.037.649.993 |
| B. TÀI SẢN DÀI HẠN | 1.241.907.365 | 994.352.475 | 851.118.718 | 659.634.564 | 625.239.624 |
| I. Phải thu dài hạn | 0 | 0 | 0 | 0 | 0 |
| II. Tài sản cố định | 1.108.647.664 | 859.244.107 | 686.131.879 | 513.604.224 | 336.744.984 |
| III. Bất động sản đầu tư | 0 | 0 | 0 | 0 | 0 |
| IV. Tài sản dở dang dài hạn | 0 | 0 | 0 | 0 | 0 |
| V. Đầu tư tài chính dài hạn | 29.300.000 | 29.400.000 | 29.400.000 | 29.400.000 | 29.400.000 |
| VI. Tài sản dài hạn khác | 103.959.701 | 105.708.368 | 135.586.839 | 116.630.340 | 259.094.640 |
| TỔNG CỘNG TÀI SẢN | 52.634.641.055 | 52.081.933.163 | 94.446.913.966 | 87.435.411.083 | 80.283.305.863 |
| A. NỢ PHẢI TRẢ | 27.852.578.322 | 26.978.276.379 | 68.400.356.100 | 61.130.673.049 | 54.590.293.758 |
| I. Nợ ngắn hạn | 27.852.578.322 | 26.978.276.379 | 68.400.356.100 | 61.130.673.049 | 54.590.293.758 |
| II. Nợ dài hạn | 0 | 0 | 0 | 0 | 0 |
| B. VỐN CHỦ SỞ HỮU | 24.782.062.733 | 25.103.656.784 | 26.046.557.866 | 26.304.738.034 | 25.693.012.105 |
| TỔNG CỘNG NGUỒN VỐN | 52.634.641.055 | 52.081.933.163 | 94.446.913.966 | 87.435.411.083 | 80.283.305.863 |
Sự sụt giảm tiền mặt và gia tăng hàng tồn kho:
Phải thu ngắn hạn gia tăng trở lại: Phải thu ngắn hạn năm 2025 đạt 30,40 tỷ VNĐ (tăng 36,06% so với năm 2024). Tổng hàng tồn kho và các khoản phải thu chiếm tới 82,03% tài sản ngắn hạn, phản ánh tình trạng vốn của doanh nghiệp bị chiếm dụng lớn tại các công trình.
Toàn bộ nợ phải trả là nợ ngắn hạn:
Mặc dù quy mô nhỏ, các chỉ số hiệu quả quản lý như ROE và ROIC của CDR đã ghi nhận sự cải thiện rõ rệt so với giai đoạn 2021 - 2022.
| Nhóm chỉ số | Chỉ tiêu | Năm 2021 | Năm 2022 | Năm 2023 | Năm 2024 | Năm 2025 |
|---|---|---|---|---|---|---|
| Định giá | P/E (Lần) | 40,24 | 32,40 | 29,50 | 22,40 | 49,50 |
| P/S (Lần) | 0,12 | 0,23 | 0,10 | 0,22 | 0,12 | |
| P/B (Lần) | 0,83 | 0,55 | 0,46 | 1,12 | 0,51 | |
| EPS (VNĐ) | 238,59 | 200,52 | 589,45 | 614,87 | 652,47 | |
| Sinh lợi (%) | Tỷ lệ lãi ròng (%) | 0,36 | 0,71 | 1,09 | 0,97 | 1,28 |
| Tỷ lệ lãi gộp (%) | 4,81 | 10,37 | 7,54 | 9,01 | 9,82 | |
| Tỷ lệ EBIT (%) | 1,16 | 2,38 | 2,35 | 3,56 | 4,06 | |
| Tỷ lệ lãi từ HĐKD (%) | 0,46 | 0,66 | 1,19 | 1,90 | 1,48 | |
| Sức mạnh T/chính | Thanh toán hiện hành (lần) | 1,85 | 1,89 | 1,37 | 1,42 | 1,46 |
| Thanh toán nhanh (lần) | 1,65 | 1,74 | 1,13 | 0,85 | 0,70 | |
| Thanh toán lãi vay (lần) | 2,55 | 1,72 | 2,43 | 1,63 | 1,68 | |
| Nợ / VCSH (lần) | 1,12 | 1,07 | 2,63 | 2,32 | 2,12 | |
| Hiệu quả quản lý | ROA (%) | 0,82 | 0,82 | 1,72 | 1,44 | 1,66 |
| ROE (%) | 2,14 | 1,71 | 4,92 | 5,01 | 5,35 | |
| ROIC (%) | 3,82 | 3,09 | 7,38 | 12,20 | 7,87 | |
| ROCE (%) | 6,77 | 5,73 | 10,62 | 18,42 | 17,00 | |
| Khả năng hoạt động | Vòng quay tổng tài sản | 2,24 | 1,15 | 1,58 | 1,49 | 1,30 |
| Vòng quay hàng tồn kho | 24,17 | 12,11 | 11,78 | 5,55 | 2,99 | |
| Vòng quay các khoản PT | 6,43 | 2,82 | 5,38 | 8,24 | 8,47 | |
| Vòng quay TSNH | 2,32 | 1,17 | 1,60 | 1,50 | 1,31 |
Sự dịch chuyển chỉ số định giá P/E và P/B:
Chỉ số thanh toán nhanh suy giảm:
Biên lãi ròng cải thiện nhưng ROE vẫn ở mức khiêm tốn:
Góc nhìn kỹ thuật cho thấy cổ phiếu CDR đã hoàn tất chu kỳ phân phối mạnh từ đỉnh và bước vào vùng tích lũy thanh khoản cạn kiệt.
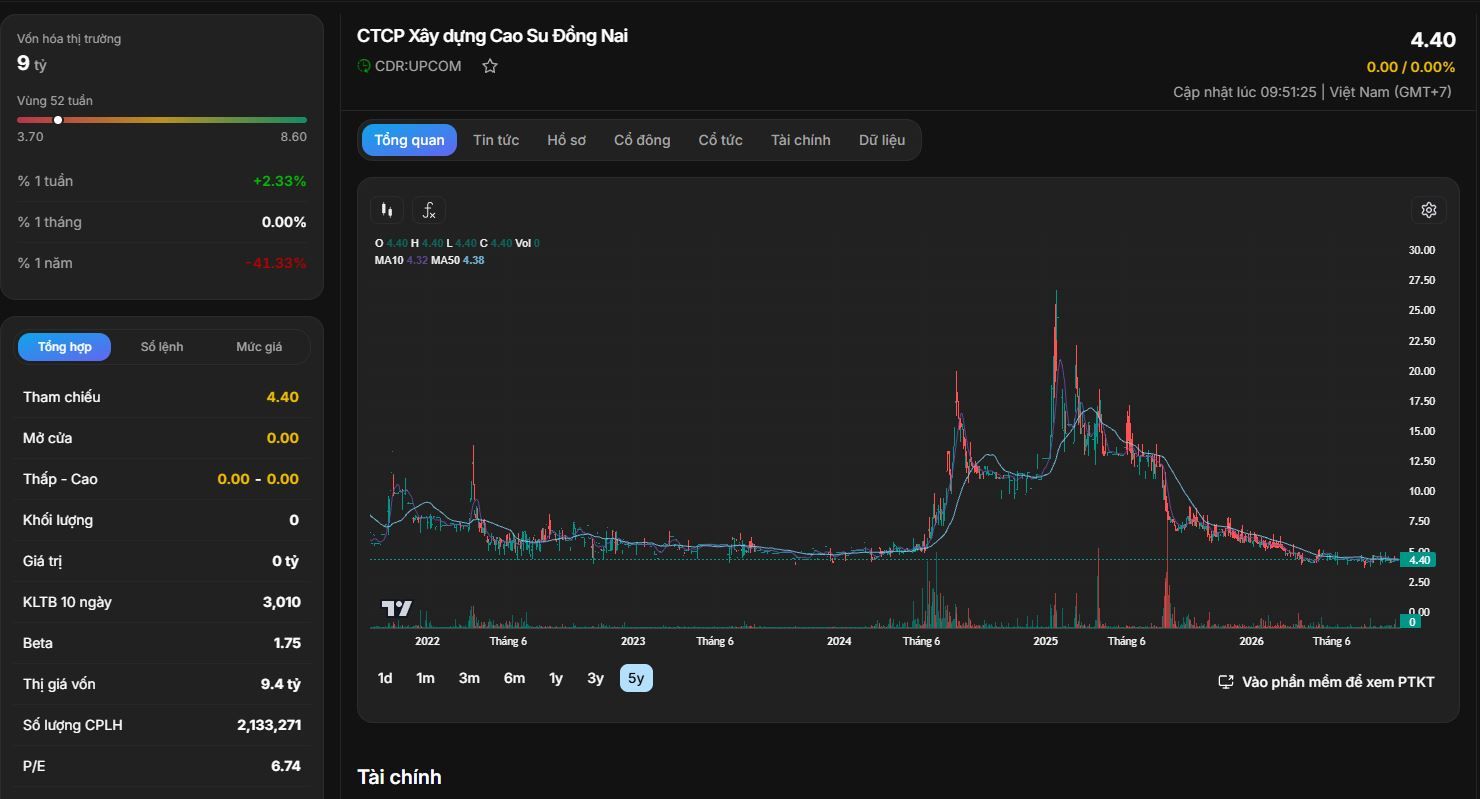
Kênh giá tích lũy và các vùng hỗ trợ/kháng cự
Đặc điểm thanh khoản: Khối lượng giao dịch bình quân 10 phiên chỉ đạt 3.010 cổ phiếu/phiên. Thanh khoản thấp khiến cổ phiếu này không thu hút được dòng tiền từ các quỹ đầu tư lớn hay dòng tiền cá nhân quy mô vừa.
Các yếu tố hỗ trợ và cơ hội đầu tư (Catalysts)
Các rủi ro trọng yếu cần lưu ý
Chiến lược đầu tư cổ phiếu CDR
Dựa trên kết quả phân tích tài chính toàn diện và diễn biến thị trường của cổ phiếu CDR:
Đối với nhà đầu tư giá trị / Đầu tư tài sản sâu: TÍCH LŨY TỶ TRỌNG NHỎ, mua gom từng phần ở vùng giá 3.800 - 4.400 VNĐ/cổ phiếu (vùng P/B ~ 0,35 - 0,5 lần). Đây là vùng giá an toàn cho mục tiêu nắm giữ dài hạn chờ đợt sóng phục hồi của ngành xây dựng hoặc cổ tức. Tỷ trọng khuyến nghị không quá 5 - 10% tổng danh mục.
Đối với nhà đầu tư lướt sóng / Tăng trưởng ngắn hạn: QUAN SÁT, chưa nên tham gia do cổ phiếu thiếu vắng thanh khoản và chưa xuất hiện tín hiệu bứt phá về dòng tiền (Volume) xác nhận xu hướng tăng mới.
Phân tích cổ phiếu CDR phác họa bức tranh toàn cảnh về một doanh nghiệp xây dựng quy mô nhỏ đang nỗ lực tái cấu trúc và duy trì sự phục hồi lợi nhuận qua từng năm. Dù phải đối mặt với bài toán dòng tiền đọng ở hàng tồn kho và đòn bẩy ngắn hạn cao, việc thị giá rơi về mốc 4.400 VNĐ/cổ phiếu (P/B chỉ 0,51 lần) đang mở ra vùng đệm an toàn về giá trị tài sản đối với những nhà đầu tư chấp nhận được rủi ro thanh khoản để tích lũy dài hạn.