Lực cầu bắt đáy xuất hiện tại nhóm cổ phiếu bán dẫn và trí tuệ nhân tạo đã giúp chỉ số Nasdaq Composite cùng S&P 500 tăng điểm trong phiên giao dịch ngày 19/10.
Dù vậy, sự thận trọng vẫn hiện diện trên toàn thị trường khi các nhà đầu tư chuẩn bị đón nhận đợt công bố kết quả kinh doanh quý III từ những tập đoàn lớn.
Chốt phiên giao dịch, Nasdaq Composite tăng 1,11% (tương đương 290,85 điểm), đạt 26.430,89 điểm (một số số liệu ghi nhận mức 26.431 điểm). S&P 500 tăng 0,41% (31,29 điểm), đóng cửa tại 7.690,73 điểm (hoặc 7.691 điểm).
Chiều ngược lại, Dow Jones Industrial Average giảm 0,07% (36,38 điểm), lùi về 51.966,03 điểm (hoặc 51.966 điểm). Chỉ số Russell 2000 dành cho các doanh nghiệp vốn hóa nhỏ tăng 0,25%, lên 2.728,30 điểm.
Sự đi lên của các cổ phiếu công nghệ diễn ra ngay sau một tuần giao dịch giảm điểm. Trong tuần trước đó, S&P 500 ghi nhận mức giảm gần 2% - đợt sụt giảm theo tuần lớn nhất tính từ cuối tháng 6.
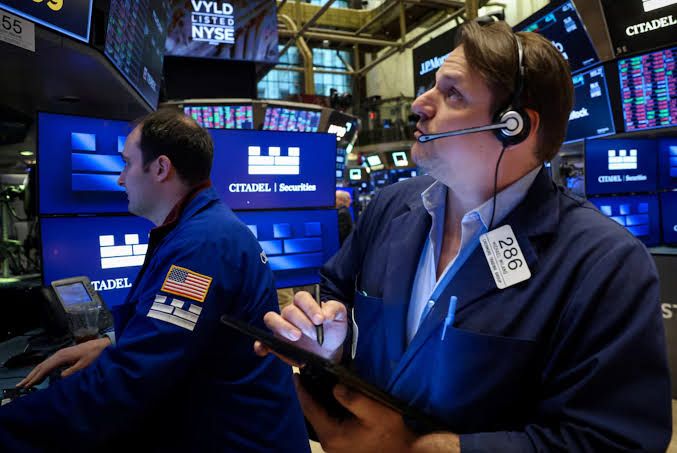
Nasdaq Composite mất 4,5%, đứt chuỗi 4 tuần tăng liên tiếp. Riêng nhóm công nghệ thông tin giảm hơn 6%, trải qua tuần giao dịch tệ nhất kể từ tháng 4/2025. Dữ liệu từ Goldman Sachs cho thấy các quỹ đầu cơ đã bán ròng cổ phiếu công nghệ với quy mô lớn.
Chỉ số bán dẫn Philadelphia Semiconductor tăng 1,6%, cắt đứt chuỗi 8 phiên giảm điểm liên tiếp - khoảng thời gian chỉ số này mất 15,7% giá trị. Nhiều mã bán dẫn và công nghệ tăng điểm: Amazon tăng 5% sau thông tin Morgan Stanley đưa vào danh sách ưu tiên đầu tư; Tesla tăng 3,8%; Intel tăng từ 2% đến 2,4% sau khi JPMorgan nâng xếp hạng; Advanced Micro Devices (AMD) tăng 1,8%; Micron Technology tăng khoảng 3%; Nebius tăng 2,9% và Iren tăng 2,7%.
Tuy nhiên, thị trường vẫn cho thấy sự phân hóa. Trái ngược với mức tăng của hai chỉ số thiên về công nghệ, Dow Jones giảm nhẹ, trong khi 7/11 nhóm ngành thuộc S&P 500 đóng cửa trong sắc đỏ. Nhóm tiện ích giảm 2% và bất động sản mất 1,2%. Ở chiều ngược lại, nhóm tiêu dùng không thiết yếu tăng 2,7% và công nghệ tăng 1,2%.
Cổ phiếu CoreWeave - doanh nghiệp trong lĩnh vực điện toán đám mây thế hệ mới - giảm 0,4% dù được Goldman Sachs nâng xếp hạng lên mức mua. Tuần trước, mã này giảm hơn 25%, ghi nhận mức giảm theo tuần mạnh nhất kể từ tháng 11/2025 do áp lực từ gánh nặng nợ khoảng 50 tỷ USD.
Các nhà đầu tư trái phiếu doanh nghiệp bắt đầu giảm nắm giữ tài sản của CoreWeave, thể hiện qua việc các hợp đồng hoán đổi rủi ro tín dụng (CDS) của công ty này tăng cao.
Bàn về diễn biến này, ông Ron Albahary, Giám đốc đầu tư tại LNW, phân tích: "Các nhà đầu tư sẽ trở nên khắt khe hơn nhiều trong việc đánh giá xem liệu các công ty này có tạo ra mức lợi nhuận trên vốn đủ để biện minh cho số nợ đang gánh hay không.
Trước làn sóng bán tháo này, tôi cho rằng các nhà đầu tư từng mặc định rằng mọi khoản đầu tư vào trí tuệ nhân tạo (AI) đều sẽ mang lại hiệu quả, nhưng thực tế không phải vậy". Ông cũng cho rằng nếu tăng trưởng lợi nhuận chậm lại, thị trường có thể trở nên mong manh hơn.
Những lo ngại về hiệu quả của hạ tầng AI xuất hiện sau thông tin Anthropic đạt 16,8 tỷ USD doanh thu trong quý III. Mặc dù con số này tăng so với mức 11,6 tỷ USD của quý II, nhiều nhà đầu tư vẫn đặt câu hỏi về tốc độ tăng trưởng so với chi phí đầu tư.
Nhận định về nhịp phục hồi, ông Michael James, Giám đốc điều hành phụ trách giao dịch cổ phiếu tại Rosenblatt Securities, cho rằng việc nhóm bán dẫn giảm sâu trước đó đã đưa giá cổ phiếu vào trạng thái bán quá mức, tạo điều kiện cho một phiên hồi phục kỹ thuật.
Ngoài ra, thị trường còn chịu tác động từ diễn biến giá năng lượng và địa chính trị. Các vụ tấn công tàu thuyền tại Vịnh Ba Tư của lực lượng Houthi cùng các đợt giao tranh nhắm vào cơ sở năng lượng giữa Ukraine và Nga - như vụ tấn công kho dầu tại St.
Petersburg ngày 18/10 - làm gia tăng lo ngại về nguy cơ gián đoạn nguồn cung kéo dài tới năm 2027. Kết thúc phiên 19/10, giá dầu thô ngọt nhẹ WTI tăng 2,22% (hoặc 2,2%) lên 103,66 USD/thùng, trong khi giá dầu Brent giảm 0,28% xuống 109,55 USD/thùng.
Khối lượng giao dịch toàn thị trường trong phiên đạt khoảng 15,27 tỷ cổ phiếu, thấp hơn mức trung bình 17,26 tỷ cổ phiếu của 20 phiên gần nhất.
Giới đầu tư hiện chờ đợi báo cáo tài chính quý III của các tập đoàn công nghệ lớn như Meta Platforms và Tesla trong tuần này. Kết quả thực tế sẽ phản ảnh khả năng chuyển hóa chi phí đầu tư AI thành lợi nhuận, qua đó tác động đến xu hướng tiếp theo của thị trường.