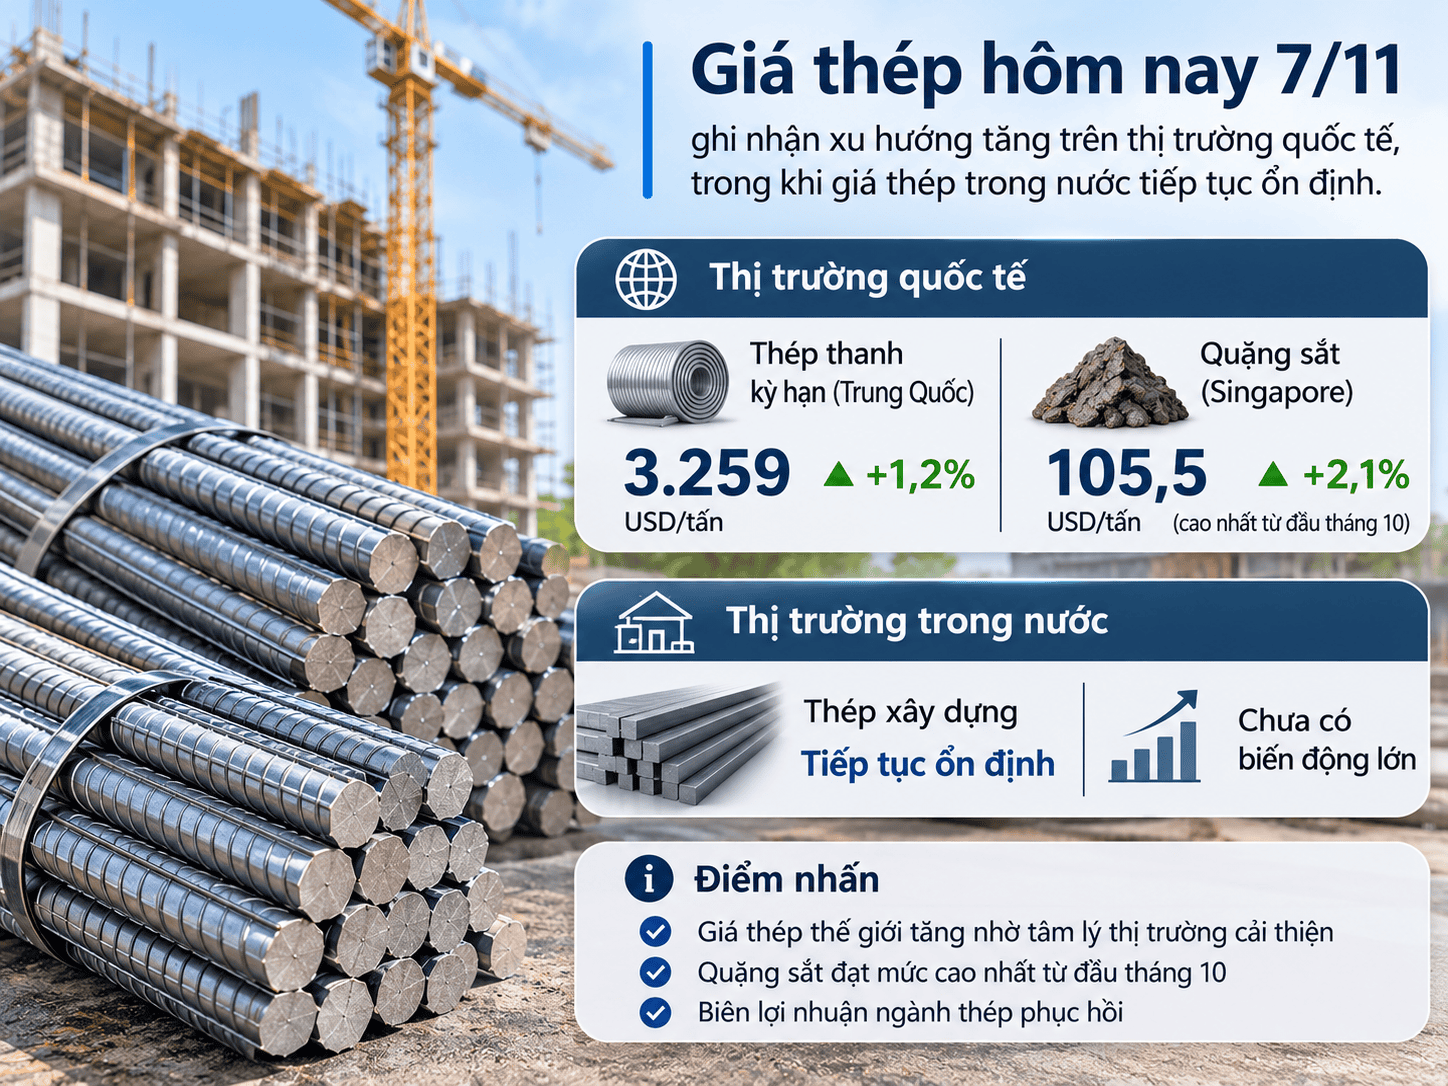
Giá thép hôm nay 7/11 ghi nhận xu hướng tăng trên thị trường quốc tế. Giá thép thanh kỳ hạn tại Trung Quốc đi lên, trong khi quặng sắt trên sàn Singapore đạt mức cao nhất kể từ đầu tháng 10 nhờ tâm lý thị trường cải thiện và biên lợi nhuận ngành thép phục hồi. Trong nước, giá thép xây dựng tiếp tục ổn định.
Thép và quặng sắt đồng loạt đi lên
Kết thúc phiên giao dịch ngày 6/11, hợp đồng thép thanh kỳ hạn tháng 12/2026 trên Sàn Giao dịch Thượng Hải (SHFE) tăng 30 nhân dân tệ, tương đương 1%, lên 3.045 nhân dân tệ/tấn.
Trên Sàn Giao dịch Đại Liên (DCE), giá quặng sắt kỳ hạn tháng 12 tăng 5,5 nhân dân tệ, tương đương 0,81%, lên 688 nhân dân tệ/tấn. Tại Sàn Giao dịch Singapore (SGX), hợp đồng quặng sắt kỳ hạn tháng 12 tăng 1,15 USD, tương đương 1,25%, lên 93 USD/tấn. Đây là mức cao nhất kể từ ngày 1/10.
Theo Reuters, giá quặng sắt đã tăng phiên thứ hai liên tiếp trong ngày 5/11, lên vùng cao nhất trong một tháng. Động lực chủ yếu đến từ sự phục hồi của thị trường chứng khoán Trung Quốc và biên lợi nhuận của các nhà sản xuất thép được cải thiện, qua đó hỗ trợ tâm lý nhà đầu tư.
Đáng chú ý, hợp đồng quặng sắt kỳ hạn tháng 1/2027 có khối lượng giao dịch lớn nhất trên sàn DCE tăng 1,77% trong phiên ban ngày, đạt 691 nhân dân tệ (103,61 USD)/tấn. Mức giá này cao nhất kể từ ngày 8/10.
Các chuyên gia tại công ty môi giới Everbright Futures cho rằng đà tăng mạnh của chứng khoán Trung Quốc trong ngày 4/11 đã góp phần cải thiện tâm lý trên thị trường hàng hóa. Trong khi đó, Galaxy Futures nhận định biên lợi nhuận ngành thép gần đây có dấu hiệu tốt lên, làm gia tăng kỳ vọng sản lượng gang lỏng sẽ phục hồi trong thời gian tới.
Sản lượng gang lỏng tăng thường kéo theo nhu cầu nguyên liệu đầu vào, trong đó có quặng sắt. Galaxy Futures cũng cho rằng giá quặng sắt hiện chịu ảnh hưởng đáng kể từ dòng tiền của các quỹ và tâm lý giao dịch, đồng thời kỳ vọng nhu cầu có thể xuất hiện tín hiệu tích cực vào cuối năm.
Than luyện cốc tăng mạnh, nguồn cung quặng sắt chịu sức ép chi phí
Không chỉ quặng sắt, nhóm nguyên liệu sản xuất thép cũng ghi nhận diễn biến tích cực. Giá than luyện cốc tăng 3,04%, trong khi than cốc tăng 3,65%. Đây là mức tăng trong một phiên mạnh nhất của than cốc kể từ cuối tháng 8, đồng thời đưa giá mặt hàng này lên mức cao nhất kể từ ngày 30/10.
Đà phục hồi diễn ra trong bối cảnh nguồn cung than khôi phục chậm, dù Chính phủ Trung Quốc nhiều lần kêu gọi đẩy nhanh hoạt động sản xuất nhằm bảo đảm nguồn cung năng lượng và nguyên liệu.
Trên sàn SHFE, các hợp đồng thép tham chiếu cũng đồng loạt tăng. Thép thanh tăng 1,43%, thép cuộn cán nóng tăng 1,49%, thép cuộn dây tăng 1% và thép không gỉ tăng 3,1%.
Ở phía nguồn cung quặng sắt, chi phí khai thác và vận chuyển đang trở thành yếu tố đáng chú ý. Vale, tập đoàn khai thác quặng sắt lớn nhất thế giới của Brazil, đang cân nhắc giảm 5 triệu tấn sản lượng trong năm 2027. Kế hoạch này bao gồm cả sản lượng tự khai thác và lượng quặng mua từ các nhà cung cấp bên thứ ba.
Giám đốc điều hành Gustavo Pimenta cho biết chi phí vận tải tăng đang gây áp lực lên biên lợi nhuận của tập đoàn. Vale hiện chưa công bố dự báo sản lượng chính thức cho năm 2027, nhưng vẫn giữ nguyên kế hoạch sản xuất năm 2026 ở mức 335 - 345 triệu tấn. Doanh nghiệp cho biết sản lượng nhiều khả năng nằm ở cận dưới của khoảng mục tiêu này.
Theo SMM, trong 9 tháng đầu năm 2026, 16 đơn vị khai thác quặng sắt lớn trên thế giới sản xuất khoảng 1,017 tỷ tấn, tăng 23 triệu tấn, tương đương 2,3% so với cùng kỳ năm trước.
Trong nhóm bốn nhà cung cấp lớn nhất gồm Rio Tinto, BHP, Fortescue và Vale, tổng sản lượng đạt 827,5 triệu tấn, chỉ tăng 0,6 triệu tấn. Điều này cho thấy phần lớn mức tăng nguồn cung toàn cầu đến từ các dự án khai thác mới thay vì các nhà sản xuất lớn truyền thống.
Cụ thể, mỏ Onslow của MinRes tại Australia tăng sản lượng thêm 8,79 triệu tấn. Trong khi đó, Guinea xuất khẩu 12,35 triệu tấn quặng sắt từ dự án Simandou, so với mức gần như bằng không trong cùng kỳ năm trước.
Ở chiều ngược lại, sản lượng từ các mỏ tự khai thác của Vale giảm 5,35 triệu tấn, mức giảm lớn nhất trong số các đơn vị khai thác được thống kê. Riêng hai khu vực Serra Norte và Serra Leste ở phía bắc Brazil ghi nhận sản lượng giảm 13,05 triệu tấn.
SMM cho biết cước vận chuyển quặng sắt từ cảng Tubarão (Brazil) đến Trung Quốc bình quân đạt 36,26 USD/tấn trong quý III, cao hơn đáng kể so với mức 24,67 USD/tấn trong quý I. Chi phí logistics tăng cũng tác động đến kế hoạch sản xuất của CSN Mineração, khiến doanh nghiệp phải hạ dự báo sản lượng năm 2026 xuống 39 - 41 triệu tấn, từ mức 45 - 47 triệu tấn trước đó.
Giá thép trong nước tiếp tục ổn định
Trái với diễn biến tăng trên các sàn giao dịch quốc tế, thị trường thép xây dựng trong nước chưa ghi nhận điều chỉnh giá mới. Các doanh nghiệp tiếp tục duy trì mặt bằng niêm yết ổn định.
Tại Hòa Phát, thép cuộn CB240 được báo giá 14.920 đồng/kg, trong khi thép thanh vằn D10 CB300 ở mức 14.210 đồng/kg.
Thép Việt Ý tại khu vực miền Bắc niêm yết CB240 ở mức 14.750 đồng/kg và CB300 ở mức 13.940 đồng/kg. Trong khi đó, Pomina và VJS miền Bắc cùng duy trì giá thép CB240 ở mức 14.850 đồng/kg.
Tại khu vực miền Trung, thép Kyoei và VAS cùng chào bán ở mức 15.050 đồng/kg.
Nhìn chung, thị trường thép quốc tế đang được hỗ trợ bởi tâm lý giao dịch tích cực hơn, biên lợi nhuận ngành thép cải thiện và kỳ vọng nhu cầu nguyên liệu tăng vào cuối năm. Tuy nhiên, diễn biến nguồn cung từ các mỏ lớn, chi phí vận tải và sức mua thực tế tại Trung Quốc vẫn là những yếu tố cần theo dõi. Trong nước, giá thép xây dựng hiện vẫn duy trì ổn định dù giá nguyên liệu quốc tế có xu hướng đi lên.