Giá thép trong nước ngày 2/11 tiếp tục ổn định tại cả ba miền Bắc, Trung và Nam, với mức giao dịch phổ biến từ 13.840-15.150 đồng/kg đối với thép cuộn CB240 và thép thanh vằn D10 CB300. Trên thị trường quốc tế, giá thép và nguyên liệu luyện kim biến động trái chiều khi nguồn cung, tồn kho và nhu cầu tiêu thụ tiếp tục tạo áp lực lên thị trường.
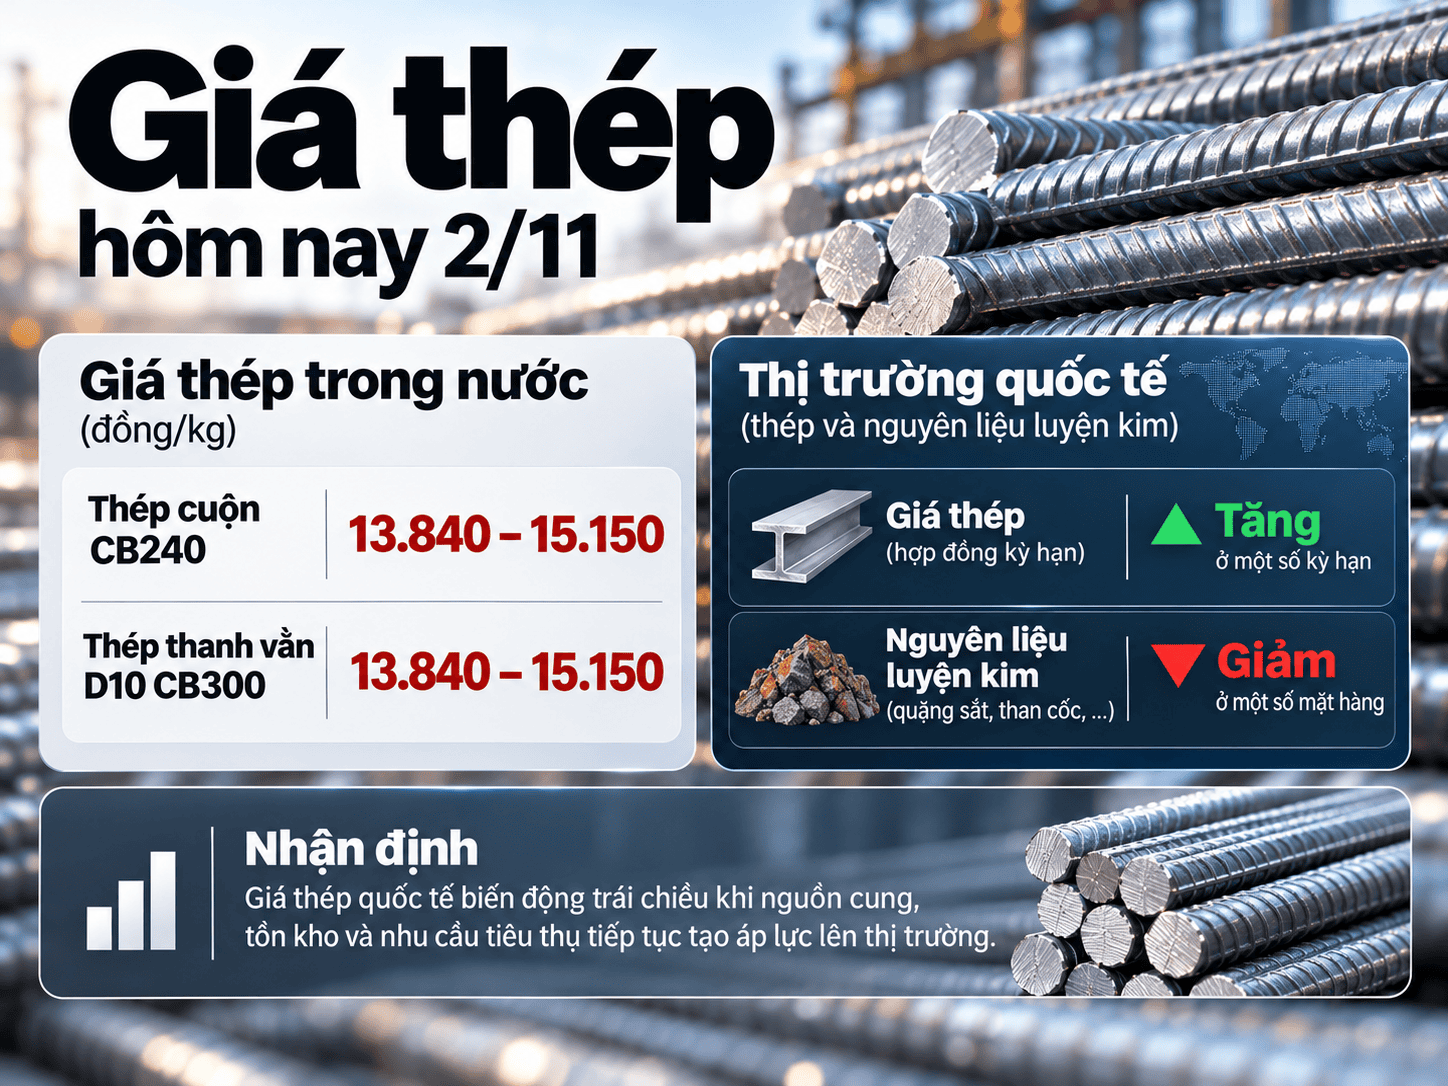
Giá thép trong nước ổn định tại cả ba miền
Theo dữ liệu cập nhật từ SteelOnline trong bản tin ngày 1/11, giá thép xây dựng tại thị trường trong nước chưa ghi nhận biến động đáng kể. Các thương hiệu lớn tiếp tục duy trì mức niêm yết đối với hai dòng sản phẩm CB240 và D10 CB300.
Tại miền Bắc, thép cuộn CB240 của Việt Đức được bán ở mức 14.650 đồng/kg, trong khi thép thanh vằn D10 CB300 có giá 13.950 đồng/kg. Với Hòa Phát, hai sản phẩm này lần lượt được niêm yết ở mức 14.920 đồng/kg và 14.210 đồng/kg.
Thép Việt Sing có giá CB240 là 14.750 đồng/kg và D10 CB300 ở mức 14.040 đồng/kg. Đối với Việt Ý, giá hai sản phẩm tương ứng là 14.750 đồng/kg và 13.940 đồng/kg. Trong khi đó, thép VAS niêm yết CB240 ở mức 14.950 đồng/kg, còn D10 CB300 có giá 13.840 đồng/kg.
Tại miền Trung, thép Việt Đức ghi nhận mức giá cao nhất trong nhóm được khảo sát, với CB240 ở mức 15.150 đồng/kg và D10 CB300 là 14.250 đồng/kg. Hòa Phát tiếp tục duy trì giá lần lượt 14.920 đồng/kg và 14.210 đồng/kg. Thép VAS có giá CB240 là 15.050 đồng/kg, D10 CB300 ở mức 14.140 đồng/kg.
Ở miền Nam, thép Hòa Phát được niêm yết ở mức 14.920 đồng/kg đối với CB240 và 14.720 đồng/kg đối với D10 CB300. Thép VAS lần lượt có giá 14.950 đồng/kg và 13.840 đồng/kg. Trong khi đó, TungHo giao dịch ở mức 14.850 đồng/kg đối với CB240 và 13.840 đồng/kg đối với D10 CB300.
Thị trường thép quốc tế biến động trái chiều
Trên thị trường quốc tế, thép và các nguyên liệu luyện kim trải qua tuần giao dịch với những nhịp tăng giảm đan xen. Đáng chú ý, giá thép cuộn cán nóng (HRC) có diễn biến khác biệt giữa các khu vực.
Tại Mỹ, tình trạng nguồn cung khan hiếm hỗ trợ giá HRC tăng khoảng 4,5%, lên 1.389 USD/tấn. Ở châu Âu, giá thép duy trì trong khoảng 740-760 EUR/tấn tại khu vực phía Bắc, trong khi thị trường phía Nam giảm nhẹ xuống 655 EUR/tấn.
Ngược lại, áp lực dư cung tiếp tục khiến giá xuất khẩu HRC của Trung Quốc giảm tuần thứ tư liên tiếp, xuống còn 495-505 USD/tấn.
Trên các sàn giao dịch, giá thép thanh Thượng Hải đứng quanh 3.051 CNY/tấn trong giai đoạn đầu tuần. Cùng thời điểm, giá quặng sắt trên sàn Đại Liên và Singapore lần lượt giảm về 678 CNY/tấn và 90,35 USD/tấn.
Giữa tuần, thị trường quặng sắt có thời điểm phục hồi khi hoạt động bảo dưỡng lò cao giảm, kéo theo nhu cầu nguyên liệu tăng nhẹ. Giá quặng sắt trên sàn SGX từng vượt 91,6 USD/tấn, trong khi hợp đồng tương lai tại Đại Liên chạm 682 CNY/tấn.
Tuy nhiên, xu hướng tăng không kéo dài. Áp lực chốt lời cùng lực cầu yếu khiến giá các mặt hàng quay đầu trong phiên cuối tuần. Thép thanh Thượng Hải giảm xuống 3.035 CNY/tấn, quặng sắt SGX lùi về vùng 90,7 USD/tấn, còn hợp đồng quặng sắt tại Đại Liên mất mốc 672 CNY/tấn. Giá than cốc và than luyện cốc cũng đồng loạt giảm gần 2%.
Tồn kho cao gây áp lực lên triển vọng ngành thép
Trong ngắn hạn, thị trường thép quốc tế vẫn đối mặt với sức ép từ lượng hàng tồn kho lớn và biên lợi nhuận sản xuất thấp.
Theo số liệu Steelhome được dẫn trong nguồn, lượng quặng sắt tồn kho tại các cảng lớn của Trung Quốc đã tăng lên 153,72 triệu tấn. Trong khi đó, thống kê của Mysteel cho thấy chỉ khoảng 11,26% doanh nghiệp sản xuất thép duy trì được hoạt động có lãi.
Nguồn cung còn chịu tác động từ các biện pháp hạn chế sản xuất tại tỉnh Hà Bắc nhằm kiểm soát ô nhiễm môi trường. Những biện pháp này dự kiến kéo dài đến giữa tháng 11, qua đó ảnh hưởng đến sản lượng thép tại một trong những khu vực sản xuất quan trọng của Trung Quốc.
Ở chiều ngược lại, tồn kho thép xây dựng đã giảm xuống 6,41 triệu tấn. Tuy nhiên, tốc độ tiêu thụ thực tế có dấu hiệu chậm lại do tâm lý thận trọng của thị trường và nhu cầu thu hồi dòng tiền cuối năm từ các đơn vị thương mại.
Những yếu tố trên cho thấy thị trường thép vẫn chưa có nền tảng đủ rõ ràng để duy trì xu hướng phục hồi ổn định. Trong thời gian tới, diễn biến giá sẽ tiếp tục phụ thuộc vào tốc độ tiêu thụ, chính sách kiểm soát sản xuất và khả năng cải thiện biên lợi nhuận của các doanh nghiệp trong ngành.