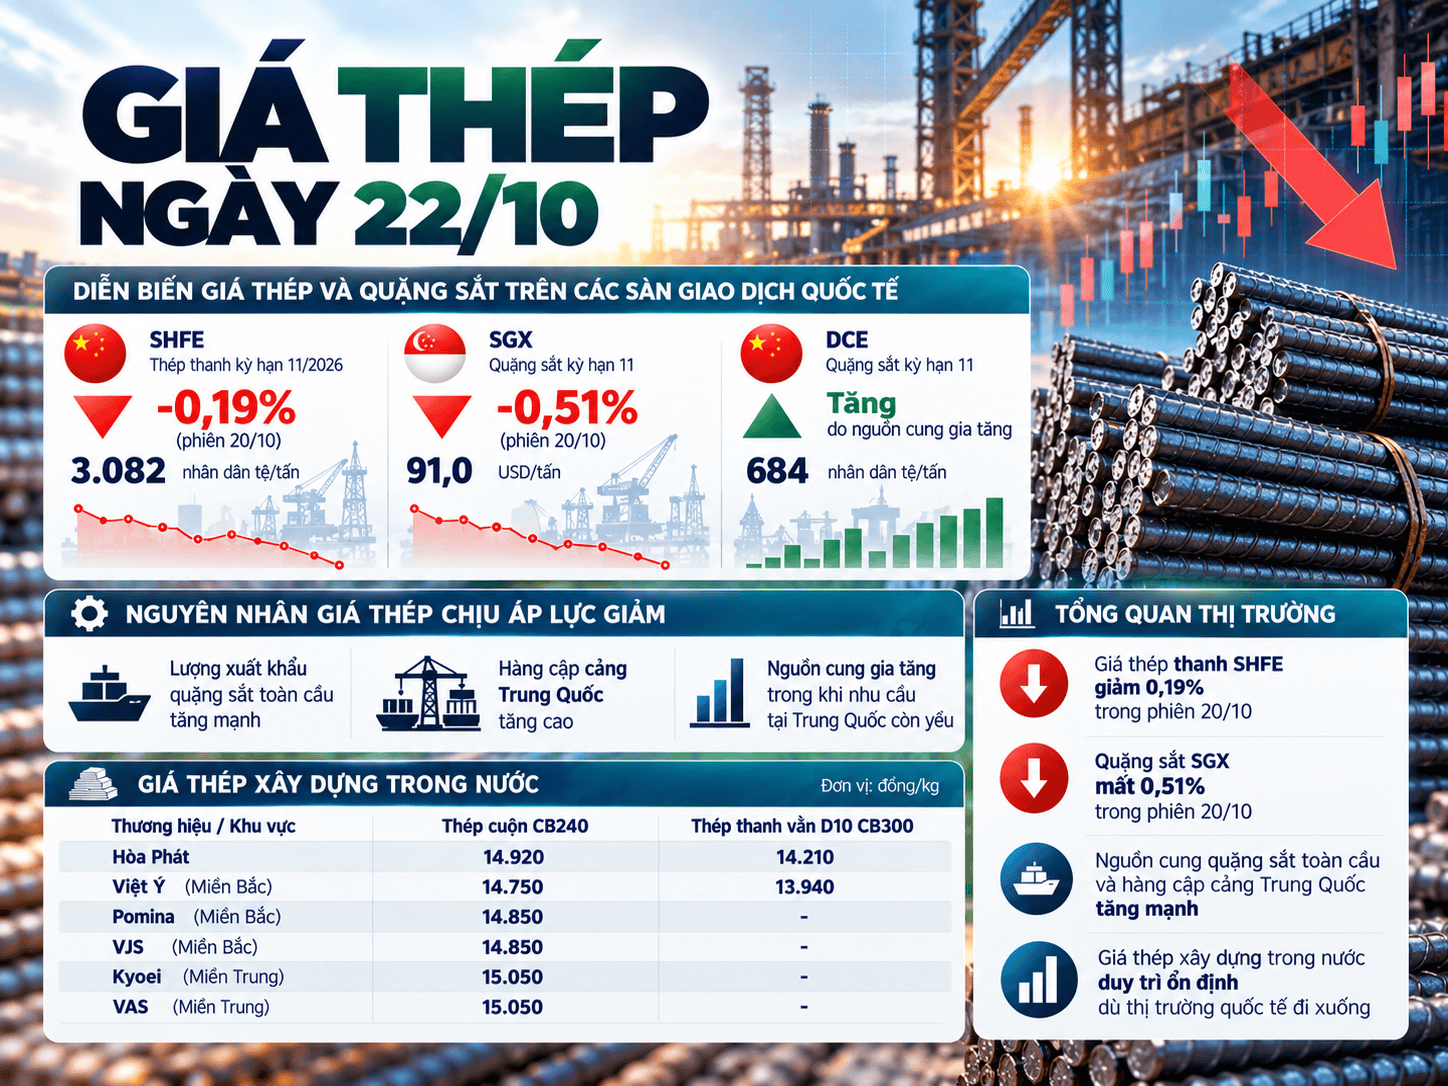
Giá thép ngày 22/10 tiếp tục chịu áp lực từ nguồn cung quặng sắt gia tăng, trong bối cảnh xuất khẩu toàn cầu và lượng hàng cập cảng Trung Quốc tăng mạnh. Trước đó, trong phiên 20/10, giá thép thanh SHFE giảm 0,19%, còn giá quặng sắt trên sàn SGX mất 0,51%. Tại Việt Nam, giá thép xây dựng vẫn duy trì ổn định, bất chấp diễn biến giảm của thị trường quốc tế.
Giá thép và quặng sắt thế giới đồng loạt suy yếu
Kết thúc phiên giao dịch ngày 20/10, hợp đồng thép thanh giao tháng 11/2026 trên Sàn Giao dịch Thượng Hải (SHFE) giảm 6 nhân dân tệ, tương đương 0,19%, xuống còn 3.098 nhân dân tệ/tấn. Trên Sàn Giao dịch Đại Liên (DCE), giá quặng sắt kỳ hạn tháng 11 giảm 2,5 nhân dân tệ, tương ứng 0,36%, về mức 688 nhân dân tệ/tấn.
Tại Singapore, hợp đồng quặng sắt giao tháng 11 trên Sàn Giao dịch SGX mất 0,47 USD, tương đương 0,51%, xuống còn 91,1 USD/tấn.
Theo Reuters, giá quặng sắt kỳ hạn tiếp tục suy yếu trong phiên 20/10 khi lượng xuất khẩu quặng sắt toàn cầu tăng mạnh, đồng thời khối lượng hàng cập cảng Trung Quốc cũng đi lên. Diễn biến này phản ánh áp lực nguồn cung vẫn ở mức cao trong bối cảnh nhu cầu thép chưa phục hồi rõ rệt.
Trên sàn DCE, hợp đồng quặng sắt giao tháng 1/2027 được giao dịch nhiều nhất giảm 0,15%, xuống còn 681,5 nhân dân tệ/tấn, tương đương 102,04 USD/tấn.
Dữ liệu từ công ty tư vấn Mysteel cho thấy trong tuần kết thúc ngày 18/10, lượng quặng sắt xuất khẩu toàn cầu tăng 3,89 triệu tấn so với tuần trước, lên 34,77 triệu tấn. Riêng Australia và Brazil ghi nhận tổng lượng xuất khẩu tăng 4,79 triệu tấn, đạt 29,82 triệu tấn.
Cùng thời gian này, lượng quặng sắt cập cảng tại 47 cảng của Trung Quốc tăng 2,73 triệu tấn, lên 28,35 triệu tấn. Các chuyên gia tại công ty môi giới Everbright Futures nhận định lượng quặng sắt xuất khẩu từ các nhà cung cấp tăng so với tháng trước, trong khi lượng hàng vận chuyển đến Trung Quốc tiếp tục phục hồi. Điều này cho thấy áp lực nguồn cung chưa có dấu hiệu giảm rõ rệt.
Nguồn cung từ các tập đoàn khai khoáng và nhu cầu thép Trung Quốc
Tình hình sản xuất tại các tập đoàn khai khoáng lớn tiếp tục là yếu tố đáng chú ý đối với triển vọng nguồn cung quặng sắt.
Trong quý III, sản lượng quặng sắt tại các mỏ ở Tây Australia của BHP đạt 71,9 triệu tấn, tăng so với mức 70,2 triệu tấn cùng kỳ năm ngoái. Tập đoàn này đang từng bước nâng công suất nhằm hướng tới mục tiêu sản lượng 305 triệu tấn/năm vào cuối năm tài chính 2028.
Theo các nhà phân tích của Shanghai Metals Market (SMM), BHP giữ nguyên dự báo sản lượng năm tài chính 2027 ở mức 255–265,5 triệu tấn, tính theo phần sở hữu của tập đoàn. Triển vọng này cho thấy nguồn cung quặng sắt vận chuyển bằng đường biển phục vụ các nhà sản xuất thép toàn cầu dự kiến duy trì ổn định.
Ở chiều ngược lại, Kumba Iron Ore, công ty con tại Nam Phi của Anglo American, thông báo sản lượng quặng sắt quý III giảm 19% so với cùng kỳ, xuống còn 7,5 triệu tấn. Nguyên nhân chủ yếu là hoạt động sản xuất tập trung nhiều hơn vào nửa đầu năm 2026. Dù sản lượng quý III giảm, Kumba vẫn dự kiến hoàn thành mục tiêu cả năm với sản lượng 31–33 triệu tấn và lượng bán ra 35–37 triệu tấn.
Trên sàn DCE, các nguyên liệu sản xuất thép khác cũng giảm giá. Than luyện cốc mất 2,36%, trong khi than cốc giảm 0,41%. Tại tỉnh Sơn Tây, ngày càng nhiều mỏ than luyện cốc hoạt động trở lại. Dữ liệu của Mysteel cho thấy đến ngày 19/10, còn 48 mỏ tạm dừng sản xuất, giảm 6 mỏ so với tuần trước.
Các hợp đồng thép chủ chốt trên sàn SHFE phần lớn đi xuống. Giá thép thanh giảm 0,32%, thép cuộn cán nóng giảm 0,31%, trong khi thép không gỉ gần như không thay đổi.
Về nhu cầu, số liệu từ Cục Thống kê Quốc gia Trung Quốc (NBS) cho thấy đầu tư bất động sản trong 9 tháng đầu năm giảm 20,6% so với cùng kỳ năm trước, xuống còn 5.340 tỷ nhân dân tệ. Diện tích nhà ở khởi công mới giảm 24,9%, còn 340,31 triệu m²; riêng diện tích nhà ở khởi công mới giảm 25,4%, trong khi diện tích nhà bán ra giảm 13,2%.
Trong tháng 9, đầu tư bất động sản tại Trung Quốc đạt 538,5 tỷ nhân dân tệ, tăng 8,4% so với tháng trước và là mức cao nhất trong 3 tháng. Tuy nhiên, con số này vẫn thấp hơn 27,2% so với cùng kỳ năm ngoái.
Thời gian gần đây, Bắc Kinh triển khai thêm các biện pháp liên quan đến cơ chế bán nhà, hỗ trợ lãi suất vay mua nhà và quy định vận hành quỹ tiết kiệm nhà ở nhằm thúc đẩy nhu cầu. Dù vậy, mức suy giảm trong các chỉ số bất động sản vẫn cho thấy thị trường chưa phục hồi vững chắc.
Theo GMK Center, xuất khẩu thép của Trung Quốc trong tháng 9 đạt 10,49 triệu tấn, tăng 3,3% so với tháng trước và tăng 0,3% so với cùng kỳ năm 2025. Tính chung 9 tháng đầu năm, lượng thép thành phẩm xuất khẩu đạt 85,64 triệu tấn, giảm 2,6% so với cùng kỳ.
Giá thép xây dựng trong nước tiếp tục đi ngang
Trái ngược với diễn biến giảm trên thị trường quốc tế, giá thép xây dựng trong nước tiếp tục được các doanh nghiệp duy trì ổn định theo bảng giá gần nhất.
Hòa Phát niêm yết thép CB240 ở mức 14.920 đồng/kg và thép D10 CB300 ở mức 14.210 đồng/kg. Tại miền Bắc, thép Việt Ý có giá CB240 là 14.750 đồng/kg, còn CB300 ở mức 13.940 đồng/kg.
Trong khi đó, Pomina và VJS tại miền Bắc cùng duy trì giá thép CB240 ở mức 14.850 đồng/kg. Tại miền Trung, thép Kyoei và VAS được chào bán ở mức 15.050 đồng/kg.
Nhìn chung, giá thép xây dựng trong nước chưa ghi nhận điều chỉnh mới dù giá thép thanh và quặng sắt quốc tế giảm trong phiên gần nhất. Trong thời gian tới, diễn biến giá sẽ tiếp tục phụ thuộc vào nguồn cung nguyên liệu, nhu cầu thép tại Trung Quốc và khả năng phục hồi của lĩnh vực bất động sản.
Nguồn cung quặng sắt gia tăng đang tạo áp lực lên giá, trong khi triển vọng tiêu thụ thép vẫn chưa rõ ràng. Vì vậy, thị trường cần thêm tín hiệu về hoạt động xây dựng và nhu cầu bổ sung nguyên liệu trước khi có thể xác định xu hướng giá bền vững hơn.