Các công ty chứng khoán vừa phát hành báo cáo phân tích về 4 mã cổ phiếu NT2, VPB, VNM và PNJ trước phiên giao dịch ngày 22/10.
Công ty Chứng khoán Vietcombank (VCBS) đưa ra khuyến nghị mua cổ phiếu của CTCP Điện lực Dầu khí Nhơn Trạch 2 (mã NT2) với giá mục tiêu 28.200 đồng/cổ phiếu, tăng 19% so với định giá trước đó.
Kết quả kinh doanh quý III/2026 của NT2 ghi nhận doanh thu 2.807 tỷ đồng (tăng 46%) và lợi nhuận sau thuế 418 tỷ đồng (tăng 95%). Lũy kế 9 tháng năm 2026, doanh thu đạt 7.803 tỷ đồng (tăng 44%) và lợi nhuận sau thuế đạt 906 tỷ đồng (tăng 57%).
Sản lượng điện cả năm 2026 dự kiến tăng 35%. Điều này nhờ nhu cầu tiêu thụ điện toàn quốc tăng khoảng 10%, sản lượng Qc được NSMO phân bổ cao, nguồn khí nội địa được ưu tiên và thời tiết El Nino kéo dài đến hết năm.
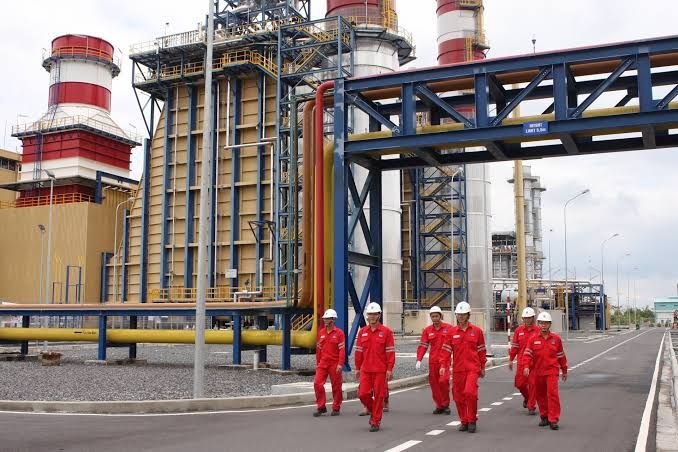
Biên lợi nhuận gộp cải thiện nhờ NT2 đã trích hết khấu hao máy móc thiết bị. Đồng thời, giá bán điện thị trường (FMP) bình quân năm 2026 dự báo đạt 1.400 đồng/kWh (tăng 56%).
Tài chính lành mạnh với hơn 5.300 tỷ đồng tiền gửi ngân hàng ngắn hạn, hưởng lãi suất từ 4,6% đến 8,6%/năm, tạo nguồn thu tài chính ổn định.
Công ty Chứng khoán Agriseco (AGR) khuyến nghị tăng tỷ trọng cổ phiếu Ngân hàng TMCP Việt Nam Thịnh Vượng (mã VPB) với giá mục tiêu 28.000 đồng/cổ phiếu (tiềm năng tăng giá 17%).
Quý III/2026, VPB đạt lợi nhuận trước thuế 11.031 tỷ đồng (tăng 20%). Lũy kế 9 tháng đạt 29.911 tỷ đồng (tăng 47%), hoàn thành 72% kế hoạch năm. Thu nhập hoạt động tăng 25% nhờ thu nhập lãi thuần tăng 27% và thu nhập dịch vụ tăng 76%. Tỷ lệ chi phí/thu nhập (CIR) giảm xuống 21%, biên lãi ròng (NIM) giữ ở mức 5,2%, tỷ lệ nợ xấu giảm về 3,1%.
Đến cuối quý III/2026, tăng trưởng tín dụng VPB đạt 28,4%, cao hơn mức 11% của toàn ngành. Cho vay doanh nghiệp tăng 31%, cho vay cá nhân tăng 25%. Dư nợ tập trung ở bất động sản (tăng 30%, chiếm 36% tổng dư nợ), xây dựng (tăng 28%), thương mại và công nghiệp (tăng 28%). Huy động vốn tăng 34,2%, giữ tỷ lệ LDR ở mức 82%.
Agriseco dự báo tăng trưởng tín dụng cả năm của VPB đạt 30-35%. Ngân hàng cũng có kế hoạch phát hành riêng lẻ 5% vốn (hơn 624 triệu cổ phiếu) cho đối tác nước ngoài để tăng vốn điều lệ lên hơn 106.200 tỷ đồng, tạo thêm dư nợ và thu hút vốn ngoại. Tuy nhiên, tỷ trọng cho vay bất động sản lớn là điểm cần lưu ý về chất lượng tài sản.
Theo Công ty Chứng khoán TCBS, tổng lợi nhuận 6 tháng đầu năm của 10 doanh nghiệp ngành thực phẩm tăng 33,6% (đạt 12.539 tỷ đồng), dù doanh thu chỉ tăng 7,4%. Nguyên nhân chủ yếu đến từ việc mở rộng biên lợi nhuận gộp từ 28,2% lên 31,1%.
Riêng Công ty cổ phần Sữa Việt Nam (mã VNM) đóng góp 49,3% vào mức tăng lợi nhuận chung của toàn ngành. Các doanh nghiệp khác như IDP, PAN, MSN, KDC tăng lợi nhuận trên 100% nhờ yếu tố ngắn hạn như thoái vốn, mảng khai khoáng hoặc nền so sánh thấp. TCBS đánh giá mặt bằng lợi nhuận này khó duy trì liên tục.
TCBS nhận định VNM là cổ phiếu hấp dẫn nhất ngành khi đạt ROE 34,5% và P/E ở mức 11,0 lần (thấp hơn trung vị 3 năm là 15,7 lần).
Các mã MCH, QNS, IDP ở mức trung tính do P/E cao hơn trung vị 3 năm từ 39,2% đến 68,5%. Các mã SBT, VSF, KDC, MML kém hấp dẫn do lợi nhuận lõi mỏng hoặc nợ cao. AIG, PAN và MSN chưa xếp hạng. Rủi ro chung của ngành là chính sách thuế tiêu thụ đặc biệt với nước ngọt có đường và thuế VAT 10% áp dụng từ ngày 01/01/2027.
Công ty Chứng khoán BIDV (BSC) tiếp tục không đưa ra khuyến nghị mua đối với cổ phiếu Công ty cổ phần Vàng bạc Đá quý Phú Nhuận (mã PNJ).
BSC cho rằng nhà đầu tư cần theo dõi thêm tình hình thanh khoản, tiến độ tái cấu trúc và thay đổi cơ cấu cổ đông sau khi phát hành riêng lẻ.
Định giá của PNJ hiện chưa đủ hấp dẫn trong điều kiện lãi suất cao và thanh khoản cải thiện chậm. Kế hoạch năm 2027 của PNJ đặt mục tiêu lãi 100 tỷ đồng (so với mức dự báo lỗ 6.271 tỷ đồng năm 2026), tương ứng P/E dự phóng 2027 ở mức 101 lần và P/B dự phóng 2027 ở mức 1,5 lần.