Lãi suất huy động tại nhiều ngân hàng tiếp tục điều chỉnh, trong đó Techcombank giảm tới 0,4 điểm phần trăm ở một số kỳ hạn. Trong khi đó, lãi suất cho vay phát sinh mới bình quân giảm còn 8,88%/năm, tạo thêm dư địa vốn cho doanh nghiệp.
Lãi suất huy động tại các ngân hàng tiếp tục phân hóa
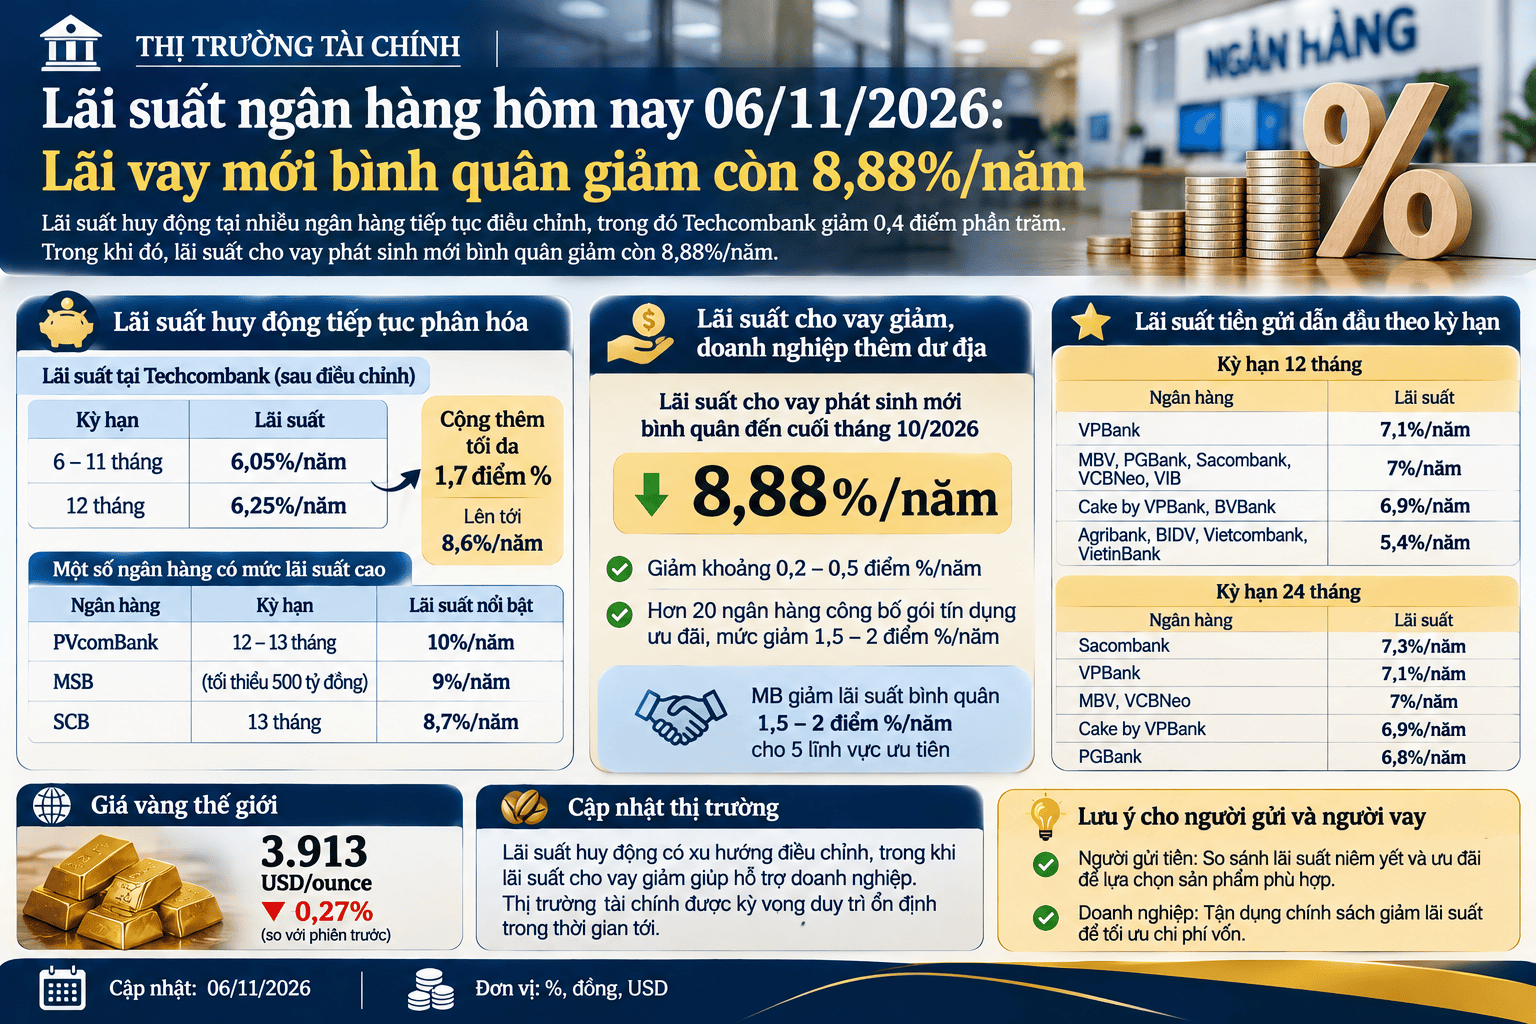
Thị trường tiền gửi những ngày đầu tháng 11 ghi nhận xu hướng điều chỉnh tại một số ngân hàng, trong khi mặt bằng lãi suất giữa các nhà băng vẫn có sự chênh lệch đáng kể. Đáng chú ý, Techcombank tiếp tục giảm lãi suất huy động trong chưa đầy 2 tuần ở các kỳ hạn từ 6–12 tháng, với mức điều chỉnh 0,4 điểm phần trăm.
Sau khi điều chỉnh, lãi suất tiền gửi Phát Lộc Online tại Techcombank còn 6,05%/năm đối với kỳ hạn 6–11 tháng và 6,25%/năm ở kỳ hạn 12 tháng đây đồng thời cũng là mức lãi suất tiền gửi cao nhất theo niêm yết của ngân hàng.
Lãi suất tiết kiệm các kỳ hạn còn lại vẫn được giữ nguyên mức cũ, bao gồm kỳ hạn 1-2 tháng 4,25%/năm, kỳ hạn 3-5 tháng 4,55%/năm, kỳ hạn 13-36 tháng 5,35%/năm.
Bên cạnh đó, ngân hàng vừa công bố triển khai chương trình cộng thêm lãi suất tối đa 1,7 điểm phần trăm cho khoản tiền gửi đầu tiên trong tháng. Nếu đáp ứng đầy đủ điều kiện, khách hàng có thể nhận mức lãi suất lên tới 8,4%/năm ở kỳ hạn 6 tháng và 8,6%/năm ở kỳ hạn 12 tháng.
Chương trình ưu đãi này áp dụng cho các khoản tiền gửi kỳ hạn 3, 6 và 12 tháng. Khách hàng cần đáp ứng điều kiện của ngân hàng và không tất toán trước hạn để được hưởng mức lãi suất cộng thêm.
Tại các ngân hàng khác, mặt bằng lãi suất cũng có sự phân hóa theo kỳ hạn và hình thức gửi tiền. Theo bảng lãi suất cập nhật ngày 5/11, VPBank niêm yết mức 7,1%/năm đối với tiền gửi kỳ hạn 12 tháng, trong khi Sacombank áp dụng mức cao nhất 7,3%/năm ở kỳ hạn 24 tháng.
Một số ngân hàng vẫn đưa ra mức lãi suất đặc biệt cao hơn đáng kể so với biểu niêm yết thông thường. Cụ thể, PVcomBank áp dụng lãi suất 10%/năm đối với tiền gửi kỳ hạn 12-13 tháng, lĩnh lãi cuối kỳ, cho khoản tiền gửi từ 2.000 tỷ đồng; cùng mức, MSB có mức lãi suất 9%/năm với số dư tối thiểu 500 tỷ đồng.
Tại SCB, sản phẩm tiền gửi kỳ hạn 13 tháng được áp dụng lãi suất 8,7%/năm. Mức này chỉ áp dụng đối với kỳ hạn 13 tháng của sản phẩm “Tiền gửi thông thường 13 tháng”, dành cho khách hàng lĩnh lãi cuối kỳ. Đây đều là những mức lãi suất đi kèm điều kiện riêng về quy mô tiền gửi hoặc sản phẩm, không áp dụng đại trà cho mọi khách hàng.
Một số ngân hàng áp dụng lãi suất cao hơn đối với kỳ hạn dài. Chẳng hạn, Sacombank niêm yết 7%/năm ở kỳ hạn 12 tháng và 7,3%/năm ở kỳ hạn 24 tháng. Trong khi đó, MBV và VCBNeo cùng duy trì mức 7%/năm cho cả kỳ hạn 12 tháng và 24 tháng. VPBank niêm yết 7,1%/năm ở cả hai kỳ hạn, cao hơn mức 7%/năm áp dụng cho kỳ hạn 6 tháng.
Tại VPBank và VCBNeo, lãi suất kỳ hạn 6 tháng cùng đạt 7%/năm, tương đương hoặc gần bằng mức áp dụng ở kỳ hạn 12 tháng và 24 tháng. Cake by VPBank cũng niêm yết 6,9%/năm cho cả ba kỳ hạn 6, 12 và 24 tháng.
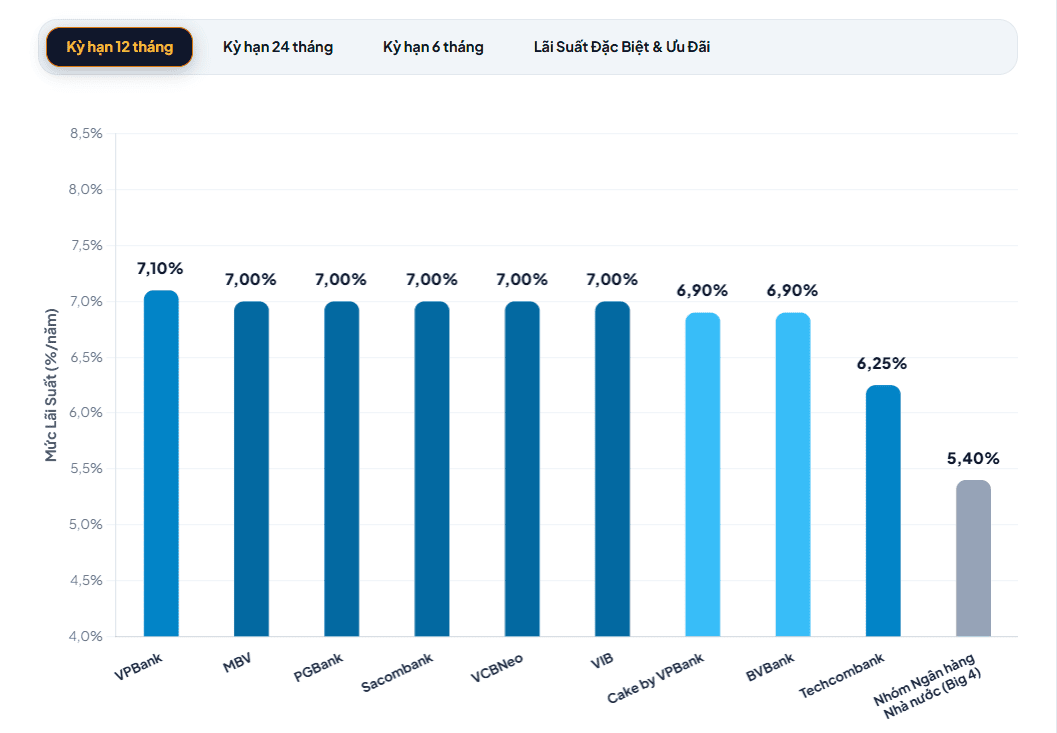
Xét riêng kỳ hạn 12 tháng, VPBank dẫn đầu bảng tổng hợp với lãi suất 7,1%/năm. Nhóm MBV, PGBank, Sacombank, VCBNeo và VIB cùng niêm yết 7%/năm; Cake by VPBank và BVBank áp dụng 6,9%/năm. Trong khi đó, Agribank, BIDV, Vietcombank và VietinBank cùng niêm yết 5,4%/năm.
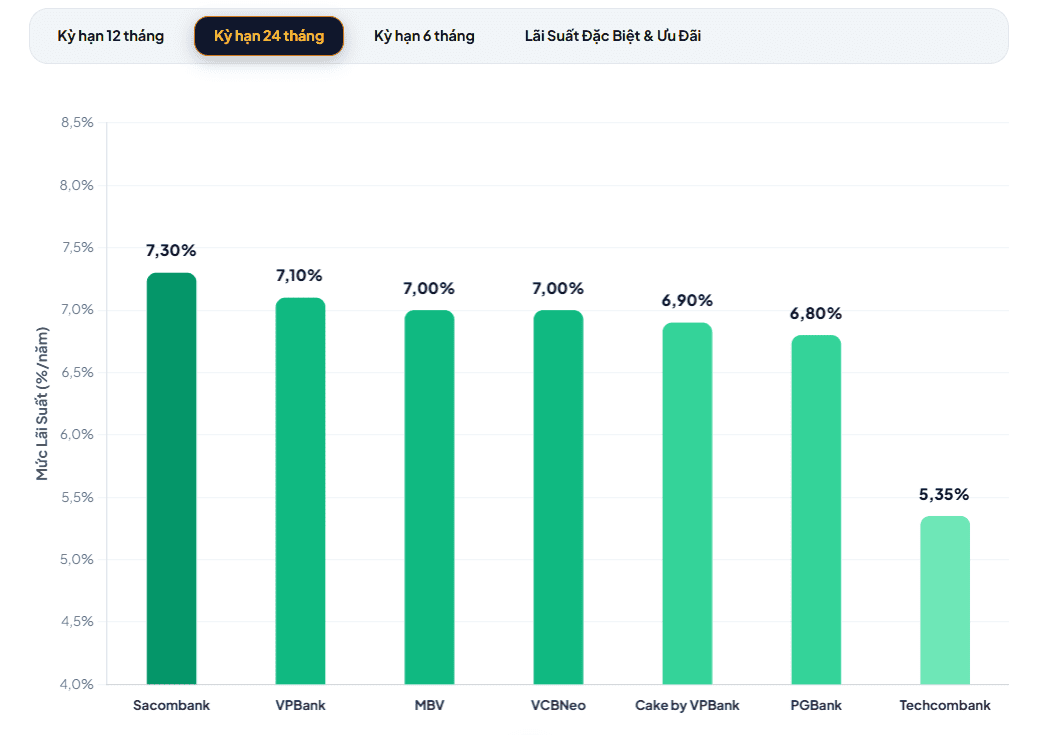
Ở kỳ hạn 24 tháng, Sacombank đứng đầu với mức 7,3%/năm, tiếp đến là VPBank với 7,1%/năm. MBV và VCBNeo cùng áp dụng 7%/năm, Cake by VPBank niêm yết 6,9%/năm, còn PGBank ở mức 6,8%/năm.
Lãi suất cho vay giảm, doanh nghiệp có thêm nguồn lực sản xuất
Không chỉ thị trường huy động, mặt bằng lãi suất cho vay cũng ghi nhận những điều chỉnh theo định hướng hỗ trợ doanh nghiệp và nền kinh tế. Theo thông tin từ Ngân hàng Nhà nước (NHNN), đến cuối tháng 10, toàn bộ 46 ngân hàng thương mại đã giảm lãi suất tiền gửi niêm yết đối với các kỳ hạn từ 6 tháng trở lên.
Cùng với đó, hơn 20 ngân hàng công bố các chương trình tín dụng ưu đãi dành cho khách hàng thuộc lĩnh vực sản xuất, kinh doanh và các ngành được ưu tiên. Mức giảm lãi suất cho vay phổ biến từ 1,5–2 điểm phần trăm/năm, góp phần giảm chi phí vốn và hỗ trợ doanh nghiệp duy trì hoạt động.
Cuối tháng 10/2026, lãi suất cho vay phát sinh mới bình quân giảm khoảng 0,2–0,5 điểm phần trăm/năm, xuống còn 8,88%/năm. Diễn biến này phản ánh xu hướng giảm chi phí tín dụng trong bối cảnh nhu cầu vốn phục vụ sản xuất, kinh doanh tăng lên vào giai đoạn cuối năm.
Tại MB, ngân hàng triển khai chính sách giảm lãi suất bình quân từ 1,5–2 điểm phần trăm/năm cho khách hàng thuộc 5 lĩnh vực ưu tiên. Chương trình áp dụng đối với cả khoản vay mới và dư nợ hiện hữu, qua đó mở rộng phạm vi hỗ trợ thay vì chỉ tập trung vào các khoản giải ngân mới.
Việc giảm lãi suất cho vay được kỳ vọng giúp doanh nghiệp tiết kiệm chi phí tài chính, cải thiện dòng tiền và bổ sung nguồn lực cho kế hoạch sản xuất, kinh doanh cuối năm. Tuy nhiên, mức lãi suất thực tế vẫn phụ thuộc vào lĩnh vực hoạt động, phương án sử dụng vốn, thời hạn vay và điều kiện tín dụng của từng khách hàng.
Trong bối cảnh lãi suất huy động có xu hướng điều chỉnh nhưng vẫn phân hóa giữa các ngân hàng, việc duy trì mặt bằng cho vay hợp lý tiếp tục là bài toán cần cân đối. Các chương trình tín dụng ưu đãi cùng chính sách điều hành của NHNN sẽ đóng vai trò quan trọng trong việc hỗ trợ doanh nghiệp tiếp cận vốn, đồng thời bảo đảm an toàn hoạt động của hệ thống ngân hàng.