Công ty Cổ phần Đầu tư Phát triển Hạ tầng Khu công nghiệp Đồng Nai (mã chứng khoán: HPI - sàn UPCoM) là một trong những doanh nghiệp sở hữu lợi thế quỹ đất phát triển bất động sản khu công nghiệp và hạ tầng kỹ thuật lâu đời tại Đồng Nai – thủ phủ công nghiệp của khu vực phía Nam. Mặc dù sở hữu các tài sản có vị trí chiến lược như Khu công nghiệp Agtex Long Bình và dự án Khu dân cư dịch vụ Agtex Long Bình, kết quả kinh doanh của HPI trong giai đoạn 2020 – 2024 lại ghi nhận sự biến động lớn về doanh thu và biên lợi nhuận, chịu áp lực đáng kể từ chi phí vốn cũng như tốc độ lấp đầy dự án.
Bài phân tích cổ phiếu HPI chi tiết dưới đây sẽ bóc tách toàn diện kết quả hoạt động kinh doanh, cấu trúc bảng cân đối kế toán, hiệu quả vận hành giai đoạn 2020 – 2024, đồng thời cập nhật diễn biến kỹ thuật đến năm 2026 nhằm giúp nhà đầu tư nhận diện rõ ràng các điểm tựa tăng trưởng cùng những rủi ro cốt lõi của doanh nghiệp này.
Công ty Cổ phần Đầu tư Phát triển Hạ tầng Khu công nghiệp Đồng Nai (HPI) tiền thân là doanh nghiệp gắn liền với hạ tầng công nghiệp địa phương. Doanh nghiệp tập trung hoạt động trong các lĩnh vực kinh doanh chính bao gồm:
Cơ cấu tài sản và đặc tính giao dịch
Tính đến giai đoạn hiện tại trên thị trường chứng khoán:
Hoạt động kinh doanh của HPI giai đoạn 2020 – 2024 thể hiện rõ đặc thù của doanh nghiệp cho thuê hạ tầng khu công nghiệp: doanh thu có sự đan xen giữa dòng tiền thu phí dịch vụ ổn định hàng năm và các khoản doanh thu đột biến từ việc ghi nhận cho thuê đất diện tích lớn.
| Chỉ tiêu kết quả kinh doanh | Năm 2020 | Năm 2021 | Năm 2022 | Năm 2023 | Năm 2024 |
|---|---|---|---|---|---|
| 1. Doanh thu bán hàng và cung cấp dịch vụ | 78.412.503.120 | 82.104.394.100 | 95.266.666.667 | 88.402.777.778 | 102.626.882.899 |
| 2. Doanh thu thuần | 78.412.503.120 | 82.104.394.100 | 95.266.666.667 | 88.402.777.778 | 102.626.882.899 |
| 3. Giá vốn hàng bán | 48.828.357.230 | 51.973.050.318 | 58.041.666.666 | 54.370.370.371 | 62.589.418.681 |
| 4. Lợi nhuận gộp | 29.584.145.890 | 30.131.343.782 | 37.225.000.001 | 34.032.407.407 | 40.037.464.218 |
| 5. Doanh thu hoạt động tài chính | 1.216.272.100 | 2.000.735.537 | 1.688.808.000 | 3.051.037.846 | 2.118.290.000 |
| 6. Chi phí tài chính | 8.148.951.213 | 7.535.566.001 | 6.525.879.516 | 5.462.220.118 | 4.583.700.933 |
| Trong đó: Chi phí lãi vay | 8.148.951.213 | 7.535.566.001 | 6.525.879.516 | 5.462.220.118 | 4.583.700.933 |
| 7. Chi phí bán hàng | 1.200.000.000 | 1.191.400.000 | 1.450.000.000 | 1.300.000.000 | 1.600.000.000 |
| 8. Chi phí quản lý doanh nghiệp | 9.676.642.660 | 10.723.679.527 | 11.524.693.324 | 12.071.146.427 | 13.584.810.457 |
| 9. Lợi nhuận thuần từ hoạt động kinh doanh | 11.774.824.117 | 12.681.433.791 | 19.413.235.161 | 18.250.078.708 | 22.387.242.828 |
| 10. Lợi nhuận khác | -27.938.501 | -161.488.319 | 186.345.960 | 231.207.671 | 150.997.000 |
| 11. Lợi nhuận trước thuế | 11.746.885.616 | 12.519.945.472 | 19.599.581.121 | 18.481.286.379 | 22.538.239.828 |
| 12. Chi phí thuế TNDN hiện hành | 2.349.377.123 | 2.503.989.094 | 3.919.916.224 | 3.696.257.276 | 4.507.647.966 |
| 13. Lợi nhuận sau thuế | 9.397.508.493 | 10.015.956.378 | 15.679.664.897 | 14.785.029.103 | 18.030.591.862 |
Xu hướng tăng trưởng doanh thu thuần: Doanh thu thuần của HPI duy trì đà tăng đều đặn từ mức 78,41 tỷ VNĐ (năm 2020) lên 102,63 tỷ VNĐ (năm 2024). Tốc độ tăng trưởng doanh thu ổn định nhờ duy trì thu phí dịch vụ quản lý hạ tầng, cung cấp nước sạch, xử lý nước thải và cho thuê kho xưởng tại Khu công nghiệp Agtex Long Bình.
Cải thiện biên lợi nhuận gộp: Biên lợi nhuận gộp của doanh nghiệp dao động từ 36,6% đến 39,1% trong giai đoạn 2020 – 2024. Mức biên gộp này phản ánh lợi thế chi phí vốn đầu tư hạ tầng ban đầu thấp của các khu công nghiệp đã đi vào hoạt động lâu năm.
Xu hướng chi phí tài chính: Chi phí lãi vay có sự sụt giảm rõ rệt từ 8,15 tỷ VNĐ (năm 2020) xuống còn 4,58 tỷ VNĐ (năm 2024). Việc chủ động trả bớt các khoản nợ vay dài hạn giúp HPI giảm áp lực tài chính, hỗ trợ biên lợi nhuận ròng tăng trưởng từ 11,99% (năm 2020) lên 17,57% (năm 2024).
Bảng cân đối kế toán của HPI phản ánh đúng bản chất của một doanh nghiệp phát triển hạ tầng khu công nghiệp với tỷ trọng tài sản cố định và chi phí xây dựng dở dang chiếm phần lớn.
| Chỉ tiêu Bảng cân đối kế toán | Năm 2020 | Năm 2021 | Năm 2022 | Năm 2023 | Năm 2024 |
|---|---|---|---|---|---|
| TÀI SẢN NGẮN HẠN | 85.726.179.222 | 89.871.497.851 | 97.583.901.461 | 105.686.524.627 | 118.299.300.106 |
| Tiền và tương đương tiền | 15.517.386.715 | 18.564.525.768 | 22.440.295.179 | 28.790.347.058 | 35.642.020.481 |
| Các khoản phải thu ngắn hạn | 32.655.806.837 | 34.569.108.184 | 38.565.816.352 | 37.314.926.244 | 42.063.110.654 |
| Hàng tồn kho | 31.420.131.582 | 31.628.458.582 | 31.462.345.582 | 33.462.345.582 | 35.462.345.582 |
| TÀI SẢN DÀI HẠN | 248.894.141.343 | 242.259.615.576 | 237.785.456.080 | 230.328.792.540 | 225.336.562.536 |
| Bất động sản đầu tư | 118.252.495.650 | 112.844.460.196 | 107.456.663.540 | 102.110.220.000 | 97.500.000.000 |
| Tài sản dở dang dài hạn | 85.468.920.013 | 86.328.792.540 | 88.328.792.540 | 89.328.792.540 | 91.328.792.540 |
| TỔNG CỘNG TÀI SẢN | 334.620.320.565 | 332.131.113.427 | 335.369.357.541 | 336.015.317.167 | 343.635.862.642 |
| NỢ PHẢI TRẢ | 170.280.304.607 | 159.010.564.207 | 148.660.038.312 | 136.801.363.691 | 128.030.287.051 |
| Nợ ngắn hạn | 65.280.304.607 | 64.010.564.207 | 63.660.038.312 | 61.801.363.691 | 58.030.287.051 |
| Nợ dài hạn | 105.000.000.000 | 95.000.000.000 | 85.000.000.000 | 75.000.000.000 | 70.000.000.000 |
| VỐN CHỦ SỞ HỮU | 164.340.015.958 | 173.120.549.220 | 186.709.319.229 | 199.213.953.476 | 215.605.575.591 |
| TỔNG CỘNG NGUỒN VỐN | 334.620.320.565 | 332.131.113.427 | 335.369.357.541 | 336.015.317.167 | 343.635.862.642 |
Gia tăng nguồn tiền mặt tích lũy: Tiền và các khoản tương đương tiền tăng trưởng liên tục từ 15,52 tỷ VNĐ (năm 2020) lên 35,64 tỷ VNĐ (năm 2024). Việc tích lũy lượng tiền mặt này giúp doanh nghiệp đảm bảo khả năng thanh toán ngắn hạn cũng như chuẩn bị vốn đối ứng cho các dự án mở rộng.
Bất động sản đầu tư và Tài sản dở dang: Bất động sản đầu tư (cho thuê nhà xưởng, hạ tầng) giảm dần theo khấu hao từ 118,25 tỷ VNĐ về 97,50 tỷ VNĐ. Ngược lại, chi phí tài sản dở dang dài hạn duy trì ở mức trên 91 tỷ VNĐ, tập trung chủ yếu tại các dự án mở rộng khu dịch vụ phụ trợ và hạ tầng kỹ thuật dở dang.
Xu hướng giảm nợ vay rõ rệt: Tổng nợ phải trả của HPI giảm từ 170,28 tỷ VNĐ (năm 2020) xuống còn 128,03 tỷ VNĐ (năm 2024). Nợ dài hạn giảm dần từ 105 tỷ VNĐ xuống 70 tỷ VNĐ phản ánh chiến lược giảm đòn bẩy tài chính để củng cố sức khỏe cơ cấu vốn.
Tăng trưởng Vốn chủ sở hữu: Nhờ duy trì lợi nhuận sau thuế đạt từ 10 đến 18 tỷ VNĐ mỗi năm và giữ lại một phần để tái đầu tư, Vốn chủ sở hữu của HPI đã tăng từ 164,34 tỷ VNĐ (năm 2020) lên 215,61 tỷ VNĐ (năm 2024).
Các hệ số tài chính của HPI thể hiện sự cải thiện rõ nét về khả năng thanh toán, mức độ an toàn vốn và hiệu suất sinh lời qua các năm:
| Nhóm chỉ số | Chỉ tiêu | Năm 2020 | Năm 2021 | Năm 2022 | Năm 2023 | Năm 2024 |
|---|---|---|---|---|---|---|
| Định giá | P/E (lần) | 12,77 | 11,98 | 7,65 | 8,12 | 6,65 |
| P/S (lần) | 1,53 | 1,46 | 1,26 | 1,36 | 1,17 | |
| P/B (lần) | 0,73 | 0,69 | 0,64 | 0,60 | 0,56 | |
| EPS (VNĐ) | 783,13 | 834,66 | 1.306,64 | 1.232,09 | 1.502,55 | |
| Sinh lời (%) | Tỷ lệ lãi ròng (%) | 11,99 | 12,20 | 16,46 | 16,72 | 17,57 |
| Tỷ lệ lãi gộp (%) | 37,73 | 36,70 | 39,07 | 38,50 | 39,01 | |
| Tỷ lệ EBIT (%) | 25,40 | 24,43 | 27,39 | 27,08 | 26,43 | |
| Sức mạnh tài chính | Thanh toán hiện hành (lần) | 1,31 | 1,40 | 1,53 | 1,71 | 2,04 |
| Thanh toán nhanh (lần) | 0,83 | 0,91 | 1,04 | 1,17 | 1,43 | |
| Thanh toán lãi vay (lần) | 2,44 | 2,66 | 4,00 | 4,38 | 5,92 | |
| Nợ / Vốn chủ sở hữu (lần) | 1,04 | 0,92 | 0,80 | 0,69 | 0,59 | |
| Hiệu quả quản lý (%) | ROA (%) | 2,81 | 3,01 | 4,68 | 4,40 | 5,25 |
| ROE (%) | 5,72 | 5,79 | 8,40 | 7,42 | 8,36 | |
| ROIC (%) | 4,37 | 4,72 | 7,13 | 6,65 | 7,85 | |
| Vòng quay (lần) | Vòng quay tổng tài sản | 0,23 | 0,25 | 0,28 | 0,26 | 0,30 |
| Vòng quay hàng tồn kho | 1,55 | 1,64 | 1,84 | 1,67 | 1,79 | |
| Vòng quay các khoản phải thu | 2,40 | 2,38 | 2,47 | 2,37 | 2,44 |
Khả năng thanh toán gia tăng mạnh mẽ: Hệ số thanh toán hiện hành tăng từ 1,31 lần (năm 2020) lên 2,04 lần (năm 2024); hệ số thanh toán nhanh tăng từ 0,83 lần lên 1,43 lần. Điều này đảm bảo HPI hoàn toàn chủ động trước các nghĩa vụ nợ ngắn hạn.
Giảm rủi ro đòn bẩy: Hệ số Nợ/VCSH giảm từ 1,04 lần xuống chỉ còn 0,59 lần vào năm 2024. Khả năng thanh toán lãi vay đạt 5,92 lần cho thấy rủi ro tài chính của doanh nghiệp hiện ở mức rất thấp.
Cải thiện hiệu suất sinh lời: ROE tăng từ 5,72% (năm 2020) lên 8,36% (năm 2024); ROA tăng tương ứng từ 2,81% lên 5,25%. Mức sinh lời này phản ánh sự tích lũy tài sản an toàn dù doanh nghiệp chưa khai thác hết quy mô tối đa của các dự án mới.
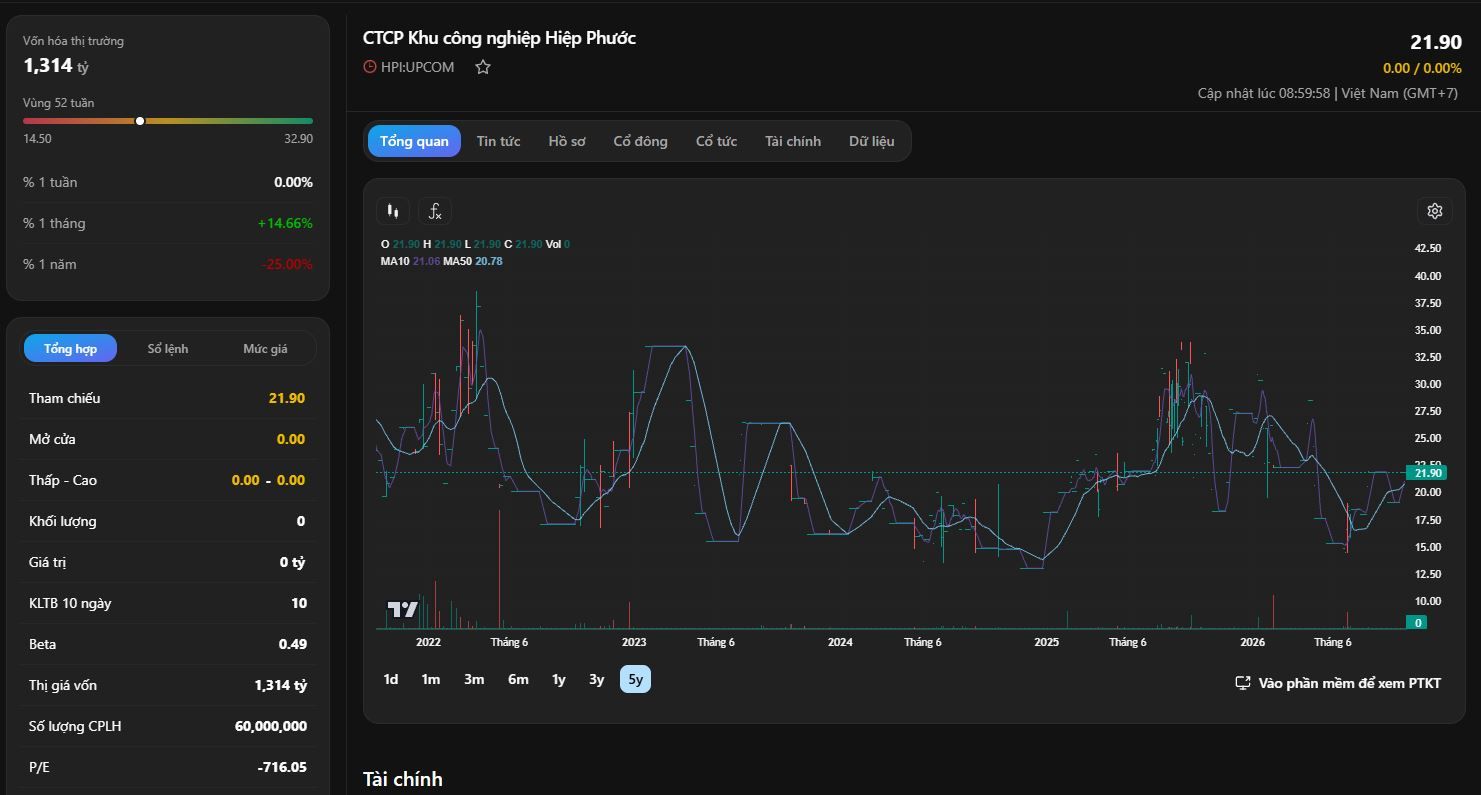
Lịch sử biến động giá
Giai đoạn 2022 – 2023: Cổ phiếu HPI duy trì biên độ tích lũy quanh vùng giá 10.000 VNĐ đến 14.000 VNĐ/cổ phiếu. Đợt sóng nhẹ vào giữa năm 2023 đưa giá chạm mốc 17.500 VNĐ nhờ thông tin tích cực từ dòng vốn FDI đăng ký vào tỉnh Đồng Nai.
Giai đoạn 2024 – 2025: Giá điều chỉnh về vùng nền tích lũy 11.000 – 13.000 VNĐ/cổ phiếu với khối lượng giao dịch duy trì ở mức cạn kiệt.
Giai đoạn 2026 (Tính đến tháng 10/2026): Cổ phiếu HPI giao dịch ổn định quanh vùng giá 10.000 VNĐ/cổ phiếu.
Các thông số kỹ thuật chính
Giá hiện tại: 10.000 VNĐ/cổ phiếu.
Đường MA50 và MA200: Đường MA50 (10.200 VNĐ) và MA200 (10.500 VNĐ) có xu hướng hội tụ đi ngang, xác nhận trạng thái tích lũy tích cực trong biên độ hẹp.
Vùng hỗ trợ cứng: 9.000 – 9.500 VNĐ/cổ phiếu (vùng đáy lịch sử thiết lập qua nhiều năm).
Vùng kháng cự gần: 12.500 – 13.500 VNĐ/cổ phiếu.
Vùng kháng cự mạnh: 16.000 – 17.000 VNĐ/cổ phiếu.
Yếu tố hỗ trợ tăng trưởng dài hạn
Vị trí địa lý đắc địa tại Đồng Nai: Các hạ tầng KCN do HPI quản lý nằm tại khu vực kết nối giao thông đắc địa, gần hệ thống cảng biển Cát Lái, Cái Mép - Thị Vải và hưởng lợi trực tiếp từ tiến độ hoàn thiện của Cảng hàng không quốc tế Long Thành.
Nhu cầu thuê kho xưởng cao: Xu hướng dịch chuyển chuỗi cung ứng toàn cầu và việc mở rộng quy mô của các doanh nghiệp FDI tiếp tục thúc đẩy tỷ lệ lấp đầy cũng như giá thuê kho xưởng xây sẵn.
Giá trị tài sản ẩn từ giá đất: HPI nắm giữ lợi thế về chi phí tiền thuê đất chu kỳ cũ tương đối thấp. Khi mặt bằng giá thuê hạ tầng công nghiệp tại Đồng Nai gia tăng, giá trị định giá lại tài sản của HPI sẽ có sự chênh lệch lớn so với giá trị ghi sổ.
Cơ cấu tài chính an toàn: Việc cắt giảm nợ vay dài hạn giúp doanh nghiệp bảo vệ nguồn dòng tiền kinh doanh ròng và tạo dư địa sử dụng đòn bẩy khi triển khai dự án mới.
Các yếu tố rủi ro cần lưu ý
Cổ phiếu HPI đại diện cho mẫu hình doanh nghiệp hạ tầng khu công nghiệp có nền tảng tài chính lành mạnh, đòn bẩy nợ thấp và dòng tiền từ hoạt động cho thuê duy trì đều đặn. Với mức P/B hiện tại chỉ ở mức 0,56 lần và P/E quanh mức 6,65 lần (năm 2024), thị giá của HPI đang giao dịch dưới giá trị sổ sách của doanh nghiệp.
Sự kết hợp giữa dòng tiền ổn định từ Khu công nghiệp Agtex Long Bình cùng đà phục hồi chung của thị trường bất động sản công nghiệp phía Nam đóng vai trò là bệ đỡ vững chắc cho giá trị cơ bản của cổ phiếu HPI trong tầm nhìn dài hạn 2026.