Báo cáo việc làm tháng 9 của Mỹ với quy mô tạo việc làm thấp hơn dự báo đã giúp các chỉ số tại Phố Wall đồng loạt tăng điểm trong phiên giao dịch ngày 2/10. Dù vậy, thị trường trái phiếu vẫn chịu lực bán mạnh, còn giá vàng đi xuống.
Tháng 9, nền kinh tế Mỹ chỉ tạo thêm 29.000 việc làm phi nông nghiệp, thấp hơn con số dự báo 90.000 từ các chuyên gia. Đồng thời, số liệu tháng 8 bị điều chỉnh giảm từ 162.000 xuống 133.000 việc làm. Tỷ lệ thất nghiệp tăng từ 4,1% lên 4,2%, còn tiền lương bình quân theo giờ tăng 0,1% trong tháng và 3% so với cùng kỳ.
Dữ liệu lao động tăng chậm làm giảm kỳ vọng Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất. Theo CME FedWatch, xác suất Fed tăng lãi suất tối thiểu 25 điểm cơ bản trong tháng 10 giảm từ 64,2% tuần trước xuống 22,7%. Thị trường hiện nghiêng về khả năng (khoảng 77% đến 80%) Fed sẽ giữ nguyên lãi suất ở kỳ họp tới.
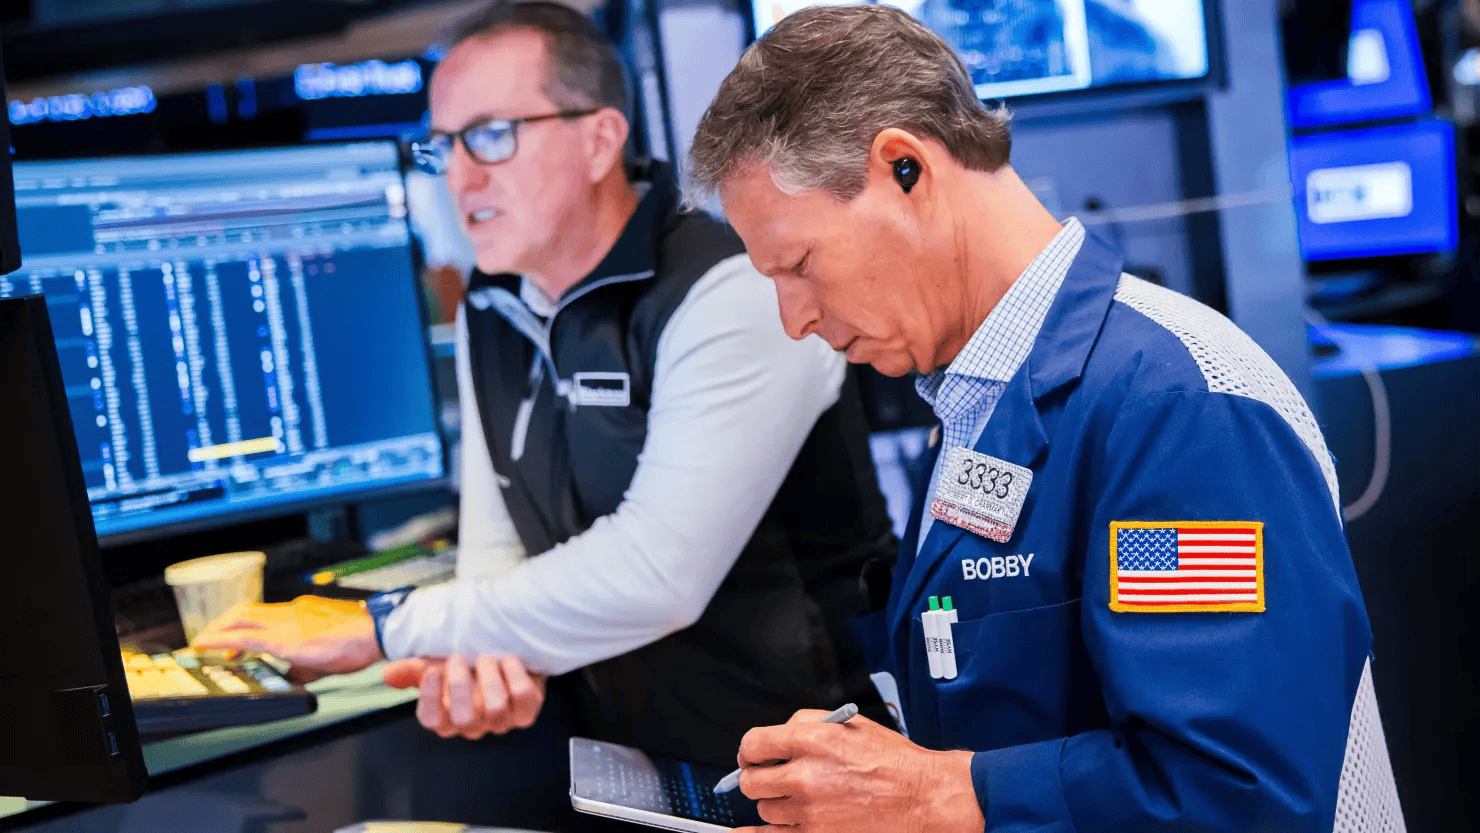
Thông tin này thúc đẩy nhóm cổ phiếu công nghệ. Chốt phiên thứ Sáu, Nasdaq Composite tăng 1,19% lên 27.190,86 điểm. S&P 500 tăng 0,73% lên 7.722,72 điểm, còn Dow Jones Industrial Average tăng 250,40 điểm (tương đương 0,49%), đạt 51.176,96 điểm.
Tính chung cả tuần, Dow Jones giảm 1,26%, S&P 500 giảm 0,27%, còn Nasdaq Composite tăng 0,45%.
Dòng vốn vào thị trường duy trì nhờ hoạt động đầu tư vào hạ tầng AI. Thống kê từ LSEG Lipper cho thấy các quỹ cổ phiếu toàn cầu hút ròng 34,76 tỷ USD trong tuần kết thúc ngày 30/9. Goldman Sachs ước tính các tập đoàn công nghệ lớn của Mỹ có thể chi 800 tỷ USD vốn đầu tư trong năm 2026 và 1.100 tỷ USD vào năm 2027 cho AI.
Trong nhóm công nghệ, Tesla tăng 4,7% và Nvidia tăng 1,3%. Ngược lại, Western Digital và Seagate Technology cùng giảm khoảng 10% do Toshiba dự kiến tăng gấp đôi năng lực sản xuất ổ đĩa cứng cho trung tâm dữ liệu AI vào năm tài chính 2027.
Khác với thị trường cổ phiếu, thị trường trái phiếu tiếp tục chịu áp lực bán. Lợi suất trái phiếu Kho bạc Mỹ giảm ngắn hạn sau báo cáo việc làm rồi tăng trở lại.
Kết phiên 2/10, lợi suất kỳ hạn 10 năm ở mức 5,281% (tăng 4,72 điểm cơ bản trong ngày và tăng 11,1 điểm cơ bản so với tuần trước), đánh dấu tuần tăng thứ 5 liên tiếp. Lợi suất kỳ hạn 2 năm đạt 4,827%.
Giới đầu tư đánh giá dữ liệu việc làm tháng 9 chưa đủ yếu để loại bỏ khả năng Fed thắt chặt tiền tệ trong các tháng sau. Dữ liệu LSEG cho thấy xác suất Fed tăng lãi suất vào tháng 12 vẫn ở mức khoảng 86%. Cùng với đó, giá năng lượng cao do căng thẳng địa chính trị liên quan đến Iran và lượng phát hành trái phiếu lớn tiếp tục gây áp lực lên thị trường trái phiếu.
Ông Robert Bernstone, trưởng bộ phận giao dịch tại SummitTX Capital, đánh giá: "Số liệu việc làm đủ yếu để giảm nguy cơ Fed tăng lãi suất trong ngắn hạn, nhưng những lo ngại về tăng trưởng và lạm phát vẫn tồn tại."
Tại châu Âu, chênh lệch lợi suất giữa trái phiếu Đức và Pháp kỳ hạn 10 năm nới rộng lên mức cao nhất kể từ khủng hoảng nợ công năm 2011, phản ánh rủi ro tài khóa tại khu vực này.
Giá vàng giao ngay kết phiên ngày 2/10 tại New York giảm 0,9% xuống 4.140,06 USD/ounce, tính chung cả tuần giảm khoảng 3,34%. Giá vàng kỳ hạn Mỹ giảm 1% xuống 4.162,30 USD/ounce. Trong khi đó, chỉ số USD (DXY) giảm 0,17% xuống 101,92 điểm trong phiên, nhưng tính cả tuần vẫn tăng 0,94%.
Ông Han Tan, chiến lược gia trưởng thị trường tại Bybit, cho biết: "Nhà đầu tư vàng vẫn thận trọng vì Fed duy trì thiên hướng thắt chặt. Triển vọng vàng những tháng tới phụ thuộc đáng kể vào mức độ Fed sẵn sàng chấp nhận sự suy yếu của thị trường lao động trong khi vẫn ưu tiên kiềm chế lạm phát."
Giá dầu giảm trong phiên cuối tuần sau khi các quốc gia G7 thống nhất xả 100 triệu thùng diesel và các nguồn dự trữ khác thông qua Cơ quan Năng lượng Quốc tế (IEA). Việc xả kho diễn ra ngay lập tức và kéo dài trong 4 tháng, trong đó một lượng lớn diesel sẽ được đưa ra thị trường trong 20 ngày đầu.
Đóng cửa ngày 2/10, giá dầu Brent giảm 0,06% xuống 102,25 USD/thùng (trước đó có lúc đạt 102,77 USD/thùng). Giá dầu WTI giảm 1,90% xuống 91,11 USD/thùng.
Ông Ole Hansen, trưởng chiến lược hàng hóa tại Saxo Bank, nhận định: "Điểm căng thẳng chính của thị trường năng lượng hiện không còn nằm ở nguồn cung dầu thô, khi dòng dầu từ Trung Đông phục hồi, mà chuyển sang nguồn cung sản phẩm lọc dầu, do công suất và sản lượng lọc dầu tại Vùng Vịnh và Nga bị hạn chế."
Ngược lại, ngân hàng Barclays đã nâng dự báo giá dầu Brent quý IV thêm 20 USD lên 115 USD/thùng và nâng dự báo bình quân năm 2026 lên 100 USD/thùng, do tồn kho giảm và giá các lô hàng giao ngay cao hơn hợp đồng tương lai.
Trong tuần tới, thị trường sẽ theo dõi báo cáo lạm phát tiếp theo, diễn biến cung ứng nhiên liệu và khả năng Fed dời đợt tăng lãi suất sang tháng 12.