Doanh thu thị trường cửa hàng tiện lợi Việt Nam đạt khoảng 11.100 tỷ đồng trong năm 2025, tăng 5% so với năm trước. Trong bối cảnh thị trường tiếp tục mở rộng, các chuỗi lớn như Circle K và GS25 đang cạnh tranh về thị phần và mạng lưới cửa hàng.
Doanh thu tăng, thị phần tập trung vào các chuỗi lớn
Theo dữ liệu của Euromonitor, doanh thu bán lẻ của phân khúc cửa hàng tiện lợi tại Việt Nam đạt khoảng 11.100 tỷ đồng trong năm 2025. Dù thị trường tiếp tục tăng trưởng, phần lớn doanh thu vẫn tập trung ở một số thương hiệu có mạng lưới rộng và mức độ nhận diện cao.
Theo Cục Thống kê, Bộ Tài chính, tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng trong 9 tháng năm 2026 ước đạt 5.925,7 nghìn tỷ đồng, tăng 13,4% so với cùng kỳ năm trước. Tuy nhiên, nếu loại trừ yếu tố giá, mức tăng còn 7,8%, cho thấy sức mua thực tế vẫn chịu ảnh hưởng từ biến động giá cả và chi phí đầu vào.
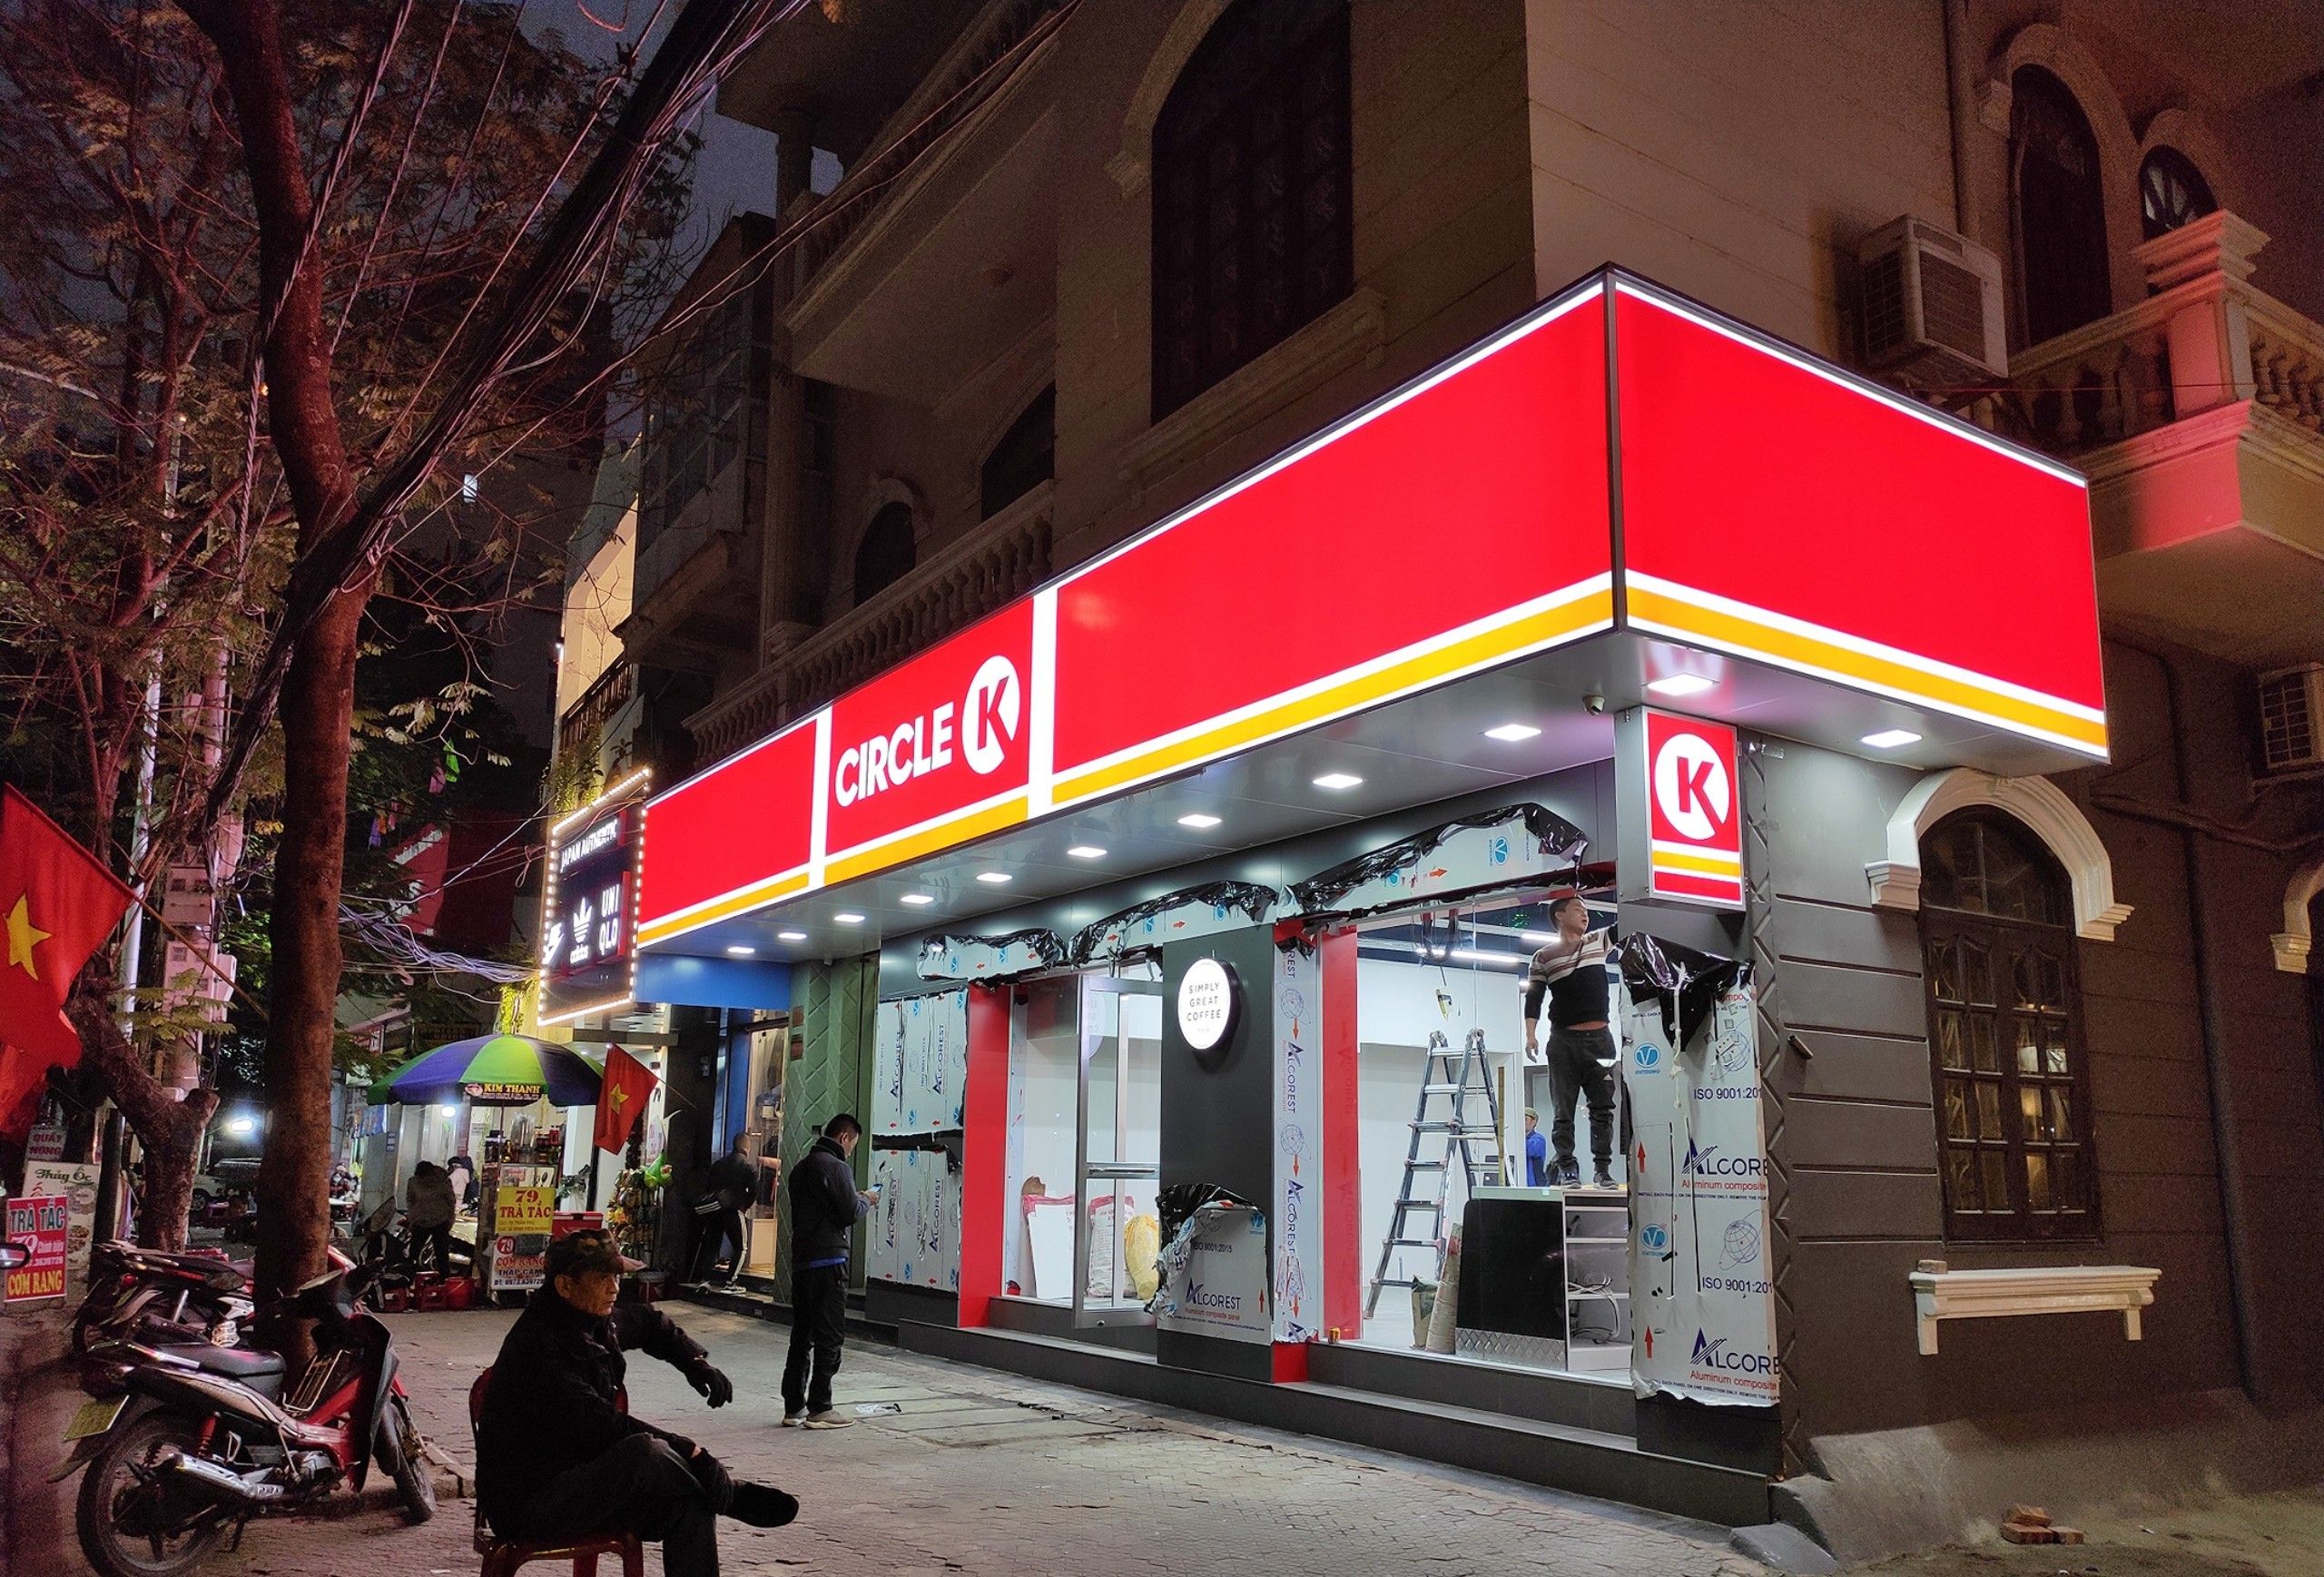
Circle K dẫn đầu thị trường với khoảng 43% thị phần theo giá trị bán lẻ, trong khi GS25 đứng thứ hai với 15%. Khoảng cách về doanh thu cho thấy lợi thế của các thương hiệu đã hoạt động lâu năm, có khả năng duy trì độ phủ và thu hút lượng khách ổn định.
Xét về mạng lưới, Circle K có khoảng 503 cửa hàng trên toàn quốc, còn GS25 sở hữu 453 điểm bán tính đến thời điểm được thống kê trong tháng 9/2026. Đáng chú ý, số lượng cửa hàng của GS25 tăng thêm 79 điểm từ tháng 5/2025 đến tháng 9/2026. Trong khi đó, mạng lưới Circle K giảm khoảng 10 cửa hàng so với cùng kỳ, dù thương hiệu này vẫn dẫn đầu về doanh thu.
Ngoài hai chuỗi lớn, thị trường còn có sự tham gia của FamilyMart, Ministop, 7-Eleven cùng các thương hiệu quy mô nhỏ hơn. Mỗi doanh nghiệp lựa chọn cách phát triển riêng, từ tập trung tại các đô thị lớn đến mở rộng sang những địa bàn mới.
TP.HCM hiện là thị trường trọng điểm của nhiều chuỗi cửa hàng tiện lợi nhờ mật độ dân cư cao và nhu cầu tiêu dùng thường xuyên. Hà Nội cũng là địa bàn quan trọng, đặc biệt tại các khu vực tập trung văn phòng, trường học và khu dân cư đông đúc. Tuy nhiên, sự tập trung của nhiều thương hiệu tại cùng một địa bàn khiến cạnh tranh về mặt bằng và khách hàng ngày càng rõ nét.
Nhu cầu mua sắm nhanh, thực phẩm chế biến sẵn và đồ uống cũng đang góp phần định hình hoạt động của phân khúc này. Thay vì chỉ cung cấp hàng tiêu dùng đóng gói, các cửa hàng tiện lợi ngày càng phải đáp ứng nhiều nhu cầu trong cùng một điểm bán, từ mua nhu yếu phẩm đến lựa chọn bữa ăn có thể sử dụng ngay.
Dù vậy, thị trường tăng trưởng không đồng nghĩa mọi chuỗi đều có thể mở rộng thuận lợi. Khi người tiêu dùng có nhiều lựa chọn hơn, lợi thế về số lượng cửa hàng cần đi cùng khả năng đáp ứng đúng nhu cầu và duy trì chất lượng dịch vụ.
Hiệu quả từng điểm bán trở thành yếu tố quyết định
Trong bối cảnh các thương hiệu tiếp tục cạnh tranh để mở rộng mạng lưới, bài toán của doanh nghiệp không chỉ nằm ở số lượng cửa hàng mà còn ở khả năng tạo doanh thu và lợi nhuận tại từng địa điểm.
Chi phí mặt bằng là một trong những áp lực đáng kể đối với mô hình này. Các vị trí gần trường học, văn phòng, tuyến phố đông người hoặc khu dân cư thường có lợi thế tiếp cận khách hàng, nhưng đi kèm chi phí thuê cao. Bên cạnh đó, doanh nghiệp còn phải chi trả nhân sự, điện năng, bảo quản hàng hóa và các hoạt động vận hành hằng ngày.
Đối với cửa hàng hoạt động xuyên đêm, khả năng thu hút khách trong những khung giờ ít người mua cũng ảnh hưởng trực tiếp đến hiệu quả kinh doanh. Nếu doanh thu không đủ bù đắp chi phí, việc kéo dài thời gian phục vụ có thể làm tăng gánh nặng vận hành thay vì cải thiện lợi nhuận.
Bởi vậy, số lượng điểm bán chưa phản ánh đầy đủ sức khỏe tài chính của một chuỗi. Doanh nghiệp cần theo dõi doanh thu bình quân mỗi cửa hàng, biên lợi nhuận, chi phí vận hành, thời gian đạt điểm hòa vốn và tỷ lệ cửa hàng phải đóng cửa hoặc tái cấu trúc. Những chỉ số này giúp đánh giá khả năng tăng trưởng thực chất thay vì chỉ dựa vào tốc độ mở rộng mạng lưới.
Bên cạnh quản lý chi phí, việc duy trì chất lượng hàng hóa và minh bạch nguồn gốc sản phẩm cũng có ý nghĩa quan trọng trong việc giữ chân khách hàng. Theo bà Trần Thị Phương Lan, Chủ tịch Hiệp hội Các nhà bán lẻ Việt Nam, doanh nghiệp cần nâng cao chất lượng hàng hóa, dịch vụ, kiểm soát chặt chẽ nguồn gốc xuất xứ và chủ động phối hợp với cơ quan chức năng trong phòng, chống hàng giả, hàng kém chất lượng. Bà Lan cũng nhấn mạnh vai trò kết nối giữa nhà bán lẻ với doanh nghiệp sản xuất, hợp tác xã và nhà cung cấp địa phương nhằm đưa hàng Việt đến gần hơn với người tiêu dùng.
Trong thời gian tới, thị trường cửa hàng tiện lợi có thể tiếp tục hưởng lợi từ quá trình đô thị hóa và sự thay đổi trong thói quen mua sắm. Tuy nhiên, cơ hội này sẽ đi kèm áp lực cạnh tranh lớn hơn khi các chuỗi phải vừa mở rộng tệp khách hàng, vừa kiểm soát chi phí và duy trì hiệu quả kinh doanh.
Với quy mô doanh thu khoảng 11.100 tỷ đồng, phân khúc cửa hàng tiện lợi vẫn có dư địa phát triển. Dù vậy, lợi thế dài hạn sẽ phụ thuộc vào khả năng lựa chọn địa điểm phù hợp, tổ chức nguồn hàng hiệu quả và xây dựng mô hình kinh doanh đáp ứng nhu cầu thực tế của người tiêu dùng.