Dragon Capital không còn là cổ đông lớn tại Công ty Cổ phần Bán lẻ Kỹ thuật số FPT (FPT Retail, mã FRT) sau các giao dịch diễn ra trong cùng ngày.
Cụ thể, ngày 23/9, quỹ Samsung Vietnam Securities Master Investment Trust [Equity] thuộc Dragon Capital đã mua vào 55.000 cổ phiếu FRT. Ở chiều ngược lại, một quỹ thành viên khác là Hanoi Investments Holdings Limited bán ra 250.000 cổ phiếu. Sau khi bán ròng 195.000 cổ phiếu, tổng số lượng cổ phiếu FRT do Dragon Capital nắm giữ giảm từ gần 9,05 triệu đơn vị xuống còn hơn 8,85 triệu đơn vị. Tỷ lệ sở hữu tương ứng giảm từ 5,061% xuống 4,9518%, khiến nhóm quỹ này không còn là cổ đông lớn tại FPT Retail.
Trong khi đó, Chứng khoán Vietcap (VCSC) nâng 6% giá mục tiêu cho cổ phiếu FRT lên 181.400 đồng/cổ phiếu và tiếp tục đưa ra khuyến nghị "mua".
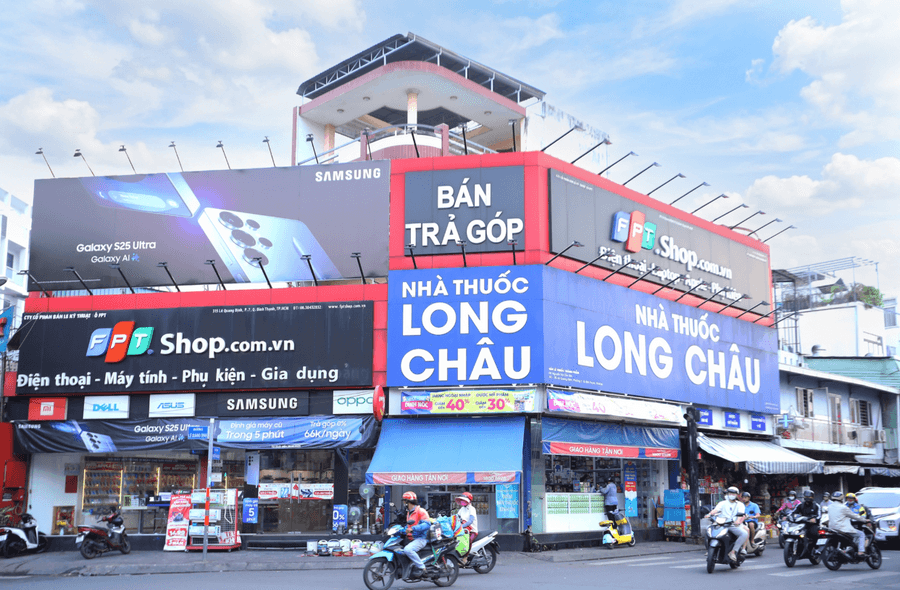
Định giá của VCSC tăng lên nhờ điều chỉnh tăng 7% giá trị chuỗi Long Châu, bù đắp cho mức giảm 7% giá trị chuỗi FPT Shop. Định giá Long Châu cao hơn do dự báo tổng lợi nhuận sau thuế sau lợi ích cổ đông thiểu số giai đoạn 2026–2030 tăng 4% và chi phí vốn bình quân gia quyền (WACC) giảm 4,2 điểm phần trăm, dù giả định vốn lưu động tăng do điều chỉnh tăng số lượng cửa hàng mở mới. Ngược lại, định giá FPT Shop giảm do WACC tăng 1,5 điểm phần trăm, lấn át mức tăng 7% dự báo lợi nhuận giai đoạn 2026-2030 nhờ tăng trưởng doanh thu trên cùng cửa hàng (SSSG) cao hơn.
Năm 2026, VCSC dự báo lợi nhuận sau thuế sau lợi ích cổ đông thiểu số của FRT tăng 74% so với cùng kỳ. Trong đó, lợi nhuận của Long Châu dự kiến tăng 83%, còn FPT Shop dự kiến giảm 8%.
VCSC đánh giá Long Châu sẽ tập trung cải thiện biên lợi nhuận từ sau năm 2026 sau giai đoạn mở rộng cửa hàng. Về dài hạn, các mảng dịch vụ y tế như tiêm chủng (dự kiến có lợi nhuận từ năm 2027) và xét nghiệm (thử nghiệm từ tháng 8/2026 và chưa đưa vào mô hình dự báo) sẽ đóng góp thêm vào tăng trưởng. FPT Shop được kỳ vọng tiếp tục có lãi ròng đến năm 2031.
Hiện cổ phiếu FRT giao dịch ở mức P/E dự phóng năm 2026 và 2027 lần lượt là 16,9 lần và 12,6 lần, thấp hơn mức trung bình 4 năm là 22,0 lần. Chỉ số PEG 5 năm ở mức 0,6 lần, dựa trên tốc độ tăng trưởng lợi nhuận sau thuế sau lợi ích cổ đông thiểu số (CAGR) dự kiến 30% giai đoạn 2025–2030.
Yếu tố hỗ trợ cho FRT bao gồm tốc độ mở mới cửa hàng và biên lợi nhuận của Long Châu cũng như FPT Shop cao hơn dự kiến, cùng đóng góp từ mảng xét nghiệm. Ngược lại, rủi ro là tiến độ mở cửa hàng và biên lợi nhuận của hai chuỗi thấp hơn kỳ vọng.
Kết phiên giao dịch sáng ngày 29/9, giá cổ phiếu FRT tăng 1,71% lên 142.100 đồng/cổ phiếu.