Giữa bối cảnh thị trường chứng khoán Việt Nam liên tục biến động với các sóng ngành ngắn hạn, cổ phiếu BED của Công ty Cổ phần Sách và Thiết bị Trường học Đà Nẵng lại chọn cho mình một lối đi hoàn toàn riêng biệt. Là doanh nghiệp quy mô nhỏ niêm yết trên sàn HNX, BED không thu hút dòng tiền bằng những câu chuyện tăng trưởng thần tốc hay các dự án tái cấu trúc rầm rộ. Thay vào đó, sức hút của mã cổ phiếu này đến từ nền tảng tài chính sạch, cấu trúc không nợ vay và tính chu kỳ kinh doanh vô cùng đặc thù. Báo cáo tài chính nửa đầu năm 2026 vừa qua tiếp tục cho thấy bức tranh kinh doanh phòng thủ điển hình của BED: doanh thu tăng bùng nổ theo mùa vụ nhưng biên lợi nhuận bắt đầu chịu áp lực lớn từ chi phí đầu vào. Bài phân tích dưới đây sẽ bóc tách chi tiết kết quả hoạt động, sức khỏe bảng cân đối kế toán, đồ thị kỹ thuật và định giá thực tế nhằm giúp nhà đầu tư xác định liệu BED có phải là mảnh ghép phù hợp cho danh mục tích sản dài hạn.
Công ty Cổ phần Sách và Thiết bị Trường học Đà Nẵng (mã chứng khoán: BED) tiền thân là doanh nghiệp nhà nước trực thuộc NXB Giáo dục Việt Nam, được cổ phần hóa nhằm thương mại hóa hệ thống phân phối sách và thiết bị giáo dục tại địa bàn trọng điểm miền Trung. Với quy mô vốn điều lệ hiện tại ở mức 30 tỷ đồng (tương ứng 3.000.000 cổ phiếu đang lưu hành), BED tập trung vào ba trụ cột kinh doanh chính:
Một trong những điểm đặc trưng nhất của cổ phiếu BED trên sàn HNX chính là cơ cấu cổ đông tương đối cô đặc. Đa số lượng cổ phiếu niêm yết nằm trong tay các cổ đông lớn, ban lãnh đạo và các tổ chức liên quan đến ngành giáo dục.
Chính cấu trúc cổ đông cô đặc cùng lượng cổ phiếu lưu hành thấp (chỉ 3 triệu cổ phiếu) đã biến BED thành một cổ phiếu thuộc nhóm thanh khoản thấp (Low Liquidity). Thị giá cổ phiếu BED hầu như duy trì đi ngang ở mốc 23.600 VNĐ/cổ phiếu trong thời gian dài, với khối lượng giao dịch bình quân 10 ngày gần như bằng 0. Điều này đồng nghĩa với việc giao dịch lướt sóng đối với BED là rất khó khăn, nhưng lại là yếu tố giữ cho thị giá cổ phiếu không bị biến động xáo trộn bởi các dòng tiền cơ hội trên thị trường.
Hoạt động kinh doanh của doanh nghiệp ngành sách giáo khoa luôn tuân theo một quy luật mùa vụ vô cùng khắt khe. Kết quả tài chính từ Quý 1/2025 đến Quý 2/2026 của BED phản ánh chính xác tính chất này: Quý 1 và Quý 4 là khoảng thời gian thấp điểm tiêu thụ, trong khi Quý 2 và Quý 3 là giai đoạn bùng nổ doanh thu nhờ hoạt động phát hành sách và chuẩn bị thiết bị cho năm học mới.
Dưới đây là số liệu tổng hợp chi tiết về hoạt động kinh doanh của BED theo từng quý từ đầu năm 2025 đến giữa năm 2026:
| Chỉ tiêu(VNĐ) | Quý 1/2025 | Quý 2/2025 | Quý 4/2025 | Quý 1/2026 | Quý 2/2026 |
|---|---|---|---|---|---|
| 1. Tổng doanh thu hoạt động kinh doanh | 7.768.792.464 | 26.126.999.108 | 9.613.289.086 | 7.578.999.415 | 23.655.573.919 |
| 2. Các khoản giảm trừ doanh thu | 39.265.798 | 63.386.590 | 112.201.286 | 4.580.364 | 893.636 |
| 3. Doanh thu thuần | 7.729.526.666 | 26.063.612.518 | 9.501.087.800 | 7.574.419.051 | 23.654.680.283 |
| 4. Giá vốn hàng bán | 4.419.368.126 | 20.791.366.153 | 5.651.675.293 | 4.179.229.310 | 19.157.027.005 |
| 5. Lợi nhuận gộp | 3.310.158.540 | 5.272.246.365 | 3.849.412.507 | 3.395.189.741 | 4.497.653.278 |
| 6. Doanh thu hoạt động tài chính | 103.245.330 | 131.189.765 | 170.555.236 | 227.269.999 | 159.985.275 |
| 7. Chi phí tài chính | 0 | 0 | 0 | 0 | 18.410.959 |
| -- Trong đó: Chi phí lãi vay | 0 | 0 | 0 | 0 | 18.410.959 |
| 8. Chi phí bán hàng | 2.208.241.678 | 2.748.816.000 | 1.952.446.992 | 2.579.158.177 | 2.854.220.941 |
| 9. Chi phí quản lý doanh nghiệp | 647.013.653 | 966.223.594 | 723.438.564 | 731.843.523 | 897.159.187 |
| 10. Lợi nhuận thuần từ HĐKD | 558.148.539 | 1.688.396.536 | 1.344.082.187 | 311.458.040 | 887.847.466 |
| 11. Lợi nhuận khác | -12.534.656 | 6.856.643 | 11.592.641 | -37.576.277 | 2.494.169 |
| 12. Tổng lợi nhuận kế toán trước thuế | 545.613.883 | 1.695.253.179 | 1.355.674.828 | 273.881.763 | 890.341.635 |
| 13. Chi phí thuế TNDN hiện hành | 144.072.780 | 367.929.952 | 281.034.966 | 72.605.982 | 191.668.327 |
| 14. Lợi nhuận sau thuế (LNST) | 401.541.103 | 1.327.323.227 | 1.074.639.862 | 201.275.781 | 698.673.308 |
Nhìn vào chuỗi số liệu từ Quý 1/2025 đến Quý 2/2026, tính chu kỳ của BED thể hiện rất rõ nét qua mức nhảy vọt về quy mô doanh thu:
Trong năm 2025, doanh thu thuần Quý 1 chỉ đạt hơn 7,72 tỷ đồng nhưng sang Quý 2 đã tăng bùng nổ gấp 3,37 lần, chạm mốc 26,06 tỷ đồng. Sang năm 2026, kịch bản tương tự tiếp tục lặp lại khi doanh thu Quý 1/2026 đạt 7,57 tỷ đồng và tăng vọt lên 23,65 tỷ đồng vào Quý 2/2026. Tuy nhiên, khi so sánh Quý 2/2026 với cùng kỳ Quý 2/2025, doanh thu thuần đã ghi nhận mức giảm nhẹ 9,24%.
Điểm đáng chú ý nhất trong bức tranh kết quả kinh doanh nửa đầu năm 2026 là áp lực sụt giảm biên lợi nhuận gộp trong mùa cao điểm.
Sự co hẹp tới 7,74 điểm phần trăm ở biên lợi nhuận gộp xuất phát từ việc chi phí bản quyền, giá in ấn và chi phí vật tư thiết bị đầu vào gia tăng, trong khi giá bán các sản phẩm sách giáo khoa lại chịu sự quản lý chặt chẽ, khó tăng tương ứng để bù đắp chi phí.
Bên cạnh đó, chi phí bán hàng duy trì ở mức cao (đạt 2,85 tỷ đồng trong Quý 2/2026) cùng chi phí quản lý doanh nghiệp xấp xỉ 0,90 tỷ đồng đã bào mòn phần lớn lợi nhuận gộp. Kết quả là lợi nhuận sau thuế Quý 2/2026 chỉ đạt 698,67 triệu đồng, giảm đến 47,36% so với mức 1,327 tỷ đồng ghi nhận tại Quý 2/2025.
Sức mạnh tài chính và độ an toàn của bảng cân đối kế toán chính là lá chắn lớn nhất bảo vệ BED trước các biến động vĩ mô. Doanh nghiệp duy trì một cơ cấu tài sản vô cùng gọn gàng và chiến lược quản trị vốn an toàn, gần như nói không với rủi ro đòn bẩy.
Dưới đây là chi tiết biến động các khoản mục tài sản và nguồn vốn của BED từ Quý 1/2025 đến Quý 2/2026:
| Chỉ tiêu (VNĐ) | Quý 1/2025 | Quý 2/2025 | Quý 4/2025 | Quý 1/2026 | Quý 2/2026 |
|---|---|---|---|---|---|
| A. TÀI SẢN NGẮN HẠN | 36.285.248.390 | 39.921.122.319 | 32.179.169.322 | 33.973.146.966 | 33.711.842.108 |
| I. Tiền & các khoản tương đương tiền | 2.203.661.843 | 9.076.654.495 | 4.604.932.037 | 10.406.690.282 | 4.932.444.225 |
| II. Đầu tư tài chính ngắn hạn | 11.500.000.000 | 0 | 12.000.000.000 | 5.500.000.000 | 7.624.117.810 |
| III. Các khoản phải thu ngắn hạn | 5.252.888.213 | 6.414.103.168 | 1.351.493.416 | 1.504.227.542 | 3.435.047.022 |
| IV. Tổng hàng tồn kho | 17.328.698.334 | 24.430.364.656 | 14.222.743.869 | 16.562.229.142 | 17.644.489.551 |
| V. Tài sản ngắn hạn khác | 0 | 0 | 0 | 0 | 75.743.500 |
| B. TÀI SẢN DÀI HẠN | 19.837.323.871 | 19.925.171.210 | 19.738.325.769 | 19.514.313.648 | 19.340.833.344 |
| I. Tài sản cố định | 16.573.210.024 | 16.746.331.588 | 16.574.439.772 | 16.488.621.235 | 16.405.531.986 |
| II. Bất động sản đầu tư | 3.058.479.498 | 2.966.081.785 | 2.781.286.365 | 2.688.888.652 | 2.596.490.939 |
| III. Tài sản dài hạn khác | 205.634.349 | 212.757.837 | 382.599.632 | 336.803.761 | 338.810.419 |
| TỔNG CỘNG TÀI SẢN | 56.122.572.261 | 59.846.293.529 | 51.917.495.091 | 53.487.460.614 | 53.052.675.452 |
| A. NỢ PHẢI TRẢ | 12.186.127.997 | 21.557.170.307 | 10.157.181.551 | 11.521.871.293 | 16.348.615.555 |
| I. Nợ ngắn hạn | 11.355.059.597 | 20.801.729.907 | 9.616.531.551 | 10.915.981.293 | 15.743.087.555 |
| II. Nợ dài hạn | 831.068.400 | 755.440.400 | 540.650.000 | 605.890.000 | 605.528.000 |
| B. VỐN CHỦ SỞ HỮU | 43.936.444.264 | 38.289.123.222 | 41.760.313.540 | 41.965.589.321 | 36.704.059.897 |
| TỔNG CỘNG NGUỒN VỐN | 56.122.572.261 | 59.846.293.529 | 51.917.495.091 | 53.487.460.614 | 53.052.675.452 |
Tính đến thời điểm Quý 2/2026, tổng tài sản của BED ghi nhận ở mức 53,05 tỷ đồng. Trong đó, tài sản ngắn hạn chiếm ưu thế tuyệt đối với 33,71 tỷ đồng (tương ứng 63,54% tổng tài sản):
Lượng tiền và tiền gửi ngân hàng vô cùng dồi dào: BED giữ tới 4,93 tỷ đồng tiền mặt và tương đương tiền, cộng thêm 7,62 tỷ đồng đầu tư tài chính ngắn hạn (tiền gửi tiết kiệm ngân hàng có kỳ hạn). Tổng cộng tài sản thanh khoản cao đạt tới 12,55 tỷ đồng, chiếm hơn 23,6% tổng tài sản công ty. Lượng tiền này đảm bảo cho doanh nghiệp sự chủ động tuyệt đối về mặt tài chính mà không lo ngại rủi ro thanh khoản hay áp lực lãi suất.
Hàng tồn kho phục vụ mùa vụ: Tại Quý 2/2026, hàng tồn kho đạt 17,64 tỷ đồng (chiếm 52,33% tài sản ngắn hạn). Mức tồn kho này thường gia tăng mạnh vào cuối Quý 1 và Quý 2 hàng năm nhằm chuẩn bị nguồn hàng sách giáo khoa, vở viết và thiết bị cung ứng cho mùa khai trường bận rộn vào Quý 3.
Công tác thu hồi nợ phải trả đạt hiệu quả: Khoản mục phải thu ngắn hạn tại Quý 2/2026 giảm xuống còn 3,44 tỷ đồng (so với 6,41 tỷ đồng tại Quý 2/2025). Việc giảm được khoản phải thu cho thấy doanh nghiệp kiểm soát tốt việc thu hồi tiền bán hàng từ các trường học và đại lý, không bị chiếm dụng vốn kéo dài.
Điểm sáng lớn nhất trên bảng cân đối kế toán của BED là sự an toàn tuyệt đối trong cấu trúc nguồn vốn:
Vốn chủ sở hữu bền vững: Vốn chủ sở hữu tại Quý 2/2026 đạt 36,70 tỷ đồng, chiếm 69,18% tổng nguồn vốn.
Nợ phải trả chiếm tỷ trọng thấp: Tổng nợ phải trả đạt 16,35 tỷ đồng, chủ yếu là nợ ngắn hạn (15,74 tỷ đồng). Đáng chú ý, đây hoàn toàn là chiếm dụng vốn thương mại hợp pháp (khoản phải trả người bán ngắn hạn đối với các nhà xuất bản, nhà in) chứ không phải nợ vay tài chính từ ngân hàng.
Chi phí lãi vay gần như bằng 0: Suốt từ Quý 1/2025 đến Quý 1/2026, BED hoàn toàn không phát sinh một đồng chi phí lãi vay nào. Dù đến Quý 2/2026 ghi nhận khoản lãi vay nhỏ 18,41 triệu đồng, hệ số nợ vay trên vốn chủ sở hữu vẫn ở mức sát 0. Cấu trúc tài chính "không nợ vay" này giúp BED hoàn toàn miễn nhiễm trước các đợt biến động tăng lãi suất của thị trường tiền tệ.
Để có cái nhìn tổng quát về năng lực quản trị tài chính, sức mạnh thanh khoản và khả năng sinh lời của BED, bảng dưới đây tổng hợp đầy đủ các hệ số tài chính quan trọng được tính toán qua 5 kỳ báo cáo:
| Chỉ Số | Quý 1/2025 | Quý 2/2025 | Quý 4/2025 | Quý 1/2026 | Quý 2/2026 |
|---|---|---|---|---|---|
| I. ĐỊNH GIÁ | |||||
| P/E (lần) | 12,09 | 10,92 | - | - | 13,60 |
| P/S (lần) | 1,17 | 0,99 | - | - | - |
| P/B (lần) | 2,10 | 2,02 | 1,85 | 1,82 | 1,93 |
| EPS (VNĐ) | 2.546,75 | 2.362,58 | - | - | - |
| II. KHẢ NĂNG SINH LỜI (%) | |||||
| Tỷ lệ lãi ròng (Biên ròng) (%) | 9,71 | 9,07 | 11,31 | 2,66 | 2,95 |
| Tỷ lệ lãi gộp (Biên gộp) (%) | 26,65 | 26,75 | 40,51 | 44,82 | 19,01 |
| Tỷ lệ EBIT (%) | 12,34 | 11,53 | - | - | - |
| Tỷ lệ lãi từ HĐKD (%) | 9,87 | 9,10 | - | - | - |
| III. SỨC MẠNH TÀI CHÍNH | |||||
| Thanh toán hiện hành (Current Ratio) (lần) | 3,20 | 1,92 | 3,35 | 3,11 | 2,14 |
| Thanh toán nhanh (Quick Ratio) (lần) | 1,67 | 0,74 | 1,87 | 1,59 | 1,02 |
| Thanh toán lãi vay (lần) | 457,91 | 1.213,93 | - | - | - |
| Hệ số Nợ / Vốn chủ sở hữu | 0,28 | 0,56 | 0,24 | 0,27 | 0,45 |
| IV. HIỆU QUẢ QUẢN LÝ (%) | |||||
| ROA (%) | 13,78 | 11,55 | - | - | - |
| ROE (%) | 17,52 | 18,54 | - | - | - |
| ROIC (%) | 18,57 | 20,35 | - | - | - |
| ROCE (%) | 21,87 | 23,12 | - | - | - |
| V. KHẢ NĂNG HOẠT ĐỘNG (LẦN) | |||||
| Vòng quay tổng tài sản | 1,42 | 1,27 | - | - | - |
| Vòng quay hàng tồn kho | 3,52 | 2,03 | - | - | - |
| Vòng quay các khoản phải thu | 21,34 | 14,09 | - | - | - |
| Vòng quay tài sản ngắn hạn | 2,25 | 1,91 | - | - | - |
Hệ số thanh toán hiện hành: Luôn duy trì ở mức cao từ 1,92 đến 3,35 lần qua các quý (tại Quý 2/2026 đạt 2,14 lần). Mức chỉ số này cao hơn rất nhiều so với ngưỡng an toàn chuẩn (1,0 lần), chứng minh tài sản ngắn hạn của BED thừa sức bao phủ toàn bộ các khoản nợ ngắn hạn.
Hệ số thanh toán nhanh: Tại Quý 2/2026 đạt 1,02 lần. Việc hệ số thanh toán nhanh > 1,0 lần ngay cả trong giai đoạn hàng tồn kho tích trữ cao điểm phản ánh thực lực tiền mặt và tiền gửi ngân hàng vô cùng vững chắc của công ty.
Trong giai đoạn 2024 - 2025, BED là doanh nghiệp có hiệu quả sử dụng vốn rất ấn tượng với chỉ số ROE đạt tới 17,52% – 18,54% và ROA đạt 11,55% – 13,78%. Chỉ số sinh lời trên vốn đầu tư (ROIC) vượt mức 20%, cho thấy mô hình kinh doanh mang lại hiệu quả cao trên từng đồng vốn mà cổ đông bỏ ra.
Tuy nhiên, bước sang nửa đầu năm 2026, do biên lợi nhuận gộp Quý 2 bị thu hẹp xuống còn 19,01% cùng chi phí quản lý/bán hàng tăng, biên lợi nhuận ròng của BED đã sụt giảm về mức 2,95% trong Quý 2/2026 (so với mức 9,07% ở Quý 2/2025). Đây là yếu tố quan trọng mà nhà đầu tư cần theo dõi sát sao trong các kỳ báo cáo tiếp theo.
Bên cạnh các yếu tố tài chính cơ bản, việc quan sát diễn biến đồ thị giá giai đoạn 2022 - 2026 sẽ cung cấp góc nhìn về hành vi dòng tiền và tâm lý giao dịch đối với mã cổ phiếu này.
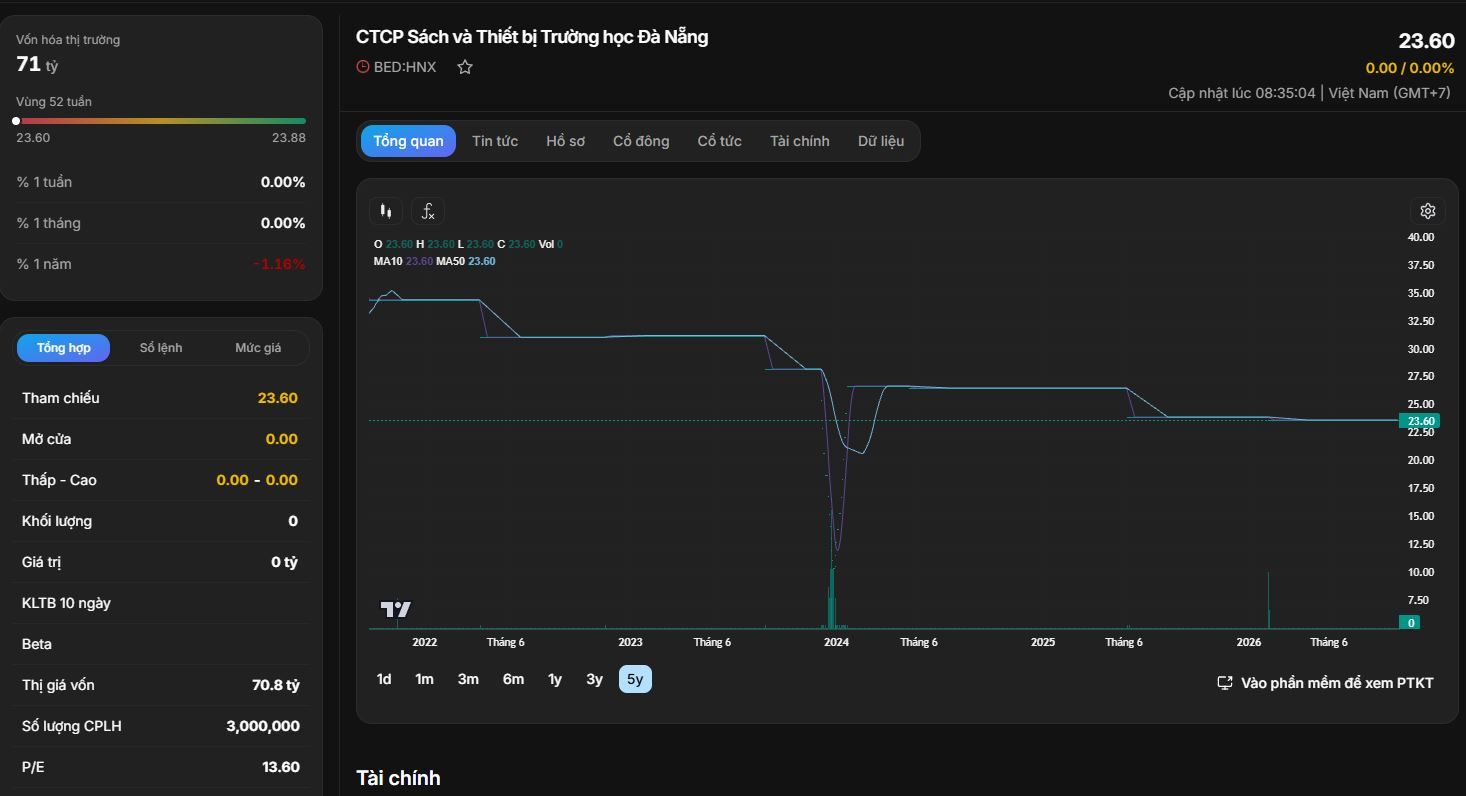
Cấu trúc xu hướng giá dài hạn (Trend Structure)
Giai đoạn 2022 – 2023: Cổ phiếu BED ghi nhận nhịp điều chỉnh từ vùng đỉnh lịch sử quanh 32.000 – 35.000 VNĐ/cổ phiếu về thiết lập vùng cân bằng quanh mốc 25.000 VNĐ/cổ phiếu.
Giai đoạn 2024 – 2026: Giá cổ phiếu chuyển sang trạng thái đi ngang cạn kiệt (Sideway) tích lũy trong một biên độ cực hẹp. Thị giá hiện tại đóng cửa ở mức 23.600 VNĐ/cổ phiếu, biến động giá trong 1 năm qua gần như bằng 0 (% 1 năm: -1,16%).
Các chỉ báo kỹ thuật cốt lõi
Đường trung bình động (MA10 và MA50): Trên khung đồ thị tuần và ngày, đường MA10 (23,60) và MA50 (23,60) hiện đang hội tụ và bám chặt lấy đường giá. Sự phẳng ra của các đường trung bình động phản ánh trạng thái đóng băng biến động (Volatility Squeeze) kéo dài.
Thanh khoản và khối lượng giao dịch (Volume): Khối lượng giao dịch bình quân 10 ngày ghi nhận ở mức 0 cổ phiếu/phiên. Cổ phiếu gần như không có giao dịch khớp lệnh hằng ngày do cổ đông không có nhu cầu bán ra ở vùng giá hiện tại và lực cầu chủ động bên ngoài cũng không xuất hiện.
Các vùng hỗ trợ và kháng cự kỹ thuật
Vùng hỗ trợ cứng (Sàn giá dài hạn): 22.500 – 23.000 VNĐ/cổ phiếu. Đây là vùng giá đáy lịch sử nâng đỡ cổ phiếu trong suốt 3 năm qua.
Vùng kháng cự ngắn hạn: 25.000 VNĐ/cổ phiếu.
Vùng kháng cự trung hạn: 27.500 VNĐ/cổ phiếu.
Định giá theo P/E và P/B
Chỉ số P/E: Hiện tại cổ phiếu BED đang giao dịch ở mức P/E = 13,60 lần. Đây là mức định giá tương đối hợp lý, phản ánh đúng quy mô và bản chất ổn định của một doanh nghiệp xuất bản - thiết bị trường học địa phương.
Chỉ số P/B: Định giá P/B hiện đạt 1,93 lần. Giá trị sổ sách (Book Value) trên mỗi cổ phiếu của BED đạt xấp xỉ 12.234 VNĐ/cổ phiếu. Mức P/B gần 2 lần là phù hợp khi xét đến lợi thế sở hữu quỹ tiền mặt lớn và các tài sản bất động sản cho thuê đã khấu hao gần xong nhưng vẫn mang lại dòng tiền đều đặn.
Luận điểm đầu tư (Cơ hội)
Nền tảng tài chính siêu an toàn: BED sở hữu cơ cấu tài chính gần như không có rủi ro nợ vay, tỷ lệ tiền mặt/tiền gửi tiết kiệm cao (chiếm hơn 23% tổng tài sản) và các chỉ số thanh khoản ở mức rất cao.
Thị phần phân phối ổn định: Doanh nghiệp có vị thế độc tôn tương đối trong mảng cung ứng sách giáo khoa và thiết bị giáo dục cho hệ thống trường học tại TP. Đà Nẵng.
Cổ tức tiền mặt đều đặn: Nhờ dòng tiền từ hoạt động kinh doanh luôn dương và không phải gánh chi phí trả lãi vay, BED duy trì truyền thống chi trả cổ tức bằng tiền mặt cho cổ đông, mang lại tỷ suất cổ tức hấp dẫn cho các nhà đầu tư tích sản.
Cảnh báo rủi ro
Rủi ro thanh khoản cực lớn: Khối lượng giao dịch gần như bằng 0 khiến việc mua/bán số lượng lớn cổ phiếu BED gặp rất nhiều khó khăn. Nhà đầu tư có thể phải mất nhiều tuần mới tích lũy hoặc thoái vốn xong một vị thế.
Áp lực biên lợi nhuận gộp: Giá vốn sách và chi phí đầu vào gia tăng trong năm 2026 đang đe dọa đến tốc độ tăng trưởng lợi nhuận sau thuế của công ty.
Giới hạn không gian tăng trưởng: Do địa bàn hoạt động chính bị giới hạn tại khu vực Đà Nẵng và miền Trung, doanh nghiệp khó có khả năng tạo ra sự bùng nổ quy mô doanh thu đột biến nếu không mở rộng sang các lĩnh vực kinh doanh mới.
Chiến lược: THEO DÕI / TÍCH LŨY DÀI HẠN NẮM GIỮ CỔ TỨC
Vùng giá tích lũy khuyến nghị: 22.000 – 23.500 VNĐ/cổ phiếu.
Trường phái phù hợp: Nhà đầu tư cá nhân có dòng vốn nhỏ, ưu tiên chiến lược đầu tư giá trị phòng thủ, mong muốn nhận nguồn cổ tức tiền mặt ổn định hàng năm và không chịu áp lực giao dịch ngắn hạn.
Cổ phiếu hoàn toàn không phù hợp với nhà đầu tư lướt sóng, nhà đầu tư theo trường phái kỹ thuật T+ hoặc các quỹ đầu tư/dòng vốn lớn yêu cầu tính thanh khoản cao.
Tóm lại, cổ phiếu BED của Công ty Cổ phần Sách và Thiết bị Trường học Đà Nẵng đại diện cho một mô hình doanh nghiệp phòng thủ điển hình trên sàn chứng khoán: tài chính sạch, đòn bẩy bằng 0, dòng tiền dồi dào và thị trường ngách ổn định. Dù phải đối mặt với thách thức co hẹp biên lợi nhuận trong nửa đầu năm 2026 và rủi ro thanh khoản thấp, BED vẫn là một lựa chọn đáng cân nhắc cho mục tiêu tích sản dài hạn hưởng cổ tức an toàn.