Các công ty chứng khoán vừa đưa ra báo cáo đánh giá triển vọng kinh doanh và khuyến nghị đầu tư đối với một số cổ phiếu niêm yết trước phiên giao dịch ngày 14/9.
Chứng khoán KB Việt Nam (KBSV) khuyến nghị MUA cổ phiếu GAS với giá mục tiêu 96.300 đồng/cổ phiếu, cao hơn 16,2% so với giá đóng cửa ngày 11/9/2026. Định giá của KBSV áp dụng phương pháp kết hợp FCFF và EV/EBITDA.
Quý II/2026, doanh thu GAS tăng 44% nhờ giá bán khí tăng và sản lượng mảng LNG cải thiện. Lợi nhuận sau thuế của cổ đông công ty mẹ tăng 23%, thấp hơn mức tăng doanh thu do khoản hoàn nhập dự phòng nợ khó đòi giảm so với cùng kỳ.
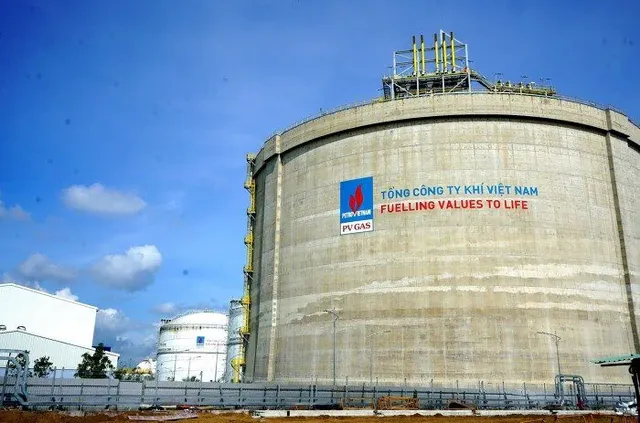
Giá dầu Brent hiện tăng lên vùng 95 USD/thùng do xung đột Mỹ - Iran ảnh hưởng đến nguồn cung tại Trung Đông, kết hợp với tồn kho toàn cầu giảm và lưu lượng tàu qua Eo biển Hormuz ở mức thấp. KBSV dự báo giá dầu duy trì ở mức 85 – 95 USD/thùng trong ngắn hạn, qua đó hỗ trợ biên lợi nhuận mảng khí thượng nguồn của GAS. Bên cạnh đó, Luật Dầu khí sửa đổi với các chính sách ưu đãi cho mỏ cận biên sẽ hỗ trợ phát triển nguồn khí mới, bổ sung sản lượng cho GAS trong trung và dài hạn.
KBSV đưa ra khuyến nghị MUA cổ phiếu DCM với giá mục tiêu 42.100 đồng/cổ phiếu, tương ứng mức tăng 29,5% so với giá đóng cửa ngày 11/9/2026, dựa trên phương pháp FCFF và EV/EBITDA.
Quý II/2026, DCM đạt mức tăng doanh thu 10% và lợi nhuận sau thuế của cổ đông công ty mẹ tăng 36% do giá bán urea tăng nhanh hơn chi phí khí đầu vào. Hiện giá urea thế giới đã giảm về mức trước thời điểm xảy ra xung đột do nhu cầu yếu và nguồn cung từ Trung Quốc khôi phục. Trong nửa cuối năm 2026, giá và sản lượng tiêu thụ urea nội địa dự kiến đi ngang do không phải mùa cao điểm. Hoạt động xuất khẩu tiếp tục là nguồn thu chính của DCM.
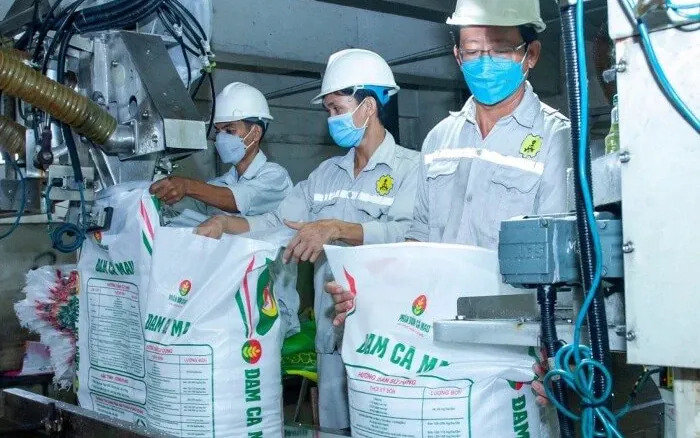
KBSV nâng 10% dự báo giá khí đầu vào của DCM giai đoạn 2028–2030F do bổ sung nguồn khí Nam Du – U Minh từ quý IV/2028 với giá dự kiến 11,56 USD/mmBTU, cao hơn khoảng 35% so với các nguồn hiện tại. Ngoài ra, Luật Dầu khí sửa đổi giúp rút ngắn thời gian phê duyệt FDP và bổ sung ưu đãi khai thác, tạo tác động gián tiếp giúp cải thiện nguồn cung khí cho DCM trong tương lai.
Chứng khoán Bảo Việt (BVSC) đưa ra khuyến nghị OUTPERFORM đối với cổ phiếu DGW của Công ty Cổ phần Thế giới số. BVSC xác định giá mục tiêu của DGW là 53.000 đồng/cổ phiếu vào giữa năm 2027, dựa trên phương pháp DCF và P/E mục tiêu 13,0x áp dụng cho EPS bình quân giai đoạn 2026–2027.
BVSC dự báo năm 2026, DGW đạt 34.122 tỷ đồng doanh thu thuần, tăng 28,1% so với năm trước. Lợi nhuận sau thuế của cổ đông công ty mẹ dự kiến đạt 875 tỷ đồng, tăng 59,6%.
Đến năm 2027, doanh thu thuần dự báo đạt 38.208 tỷ đồng, tăng 12%; lợi nhuận sau thuế của cổ đông công ty mẹ đạt 938 tỷ đồng, tăng 7,2%. Lợi nhuận năm 2027 tăng chậm hơn doanh thu do biên lợi nhuận gộp giảm khi tác động tích cực từ việc tăng giá bán không còn nhiều như năm 2026.
Chứng khoán MB (MBS) đưa ra khuyến nghị khả quan đối với ngành cao su và chọn ba mã GVR, TRC, PHR cho giai đoạn nửa cuối năm 2026 đến năm 2027.
MBS dự báo giá cao su SVR10 tiếp tục giữ ở mức cao đến cuối năm 2026 và đạt khoảng 2,8 – 3,0 USD/kg trong năm 2027 do thời tiết cực đoan làm giảm nguồn cung.
Năm 2026, lợi nhuận ròng của các doanh nghiệp cao su dự báo tăng 92% nhờ giá bán tăng và tiền đền bù đất. Sang năm 2027, lợi nhuận ròng toàn ngành dự báo giảm 3% do khoản thu từ đền bù đất giảm 36%. Tuy nhiên, lợi nhuận từ mảng khai thác cao su và thanh lý gỗ vẫn duy trì đà tăng, lần lượt ở mức 6% và 4%.