Trái ngược với đà sụt giảm của giá cổ phiếu, Tập đoàn Hòa Phát (mã HPG) đang có tiềm năng tăng trưởng theo góc nhìn của giới phân tích. Báo cáo từ MBS Research nhận định, Hòa Phát có cơ sở để tăng trưởng về sản lượng và hiệu quả kinh doanh trong giai đoạn 2026 - 2027.
Diễn biến giao dịch của HPG thời gian qua gặp nhiều áp lực. Sau nhiều tháng biến động trong khoảng 23.000 – 27.000 đồng/cổ phiếu (giá đã điều chỉnh), thị giá HPG hiện giảm về vùng 21.x đồng/cổ phiếu, mức thấp nhất trong một năm qua.
Tại Đại hội đồng cổ đông năm 2026, trước thắc mắc của cổ đông về việc giá cổ phiếu giảm, Chủ tịch Trần Đình Long cho biết giá cổ phiếu phụ thuộc vào thị trường và là yếu tố khách quan. Ông Long cũng không đưa ra khuyến nghị mua hay bán, vì nếu khuyên mua khi giá giảm sẽ bị cho là “lùa gà”, còn nếu khuyên bán khi giá tăng lại dễ bị hiểu lầm là “bán chui” hoặc gây thiệt hại cho nhà đầu tư.
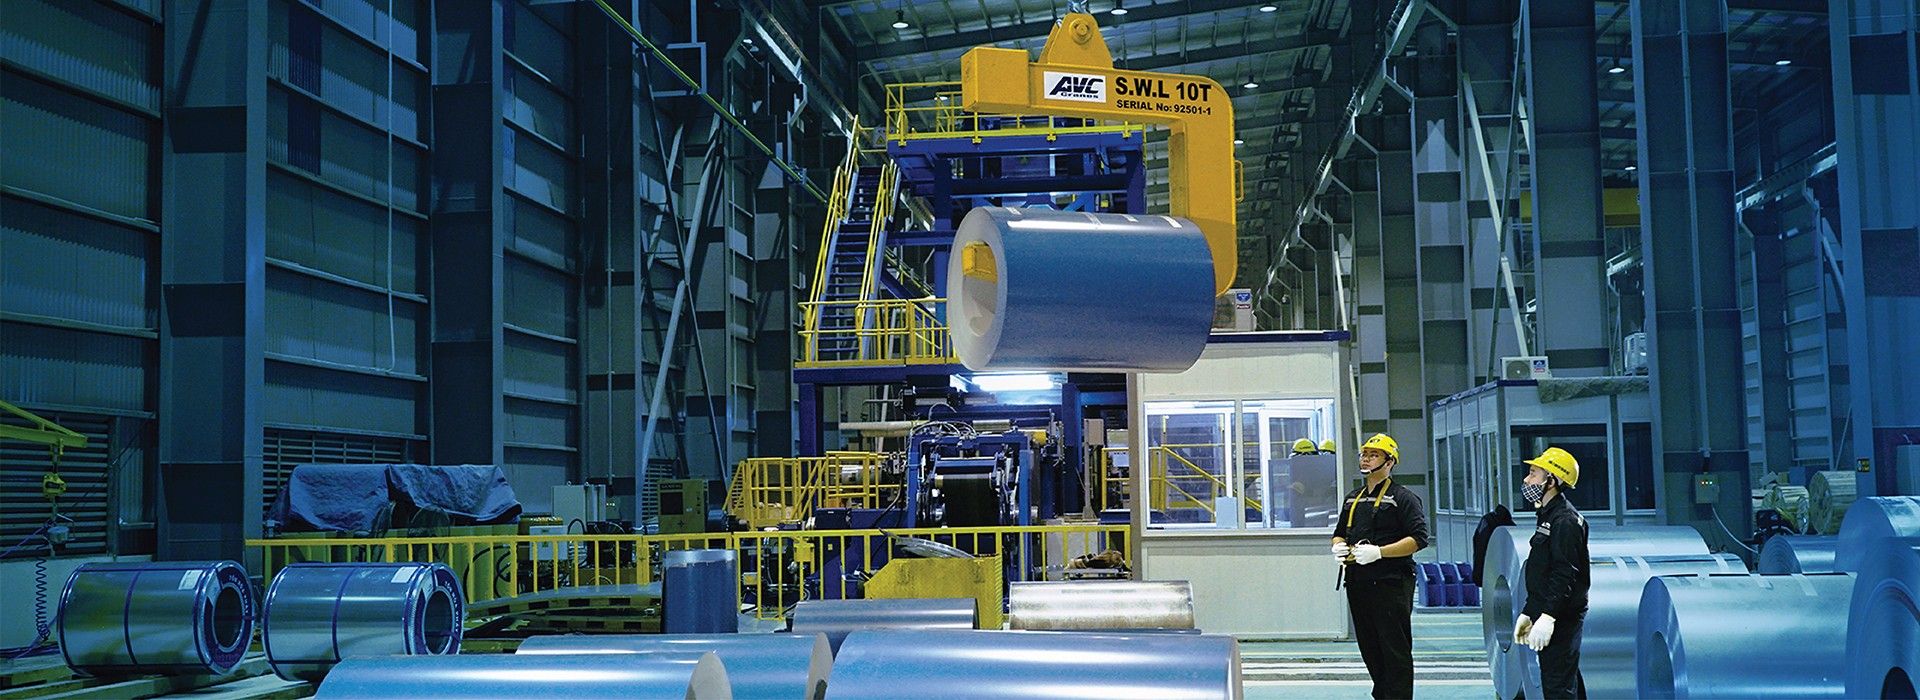
Về hoạt động kinh doanh, MBS Research dự báo giá thép xây dựng và HRC sẽ tăng trong giai đoạn 2026 - 2027 nhờ nhu cầu tiêu thụ nội địa tăng, đồng thời áp lực từ thép Trung Quốc giảm bớt. Sản lượng của HPG dự kiến tăng 25% trong năm 2026 và tăng 12% trong năm 2027. Động lực đến từ nhu cầu thép xây dựng, HRC duy trì ở mức cao và việc nhà máy thép ray - thép hình đi vào hoạt động.
Về định giá, cổ phiếu HPG hiện giao dịch ở mức P/B 1,5 lần, thấp hơn mức trung bình khoảng 2 lần trong hai chu kỳ trước. Với kỳ vọng lợi nhuận tăng trưởng, HPG có thể được định giá ở mức P/B 1,8 lần trong giai đoạn 2026 - 2027.
Ngoài ra, HPG nằm trong rổ chỉ số FTSE GEIS, dự kiến nhận khoảng 104 triệu USD dòng vốn mua vào (tương đương 125 triệu cổ phiếu) trong vòng một năm kể từ tháng 9/2026. Khi thị trường chứng khoán Việt Nam được nâng hạng, HPG có thể thu hút thêm các quỹ đầu tư chủ động nhờ mức định giá hiện tại và triển vọng kinh doanh.
Từ các yếu tố trên, MBS Research định giá cổ phiếu HPG ở mức 32.000 đồng/cổ phiếu, cao hơn khoảng 50% so với giá đóng cửa ngày 18/9.