Công ty Cổ phần Thương mại Đầu tư SHB (Mã chứng khoán: SCC – sàn UPCoM) từng là một doanh nghiệp thương mại hoạt động khá năng động. Tuy nhiên, bức tranh tài chính kéo dài từ năm 2021 đến 2025 cùng biến động thị giá cho thấy SCC đang trải qua giai đoạn "ngủ đông" kéo dài. Doanh nghiệp đối mặt với bài toán cấu trúc tài sản cực kỳ bất hợp lý: hơn 95% tổng tài sản bị giam chặt ở các khoản phải thu ngắn hạn, dòng tiền mặt cạn kiệt, trong khi doanh thu và lợi nhuận trập trùng ở mức rất thấp.
Bài phân tích cổ phiếu SCC dưới đây sẽ bóc tách chi tiết toàn bộ khía cạnh tài chính, chất lượng tài sản, rủi ro đọng vốn, hiệu quả vận hành và diễn biến kỹ thuật để mang lại góc nhìn toàn diện nhất cho nhà đầu tư.
SCC là doanh nghiệp niêm yết trên sàn UPCoM với quy mô vốn điều lệ khiêm tốn ở mức 47,92 tỷ đồng (tương ứng 4,79 triệu cổ phiếu đang lưu hành). Doanh nghiệp hoạt động chính trong lĩnh vực thương mại và đầu tư, phụ thuộc nhiều vào chu kỳ kinh doanh của các đối tác lớn và nhu cầu thị trường nội địa.
Theo dữ liệu giao dịch thực tế trên thị trường, cổ phiếu SCC hiện đang giao dịch ở mức giá 3,40 đồng/cổ phiếu, tương ứng với mức vốn hóa thị trường vỏn vẹn 16,3 tỷ đồng. Mức định giá này thấp hơn rất nhiều so với giá trị sổ sách của doanh nghiệp (Vốn chủ sở hữu đạt 26,47 tỷ đồng năm 2025), phản ánh tâm lý thận trọng và sự chiết khấu rủi ro rất cao từ phía thị trường đối với chất lượng tài sản của SCC.
Xét về mặt thanh khoản, cổ phiếu SCC thuộc nhóm cổ phiếu "tê liệt" thanh khoản trên sàn UPCoM. Khối lượng giao dịch bình quân 10 phiên gần nhất (KLTB 10 ngày) ghi nhận bằng 0, chỉ xuất hiện các phiên giao dịch nhỏ lẻ đứt quãng. Hệ số Beta ở mức 0,38 cho thấy cổ phiếu gần như đứng ngoài các sóng tăng giảm chung của VN-Index. Sự vắng bóng hoàn toàn của các nhà đầu tư tổ chức lẫn dòng tiền lớn biến SCC thành một cổ phiếu phù hợp hơn cho các kịch bản M&A (thâu tóm/đảo nợ) thay vì đầu tư lướt sóng hay đầu tư giá trị thông thường.
Báo cáo kết quả hoạt động kinh doanh của SCC trong 5 năm qua phơi bày sự trập trùng và suy giảm quy mô nghiêm trọng của mảng kinh doanh cốt lõi.
| Chỉ tiêu kinh doanh | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Doanh thu thuần | 17.524.259.590 | 1.677.344.949 | 981.128.868 | 7.994.499.635 | 5.175.294.819 |
| Giá vốn hàng bán | 10.023.302.883 | 1.288.542.820 | 915.782.195 | 5.776.088.905 | 3.424.649.256 |
| Lợi nhuận gộp | 7.500.956.707 | 388.802.129 | 65.346.673 | 2.218.410.730 | 1.750.645.563 |
| Doanh thu tài chính | 282.175 | 127.959 | 14.842 | 48.101 | 71.556 |
| Chi phí tài chính | 43.879.161 | 37.275.342 | 37.502.345 | 23.120.178 | 14.518.348 |
| - Trong đó: Chi phí lãi vay | 43.879.161 | 37.275.342 | 37.502.345 | 23.120.178 | 14.518.348 |
| Chi phí bán hàng | 2.982.597.063 | 616.011.612 | 230.084.086 | 131.285.460 | 80.136.025 |
| Chi phí quản lý doanh nghiệp | 2.505.612.516 | 2.139.686.959 | 1.302.880.070 | 1.293.058.131 | 1.134.159.097 |
| LN thuần từ HĐKD | 1.969.150.142 | -2.404.043.825 | -1.505.104.986 | 770.995.062 | 521.903.649 |
| Lợi nhuận khác | -42.599.734 | -27.845.160 | -27.736.395 | -15.223.829 | -30.371.408 |
| LNST của CĐ công ty mẹ | 1.926.550.408 | -2.431.888.985 | -1.532.841.381 | 755.771.233 | 491.532.241 |
Sự sụt giảm doanh thu đột ngột năm 2022 - 2023: Năm 2021, SCC đạt doanh thu 17,52 tỷ đồng. Tuy nhiên sang năm 2022, doanh thu rơi tự do giảm tới 90,4% xuống còn 1,67 tỷ đồng và tiếp tục chạm đáy vào năm 2023 với vỏn vẹn 981 triệu đồng. Việc doanh thu sụt giảm hơn 17 lần trong vòng 2 năm chứng tỏ hoạt động thương mại của SCC hoàn toàn không có tính bền vững, phụ thuộc vào một vài hợp đồng ngắn hạn ngắt quãng.
Sự phục hồi yếu ớt giai đoạn 2024 - 2025: Mặc dù doanh thu năm 2024 phục hồi lên 7,99 tỷ đồng và năm 2025 đạt 5,17 tỷ đồng, đây vẫn là quy mô quá nhỏ bé đối với một doanh nghiệp niêm yết.
Gánh nặng Chi phí quản lý doanh nghiệp (SGA): Trong giai đoạn 2022 - 2023, doanh thu không đủ bù đắp bộ máy vận hành. Chi phí quản lý doanh nghiệp lần lượt là 2,13 tỷ (2022) và 1,30 tỷ (2023), cao gấp nhiều lần Lợi nhuận gộp tạo ra (chỉ 388 triệu năm 2022 và 65 triệu năm 2023). Đây là nguyên nhân chính khiến SCC chịu khoản lỗ nặng -2,43 tỷ đồng năm 2022 và -1,53 tỷ đồng năm 2023.
Nỗ lực cắt giảm chi phí để có lãi nhẹ: Năm 2024 và 2025, SCC đã thắt chặt tối đa chi phí bán hàng (chỉ còn 80 triệu đồng năm 2025) và chi phí quản lý (còn 1,13 tỷ đồng). Việc tiết giảm chi phí vận hành kết hợp với biên lợi nhuận gộp cải thiện (đạt 33,83% năm 2025) đã giúp SCC ghi nhận LNST dương trở lại, đạt 755 triệu (2024) và 491 triệu đồng (2025). Tuy nhiên, mức lợi nhuận này chỉ đủ mang tính chất "cầm chừng" chứ chưa thể tạo ra bước ngoặt về tích lũy tài sản.
Khi đi sâu vào Bảng cân đối kế toán, bản chất rủi ro lớn nhất của cổ phiếu SCC mới chính thức lộ diện: Cấu trúc tài sản bị lệch pha nghiêm trọng.
| Chỉ tiêu tài sản | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| A. TÀI SẢN NGẮN HẠN | 31.447.742.910 | 30.096.828.170 | 28.725.266.625 | 30.208.274.069 | 30.831.866.749 |
| 1. Tiền & tương đương tiền | 102.318.187 | 32.773.965 | 6.233.443 | 5.833.344 | 7.110.692 |
| 2. Phải thu ngắn hạn | 31.134.337.976 | 29.771.988.526 | 28.436.168.409 | 29.975.016.409 | 30.597.291.282 |
| 3. Hàng tồn kho | 61.134.464 | 83.681.339 | 77.472.033 | 77.472.033 | 77.512.492 |
| 4. Tài sản ngắn hạn khác | 149.952.283 | 208.384.340 | 205.392.740 | 149.952.283 | 149.952.283 |
| B. TÀI SẢN DÀI HẠN | 4.903.228.689 | 3.700.697.123 | 2.590.661.187 | 1.856.353.467 | 1.347.460.769 |
| 1. Tài sản cố định | 2.750.021.244 | 2.474.674.362 | 1.740.366.642 | 1.006.058.922 | 497.166.224 |
| 2. ĐT tài chính dài hạn | 500.000.000 | 500.000.000 | 500.000.000 | 500.000.000 | 500.000.000 |
| 3. Xây dựng dở dang | 150.294.545 | 350.294.545 | 350.294.545 | 350.294.545 | 350.294.545 |
| TỔNG CỘNG TÀI SẢN | 36.350.971.599 | 33.797.525.293 | 31.315.927.812 | 32.064.627.536 | 32.179.327.518 |
Phải thu ngắn hạn chiếm 95,08% Tổng tài sản: Năm 2025, khoản Phải thu ngắn hạn đạt 30,59 tỷ đồng trên tổng tài sản 32,17 tỷ đồng. Điều đáng nói là khoản phải thu này gần như giữ nguyên quy mô quanh mốc 28,4 – 31,1 tỷ đồng suốt từ năm 2021 đến 2025.
Trong ngành thương mại, nếu một khoản phải thu đứng yên qua 5 năm mà không thu hồi được tiền mặt, đây chính là khoản nợ bị giam đọng hoặc nợ xấu tiềm ẩn. SCC đang chịu tình trạng vốn bị khách hàng hoặc đối tác chiếm dụng hoàn toàn. Nếu doanh nghiệp bắt buộc phải trích lập dự phòng nợ khó đòi cho khoản này, Vốn chủ sở hữu của SCC sẽ bị xóa sổ ngay lập tức.
Tiền mặt "báo động đỏ" – vỏn vẹn 7,1 triệu đồng: Lượng Tiền và tương đương tiền của SCC năm 2025 chỉ còn đúng 7.110.692 đồng (bằng giá trị một chiếc điện thoại tầm trung). Chuỗi giảm tiền mặt diễn ra liên tục: 102 triệu (2021) -> 32 triệu (2022) -> 6,2 triệu (2023) -> 5,8 triệu (2024) và 7,1 triệu (2025).
Một doanh nghiệp có tài sản hơn 32 tỷ nhưng chỉ có 7 triệu đồng tiền mặt phản ánh năng lực thanh toán cực kỳ nguy cấp. Doanh nghiệp gần như không có khả năng tự chủ dòng tiền cho bất kỳ hoạt động mở rộng kinh doanh nào.
Tài sản cố định suy hao tự nhiên: Tài sản cố định giảm từ 2,75 tỷ (2021) xuống còn 497 triệu đồng (2025) do khấu hao tự nhiên mà không hề có sự đầu tư mua sắm mới.
Trái ngược với rủi ro tài sản, cấu trúc nguồn vốn của SCC lại thể hiện mức độ an toàn trên lý thuyết nhờ tỷ lệ nợ vay rất thấp.
| Chỉ tiêu nguồn vốn | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| A. NỢ PHẢI TRẢ | 7.156.690.625 | 7.035.133.304 | 6.086.377.204 | 6.079.305.695 | 5.702.473.436 |
| 1. Nợ ngắn hạn | 6.853.119.198 | 6.802.990.449 | 5.913.758.159 | 5.990.019.984 | 5.678.663.916 |
| 2. Nợ dài hạn | 303.571.427 | 232.142.855 | 172.619.045 | 89.285.711 | 23.809.520 |
| B. VỐN CHỦ SỞ HỮU | 29.194.280.974 | 26.762.391.989 | 25.229.550.608 | 25.985.321.841 | 26.476.854.082 |
| TỔNG NGUỒN VỐN | 36.350.971.599 | 33.797.525.293 | 31.315.927.812 | 32.064.627.536 | 32.179.327.518 |
Tỷ lệ Nợ/VCSH duy trì ở mức an toàn (0,22 lần): Tổng nợ phải trả của SCC giảm dần từ 7,15 tỷ (2021) xuống còn 5,70 tỷ đồng (2025). Tỷ lệ Nợ/VCSH liên tục duy trì ở mức thấp (0,22 - 0,26 lần). Nợ dài hạn gần như đã trả xong hoàn toàn (chỉ còn 23,8 triệu đồng vào năm 2025).
Nợ ngắn hạn chủ yếu là nợ chiếm dụng: Chi phí lãi vay năm 2025 chỉ có 14,5 triệu đồng. Điều này chứng tỏ trong khoản nợ ngắn hạn 5,67 tỷ đồng, nợ vay ngân hàng chiếm tỷ lệ rất nhỏ, phần lớn là các khoản nợ phải trả người bán hoặc chi phí phải trả ngắn hạn khác.
Mặt tối của đệm vốn chủ sở hữu: Mặc dù Vốn chủ sở hữu đạt 26,47 tỷ đồng (chiếm 82,2% Tổng nguồn vốn), toàn bộ số vốn này lại đang bị "giam" dưới dạng khoản phải thu 30,59 tỷ đồng như đã phân tích. Do đó, mặc dù trên sổ sách doanh nghiệp trông rất an toàn (không có rủi ro vỡ nợ vay ngân hàng), nhưng thực tế sức mạnh tài chính lại bị suy kiệt nghiêm trọng.
Sự bất hợp lý trong hoạt động kinh doanh và tài sản của SCC phản ánh rõ qua bộ chỉ số tài chính dưới đây.
| Nhóm chỉ số | Chỉ tiêu | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|---|
| Định giá | P/E (lần) | 18,16 | -4,93 | -7,82 | 10,78 | 26,33 |
| P/S (lần) | 2,00 | 27,14 | 12,21 | 1,02 | 2,50 | |
| P/B (lần) | 1,20 | 0,45 | 0,47 | 0,31 | 0,49 | |
| EPS (đồng/CP) | 401,99 | -507,44 | -319,84 | 157,71 | 102,56 | |
| Thanh khoản | Thanh toán hiện hành (lần) | 4,59 | 4,42 | 4,86 | 5,04 | 5,43 |
| Thanh toán nhanh (lần) | 4,56 | 4,38 | 4,81 | 5,01 | 5,39 | |
| Thanh toán lãi vay (lần) | 44,91 | -64,24 | -39,87 | 33,69 | 34,86 | |
| Sinh lợi | Biên lãi ròng (%) | 10,99 | -144,98 | -156,23 | 9,45 | 9,50 |
| Biên lãi gộp (%) | 42,82 | 23,18 | 6,66 | 27,75 | 33,83 | |
| ROA (%) | 4,96 | -6,93 | -4,71 | 2,38 | 1,53 | |
| ROE (%) | 6,82 | -8,69 | -5,90 | 2,95 | 1,87 | |
| Khả năng hoạt động | Vòng quay tổng tài sản | 0,45 | 0,05 | 0,03 | 0,25 | 0,16 |
| Vòng quay Phải thu (lần) | 0,55 | 0,06 | 0,04 | 0,31 | 0,20 |
Chỉ số thanh toán ảo: Chỉ số Thanh toán hiện hành (5,43 lần) và Thanh toán nhanh (5,39 lần) năm 2025 tạo ra cảm giác doanh nghiệp có khả năng trả nợ cực kỳ tốt. Nhưng đây là chỉ số thanh toán ảo, bởi lẽ tử số của phép tính này chứa tới 30,59 tỷ đồng Phải thu ngắn hạn đứng yên, trong khi Mẫu số (Nợ ngắn hạn) chỉ có 5,67 tỷ đồng. Tiền mặt thực tế chỉ có 7,1 triệu đồng, do đó SCC không thể thanh toán nghĩa vụ bằng tiền thật nếu bị đòi nợ đột ngột.
Vòng quay Phải thu chạm đáy (0,20 lần): Vòng quay các khoản phải thu năm 2025 chỉ đạt 0,20 lần/năm (nghĩa là phải mất 1.825 ngày – tương đương 5 năm SCC mới thu hồi xong một vòng nợ). Chỉ số này khẳng định toàn bộ dòng tiền của SCC đã bị ngưng trệ hoàn toàn tại khâu thu hồi nợ.
Hiệu suất sinh lời ROE/ROA quá thấp: Năm 2025, ROE chỉ đạt 1,87% và ROA đạt 1,53%. Mức sinh lời này thấp hơn rất nhiều so với lãi suất gửi tiết kiệm ngân hàng, cho thấy hiệu quả sử dụng vốn của ban lãnh đạo là cực kỳ thấp.
Xét dưới góc nhìn phân tích kỹ thuật thông qua hình ảnh biểu đồ giá 5 năm, SCC phác họa rõ nét xu hướng suy thoái và đóng băng thanh khoản.
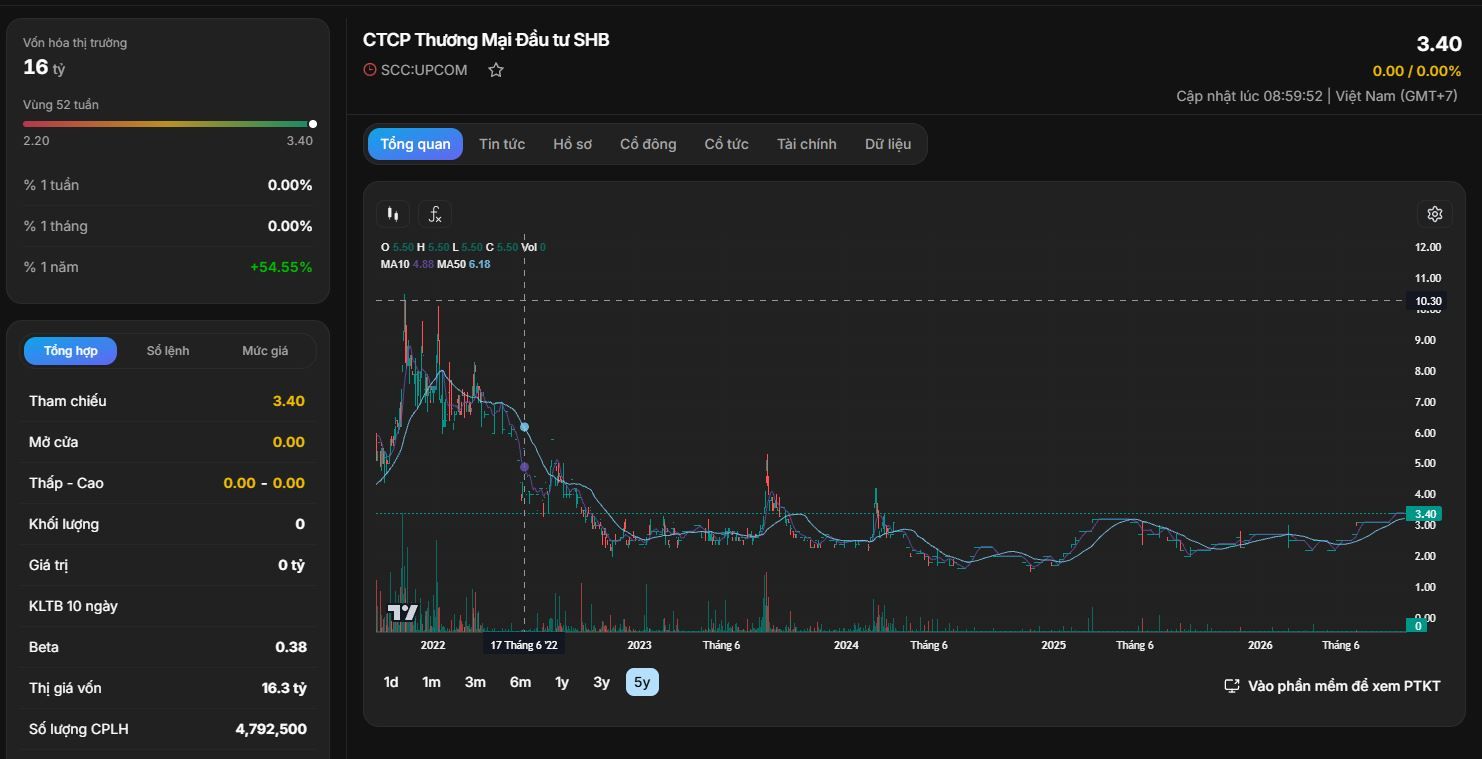
Giai đoạn bong bóng & sụp đổ (2021 - 2022):
Đầu năm 2022, cổ phiếu SCC trải qua chu kỳ tăng nóng từ vùng giá 4,00 lên đỉnh lịch sử quanh 11,00 - 12,00 đồng/cổ phiếu cùng thanh khoản tăng đột biến. Tuy nhiên, đà tăng này mang tính chất thao túng/đầu cơ thuần túy. Ngay sau khi Báo cáo tài chính năm 2022 lộ diện khoản lỗ nặng, giá cổ phiếu lập tức đổ đèo tự do về dưới mốc 3,00 đồng.
Giai đoạn cạn kiệt thanh khoản (2023 - 2025):
Từ giữa năm 2023 đến nay, SCC rơi vào trạng thái đi ngang (sideway) kéo dài trong biên độ hẹp từ 2,00 đến 3,50 đồng/cổ phiếu. Khối lượng giao dịch sụt giảm triệt tiêu, xuất hiện rất nhiều nến dạng dấu cộng (do không có giao dịch trong phiên).
Các tín hiệu kỹ thuật hiện tại
Cổ phiếu SCC hiện tại không còn hoạt động như một cổ phiếu tăng trưởng hay giá trị truyền thống, mà mang đặc tính của một "xác doanh nghiệp" (shell company) trên sàn UPCoM.
Yếu tố Rủi ro chính
Cơ hội và Triển vọng phục hồi
Kịch bản vận hành thực tế
Bài phân tích cổ phiếu SCC cho thấy doanh nghiệp đang ở trạng thái an toàn trên bề nổi nhưng tiềm ẩn rủi ro rất lớn ở chiều sâu tài sản. Điểm tựa duy nhất của SCC là không gánh nặng nợ vay ngân hàng và Vốn chủ sở hữu trên sổ sách vẫn dương. Tuy nhiên, việc hơn 95% tài sản bị giam tại các khoản phải thu và tiền mặt cạn kiệt về mức 7,1 triệu đồng khiến mọi triển vọng phục hồi ngắn hạn trở nên mờ mịt.
Đối với nhà đầu tư cá nhân, SCC chưa phải là lựa chọn phù hợp cho chiến lược đầu tư cơ bản hay lướt sóng ngắn hạn do thiếu vắng hoàn toàn thanh khoản. Cổ phiếu này chỉ thực sự phù hợp với các nhà đầu tư chuyên sâu có khẩu vị rủi ro rất cao, kỳ vọng vào các thương vụ M&A, đổi chủ hoặc tái cấu trúc nợ tài sản đột biến trong tương lai.