Bài viết Phân tích cổ phiếu PTS của Công ty Cổ phần Vận tải và Dịch vụ Petrolimex Hải Phòng mang đến cái nhìn toàn diện về bức tranh tài chính, chuỗi giá trị logistics xăng dầu và vùng chiết khấu tài sản hấp dẫn trong giai đoạn 2021 – 2025.
Mặc dù quy mô doanh thu thuần năm 2025 điều chỉnh nhẹ xuống 368,51 tỷ đồng, PTS đã ghi nhận sự bứt phá ngoạn mục về lợi nhuận khi LNST công ty mẹ đạt 10,83 tỷ đồng (tăng 183,4% so với năm 2024, lập đỉnh 5 năm). Với mức EPS đạt 1.944,79 VNĐ/cổ phiếu và Giá trị sổ sách (BVPS) vượt mốc 18.759 VNĐ/cổ phiếu, cổ phiếu PTS hiện đang giao dịch ở vùng giá 9.700 VNĐ (P/E bằng 5,0 lần và P/B chỉ 0,52 lần), mở ra cơ hội đầu tư giá trị tài sản rất hấp dẫn.
Công ty Cổ phần Vận tải và Dịch vụ Petrolimex Hải Phòng (mã chứng khoán: PTS - sàn HNX) là đơn vị thành viên nòng cốt thuộc Tập đoàn Xăng dầu Việt Nam (Petrolimex). Công ty chuyên cung cấp các dịch vụ logistics vận tải xăng dầu đường thủy, đường bộ và dịch vụ kỹ thuật thương mại xăng dầu tại khu vực Hải Phòng và các tỉnh phía Bắc.
Lợi thế cạnh tranh lớn nhất của PTS là nằm trong chuỗi giá trị logistics khép kín của Petrolimex. Nguồn công việc vận tải ổn định, chi phí quản lý nợ xấu thấp và khả năng duy trì dòng tiền ổn định từ các hợp đồng dài hạn là điểm tựa giúp doanh nghiệp vượt qua các giai đoạn biến động của nền kinh tế.
Cơ cấu hoạt động kinh doanh cốt lõi
Giai đoạn 2021 – 2025 ghi nhận chu kỳ biến động hình chữ V của PTS. Sau khi chạm đáy lợi nhuận vào năm 2023 do chi phí tài chính gia tăng, PTS đã bứt phá mạnh mẽ nhờ cải thiện biên lợi nhuận gộp và cắt giảm chi phí lãi vay.
| Chỉ tiêu Báo cáo KTKD | Năm 2021 | Năm 2022 | Năm 2023 | Năm 2024 | Năm 2025 |
|---|---|---|---|---|---|
| 1. Tổng doanh thu HĐKD | 350.333.639.772 | 444.764.091.393 | 393.816.966.363 | 381.961.444.967 | 368.507.737.620 |
| 2. Các khoản giảm trừ | 0 | 0 | 0 | 0 | 0 |
| 3. Doanh thu thuần | 350.333.639.772 | 444.764.091.393 | 393.816.966.363 | 381.961.444.967 | 368.507.737.620 |
| 4. Giá vốn hàng bán | 300.827.001.200 | 393.355.933.705 | 356.117.079.551 | 338.592.682.078 | 315.633.674.540 |
| 5. Lợi nhuận gộp | 49.506.638.572 | 51.408.157.688 | 37.699.886.812 | 43.368.762.889 | 52.874.063.080 |
| 6. Doanh thu tài chính | 20.295.697 | 39.119.363 | 14.926.948 | 17.460.664 | 18.217.707 |
| 7. Chi phí tài chính | 10.930.945.271 | 9.264.369.720 | 12.384.903.224 | 8.166.369.710 | 4.385.823.444 |
| Trong đó: Chi phí lãi vay | 9.118.790.790 | 8.285.613.244 | 8.554.641.305 | 4.541.156.884 | 3.877.940.477 |
| 9. Chi phí bán hàng | 4.476.089.691 | 5.294.321.204 | 5.318.886.016 | 4.967.518.266 | 5.897.500.475 |
| 10. Chi phí quản lý DN | 23.473.233.913 | 25.450.600.322 | 23.301.446.476 | 25.991.281.516 | 28.988.686.904 |
| 11. LN thuần từ HĐKD | 10.646.665.394 | 11.437.985.805 | -3.290.421.956 | 4.261.054.061 | 13.620.269.964 |
| 14. Lợi nhuận khác | 3.930.673.139 | 244.553.855 | 4.324.216.112 | 739.126.930 | -38.626.708 |
| 15. Tổng LNTT | 14.577.338.533 | 11.682.539.660 | 1.033.794.156 | 5.000.180.991 | 13.581.643.256 |
| 18. Chi phí thuế TNDN | 3.149.481.260 | 2.476.987.416 | 655.129.222 | 1.178.871.880 | 2.753.035.652 |
| 19. LNST doanh nghiệp | 11.427.857.273 | 9.205.552.244 | 378.664.934 | 3.821.309.111 | 10.828.607.604 |
| 21. LNST cty mẹ | 11.427.857.273 | 9.205.552.244 | 378.664.934 | 3.821.309.111 | 10.828.607.604 |
Biên lợi nhuận gộp lập đỉnh 14,35%: Lợi nhuận gộp năm 2025 đạt 52,87 tỷ đồng (tăng 21,9% so với 2024), đưa biên lợi nhuận gộp lên mốc 14,35%. Điều này cho thấy công ty đã tối ưu hóa chi phí vận hành đội tàu và cước phí vận tải.
Chi phí tài chính giảm sâu 64,6%: Chi phí tài chính giảm mạnh từ 12,38 tỷ đồng (2023) xuống chỉ còn 4,39 tỷ đồng (2025). Chi phí lãi vay giảm hơn một nửa xuống còn 3,88 tỷ đồng, đóng góp trực tiếp vào đà tăng trưởng của lợi nhuận ròng.
Chất lượng lợi nhuận vượt trội: Khác với năm 2023 khi lợi nhuận chủ yếu đến từ thanh lý tài sản (4,32 tỷ đồng), năm 2025 lợi nhuận sau thuế của PTS (10,83 tỷ đồng) hoàn toàn đến từ hoạt động kinh doanh cốt lõi.
Bảng cân đối kế toán của PTS mang đặc trưng rõ nét của doanh nghiệp vận tải biển: Tài sản cố định chiếm tỷ trọng cao và nợ vay giảm dần qua các năm.
| Tài sản & Nguồn vốn | Năm 2021 | Năm 2022 | Năm 2023 | Năm 2024 | Năm 2025 |
|---|---|---|---|---|---|
| A. TÀI SẢN NGẮN HẠN | 54.637.536.805 | 59.613.774.656 | 56.439.024.837 | 44.773.330.824 | 47.221.109.957 |
| I. Tiền & tương đương tiền | 12.235.796.679 | 16.488.137.030 | 9.034.982.996 | 3.809.921.091 | 7.518.633.240 |
| III. Các khoản phải thu NH | 23.918.664.946 | 27.075.232.632 | 28.460.798.908 | 16.047.168.513 | 17.669.781.510 |
| IV. Hàng tồn kho | 17.273.408.436 | 14.907.281.296 | 17.311.201.276 | 23.627.191.268 | 19.678.838.160 |
| V. Tài sản ngắn hạn khác | 1.209.666.744 | 1.143.123.698 | 1.632.041.657 | 1.289.049.952 | 2.353.857.047 |
| B. TÀI SẢN DÀI HẠN | 213.217.670.095 | 205.339.911.669 | 201.458.988.058 | 180.650.282.677 | 176.100.847.602 |
| I. Phải thu dài hạn | 97.500.000 | 97.500.000 | 97.500.000 | 97.500.000 | 87.500.000 |
| II. Tài sản cố định | 191.665.549.462 | 181.473.968.771 | 157.335.941.818 | 156.772.225.228 | 131.512.290.426 |
| IV. Tài sản dở dang dài hạn | 6.396.936.350 | 1.746.795.651 | 17.773.245.014 | 59.984.973 | 13.731.411.351 |
| VI. Tài sản dài hạn khác | 15.057.684.283 | 22.021.647.247 | 26.252.301.226 | 23.720.572.476 | 30.769.645.825 |
| TỔNG CỘNG TÀI SẢN | 267.855.206.900 | 264.953.686.325 | 257.898.012.895 | 225.423.613.501 | 223.321.957.559 |
| C. NỢ PHẢI TRẢ | 169.621.335.335 | 164.178.244.963 | 162.530.656.667 | 127.930.478.677 | 118.870.323.027 |
| I. Nợ ngắn hạn | 77.252.501.415 | 87.512.761.043 | 100.277.172.747 | 83.630.994.757 | 83.570.358.367 |
| II. Nợ dài hạn | 92.368.833.920 | 76.665.483.920 | 62.253.483.920 | 44.299.483.920 | 35.299.964.660 |
| D. VỐN CHỦ SỞ HỮU | 98.233.871.565 | 100.775.441.362 | 95.367.356.228 | 97.493.134.824 | 104.451.634.532 |
| TỔNG CỘNG NGUỒN VỐN | 267.855.206.900 | 239.540.454.934 | 257.898.012.895 | 225.423.613.501 | 223.321.957.559 |
Giảm áp lực Nợ dài hạn: Nợ dài hạn giảm liên tục từ 92,37 tỷ đồng (2021) xuống còn 35,30 tỷ đồng (2025). Việc chủ động thanh toán nợ gốc giúp tổng nợ phải trả giảm mạnh từ 169,62 tỷ xuống 118,87 tỷ đồng.
Khấu hao Tài sản cố định gia tăng dòng tiền: Tài sản cố định chiếm 58,9% tổng tài sản (131,51 tỷ đồng), tập trung ở hệ thống phương tiện vận tải đường thủy. Khi các tàu vận tải dần hết khấu hao, áp lực trích chi phí giảm sẽ giúp mở rộng dư địa lợi nhuận.
Vốn chủ sở hữu tích lũy đạt 104,45 tỷ đồng: Vốn chủ sở hữu duy trì xu hướng tăng trưởng tích cực, đẩy Giá trị sổ sách (BVPS) lên mốc 18.759 VNĐ/cổ phiếu, cao gấp gần 2 lần so với thị giá hiện tại.
| Nhóm Chỉ số Tài chính | Năm 2021 | Năm 2022 | Năm 2023 | Năm 2024 | Năm 2025 |
|---|---|---|---|---|---|
| Sức mạnh tài chính | |||||
| Thanh toán hiện hành (lần) | 0,71 | 0,68 | 0,56 | 0,54 | 0,57 |
| Thanh toán nhanh (lần) | 0,47 | 0,50 | 0,37 | 0,24 | 0,30 |
| Tỷ lệ Nợ / VCSH (lần) | 1,73 | 1,63 | 1,70 | 1,31 | 1,14 |
| Hệ số thanh toán lãi vay (lần) | 2,60 | 2,41 | 1,12 | 2,10 | 4,50 |
| Khả năng sinh lời (%) | |||||
| Tỷ lệ lãi ròng (%) | 3,26% | 2,07% | 0,10% | 1,00% | 2,94% |
| Tỷ lệ lãi gộp (%) | 14,13% | 11,56% | 9,57% | 11,35% | 14,35% |
| Tỷ lệ EBIT (%) | 6,76% | 4,49% | 2,44% | 2,50% | 4,74% |
| Hiệu quả quản lý (%) | |||||
| ROA (%) | 4,12% | 3,45% | 0,14% | 1,58% | 4,83% |
| ROE (%) | 12,01% | 9,25% | 0,39% | 3,96% | 10,72% |
| ROIC (%) | 9,01% | 8,18% | 1,47% | 4,60% | 8,51% |
| ROCE (%) | 12,15% | 10,85% | 5,72% | 6,37% | 12,40% |
| Khả năng hoạt động | |||||
| Vòng quay tổng tài sản | 1,26 | 1,67 | 1,51 | 1,58 | 1,64 |
| Vòng quay hàng tồn kho | 16,02 | 24,45 | 22,11 | 16,54 | 14,58 |
| Vòng quay các khoản phải thu | 25,55 | 28,48 | 24,87 | 26,45 | 25,05 |
Tỷ suất sinh lời ROE hồi phục ấn tượng (10,72%): Hiệu suất sinh lời trên vốn chủ sở hữu tăng từ 0,39% (2023) lên 10,72% năm 2025, ROCE đạt 12,40%.
Hệ số thanh toán lãi vay nâng lên 4,5 lần: Khả năng đảm bảo chi phí lãi vay cải thiện vượt bậc từ 1,12 lần (2023) lên 4,50 lần (2025), khẳng định doanh nghiệp không còn gặp áp lực trả nợ.
Tối ưu hóa đòn bẩy: Tỷ lệ Nợ/VCSH giảm từ 1,73 lần xuống 1,14 lần, đưa cấu trúc tài chính trở về trạng thái an toàn.
Định giá P/B siêu rẻ (0,52x): Thị giá 9.700 VNĐ/cổ phiếu hiện đang chiết khấu gần 48% so với Giá trị sổ sách (18.759 VNĐ/cổ phiếu). Đây là mức định giá tài sản rất hấp dẫn.
Chỉ số P/E vùng thấp (5,0x): Với EPS đạt 1.944,8 VNĐ/cổ phiếu, P/E của PTS chỉ ở mốc 5,0 lần, thấp hơn nhiều so với mặt bằng chung ngành vận tải và dịch vụ kho cảng (8 – 10 lần).
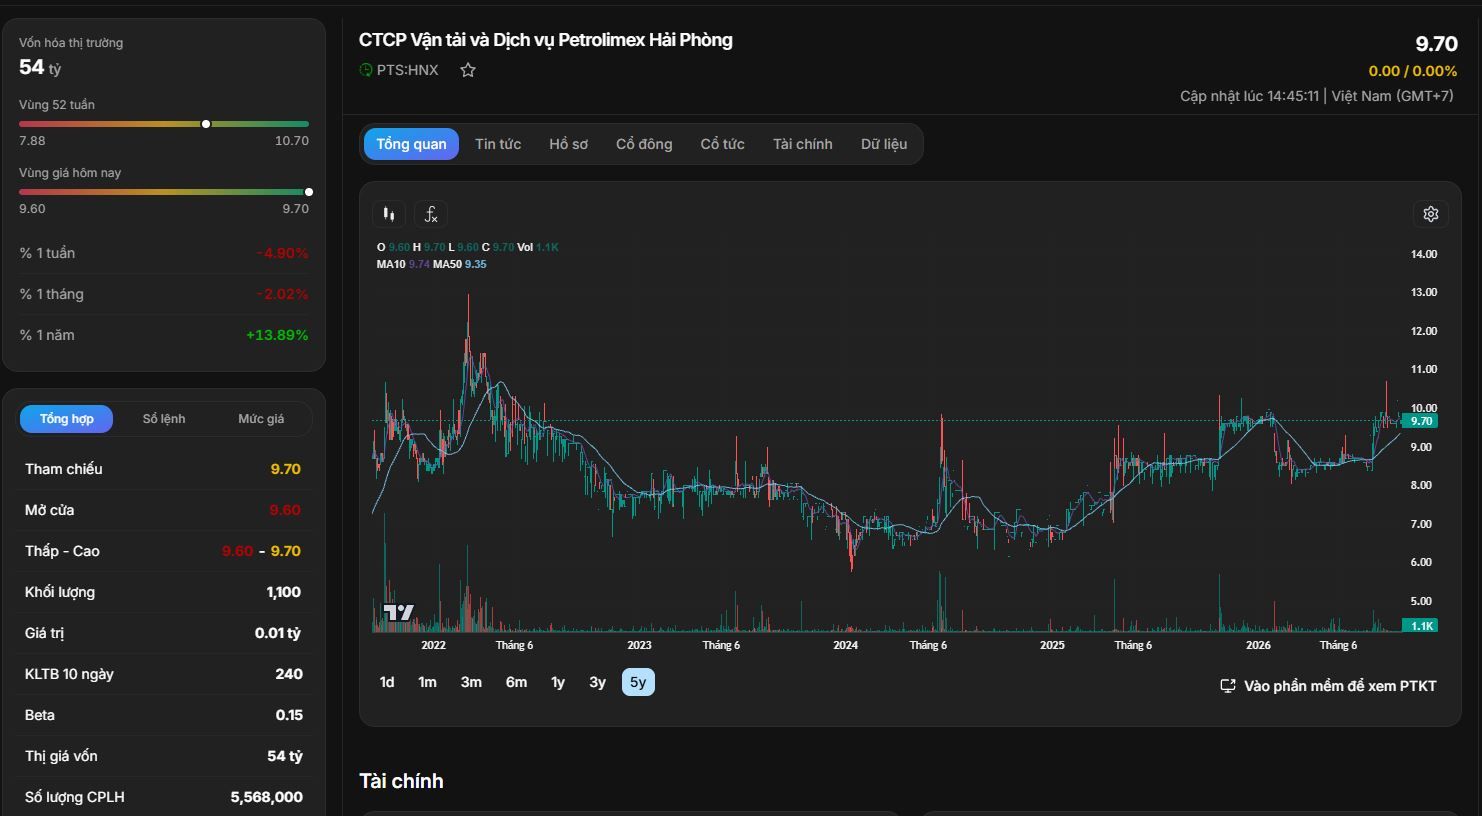
Xu hướng giá & Đáy chu kỳ: Sau khi tạo đáy vùng 6.000 - 7.000 VNĐ, cổ phiếu PTS đã bước vào nhịp tăng bền vững hướng lên 9.700 VNĐ/cổ phiếu.
Tín hiệu kỹ thuật tích cực: Giá nằm trên đường MA50 (9,35 VNĐ) và sát đường MA10 (9,74 VNĐ), duy trì xu hướng tăng trung hạn.
Đặc tính thanh khoản: Số lượng cổ phiếu lưu hành nhỏ (5,57 triệu cp), tính cô đặc cao. Hệ số Beta = 0,15 cho thấy biến động giá PTS rất ít phụ thuộc vào nhịp rung lắc của VN-Index.
Triển vọng tăng trưởng cổ phiếu:
Rủi ro cần lưu ý:
Định hướng chiến lược đầu tư: