Đại hội đồng cổ đông bất thường diễn ra ngày 21/10/2026 của Công ty cổ phần Vàng bạc Đá quý Phú Nhuận (PNJ) thông qua hàng loạt quyết định quan trọng liên quan đến cấu trúc vốn, nhân sự cấp cao và lộ trình hoạt động giai đoạn tới. Tỷ lệ cổ đông đại diện tham dự cuộc họp đạt 61,7%.
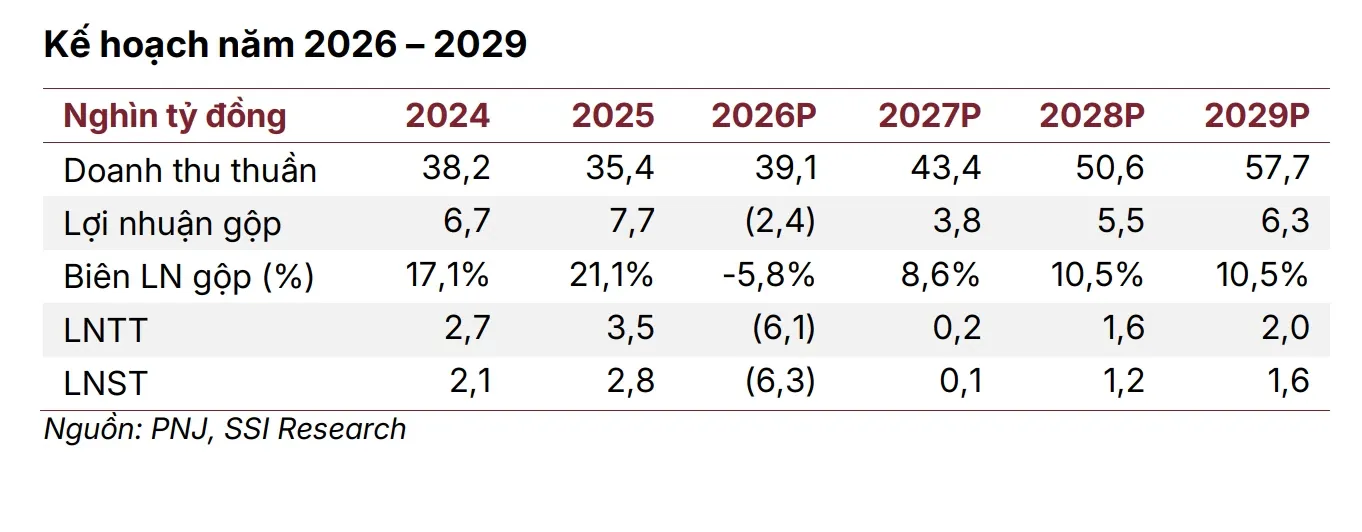
Báo cáo phân tích từ SSI Research cho biết, PNJ đã quyết định hạ chỉ tiêu kinh doanh cho cả năm 2026. Mức doanh thu mục tiêu được điều chỉnh xuống 39.000 tỷ đồng, giảm đáng kể so với con số 49.000 tỷ đồng giao trước đó, dù vẫn tăng 10% so với thực hiện năm ngoái.
Đối với chỉ tiêu lợi nhuận sau thuế, thay vì kỳ vọng thu về 3.400 tỷ đồng tiền lãi, PNJ hiện dự kiến lỗ ròng khoảng 6.300 tỷ đồng. Lý do chính dẫn đến mức chênh lệch này là sự sụt giảm ở khâu bán hàng cùng khoản trích lập dự phòng khoảng 7.100 tỷ đồng, xuất phát từ rủi ro thực hiện nghĩa vụ mua lại sản phẩm ghi nhận từ tháng 7/2026.
Song song đó, cổ đông thông qua việc hạ tỷ lệ cổ tức tiền mặt năm 2025 từ 20% xuống 10% mệnh giá. Do khoản tiền này đã được chi trả từ tháng 1/2026, PNJ sẽ dừng toàn bộ việc thanh toán cổ tức tiền mặt trong thời gian tới nhằm bảo toàn nguồn vốn mặt.
Để tái cơ cấu nguồn tài chính, doanh nghiệp đưa ra kế hoạch phát hành riêng lẻ tối đa 550 triệu cổ phiếu, hướng tới quy mô huy động khoảng 8.000 tỷ đồng. Số lượng cổ phiếu dự kiến chào bán lớn hơn lượng 512 triệu cổ phiếu đang lưu hành hiện tại, tương đương tỷ lệ phát hành hơn 107%. Do đó, mức độ pha loãng thực tế sẽ phụ thuộc vào lượng phân phối thực tế và giá phát hành chính thức.
Giá bán cổ phiếu phát hành riêng lẻ được xác định không thấp hơn giá giao dịch bình quân 30 ngày liền trước thời điểm phê duyệt và không thấp hơn giá trị sổ sách căn cứ theo báo cáo tài chính kiểm toán gần nhất. Chương trình dự kiến triển khai từ quý IV/2026 đến quý III/2027 với thời gian hạn chế chuyển nhượng trong vòng 1 năm. Số vốn 8.000 tỷ đồng sau khi thu hồi dự kiến được phân bổ với 60% dùng cho việc mua lại sản phẩm từ khách hàng, 20% bổ sung vốn lưu động phục vụ vận hành và 20% còn lại dùng để cấu trúc, trả các khoản nợ.
SSI Research đánh giá việc tìm kiếm nguồn vốn mới của PNJ xuất phát từ tổng hòa nhiều nguyên nhân gồm doanh số đi xuống, tồn kho lớn, nghĩa vụ mua lại kéo dài và nguy cơ bị thắt chặt nguồn tín dụng từ ngân hàng. Số liệu cho thấy doanh thu trong tháng 8 và tháng 9/2026 của PNJ đã giảm hơn 50% so với mức trung bình nhiều năm. Đáng chú ý, dòng sản phẩm kim cương chiếm tới 52% tổng giá trị hàng tồn kho, đây lại là nhóm tài sản có tính thanh khoản thấp trên thị trường.
Thực tế giao dịch ghi nhận PNJ từng bán ra khoảng 26.000 tỷ đồng các sản phẩm liên quan đến kim cương. Tính đến quý III/2026, công ty đã mua lại 5.000 tỷ đồng. Với 21.000 tỷ đồng sản phẩm còn lưu hành ngoài thị trường, doanh nghiệp đối mặt với áp lực tài chính lớn nếu người tiêu dùng đồng loạt bán lại. Giả định có 80% lượng sản phẩm này quay về hệ thống, giá trị mua lại phát sinh thêm ước tính lên tới 16.800 tỷ đồng.
Để tránh rơi vào tình trạng lỗ lũy kế và đảm bảo điều kiện pháp lý cho đợt phát hành cổ phiếu mới, đại hội đã thông qua việc điều chuyển 4.600 tỷ đồng từ Quỹ đầu tư phát triển sang phần lợi nhuận sau thuế chưa phân phối. SSI Research lưu ý đây thuần túy là thao tác phân loại lại các khoản mục thuộc vốn chủ sở hữu, không làm phát sinh dòng tiền thực tế hay tăng tổng vốn chủ sở hữu của doanh nghiệp. Nếu hạch toán đủ khoản lỗ dự kiến cho năm 2026, giá trị sổ sách mỗi cổ phiếu PNJ có thể hạ xuống mức xấp xỉ 14.000 đồng.
Báo cáo sơ bộ quý III/2026 ghi nhận doanh thu thuần của PNJ đạt khoảng 7.000 tỷ đồng, giảm 14% so với cùng kỳ. Trong đó, mảng bán lẻ giảm 20% và mảng vàng miếng giảm 40%. Kết quả này khiến công ty chịu khoản lỗ ròng 258 tỷ đồng, trái ngược với khoản lãi 496 tỷ đồng của quý III/2025. Con số lỗ sơ bộ này hiện chưa tính đến các khoản dự phòng phát sinh thêm từ rủi ro mua lại 21.000 tỷ đồng sản phẩm nêu trên.
Trong giai đoạn 2027 - 2029, PNJ đặt kế hoạch doanh thu thuần tăng trưởng lần lượt là 43.400 tỷ đồng, 50.600 tỷ đồng và 57.700 tỷ đồng. Chỉ tiêu lợi nhuận sau thuế tương ứng là 100 tỷ đồng năm 2027, 1.200 tỷ đồng năm 2028 và 1.600 tỷ đồng năm 2029. Bien lợi nhuận gộp dự kiến ở mức 8,6% vào năm 2027, sau đó nâng lên 10.5% trong hai năm kế tiếp. Mức này thấp hơn đáng kể so với con số 21,1% đạt được vào năm 2025 và tương đương với giai đoạn 2007 - 2014, thời điểm PNJ tập trung bán vàng 24K cùng trang sức sở hữu hàm lượng vàng cao. Điều này phản ánh định hướng điều chỉnh chính sách giá để kích cầu và khôi phục niềm tin thị trường.
Về mặt nhân sự, đại hội chấp thuận đơn từ nhiệm thành viên Hội đồng quản trị của ông Đào Trung Kiên và chưa bầu bổ sung nhân sự mới. Động thái bán ra cổ phiếu của một số thành viên ban điều hành thời gian qua, kết hợp cùng kế hoạch chào bán cổ phiếu riêng lẻ quy mô lớn, có thể dẫn đến những thay đổi trong cơ cấu cổ đông và công tác quản trị tại doanh nghiệp.
SSI Research hiện tiếp tục duy trì khuyến nghị ở trạng thái "Đang xem xét" đối với mã cổ phiếu PNJ (được áp dụng từ tháng 7/2026). Dù kế hoạch tăng vốn giúp giảm bớt áp lực dòng tiền trước mắt, tiến trình hồi phục của PNJ vẫn phụ thuộc vào tốc độ xử lý nghĩa vụ mua lại, mức độ pha loãng cổ phiếu và khả năng lấy lại đà tăng trưởng lợi nhuận.