Cổ phiếu HKB của Công ty Cổ phần Nông nghiệp và Thực phẩm Hà Nội - Kinh Bắc từng là một tên tuổi quen thuộc trong nhóm ngành nông sản và thực phẩm trên thị trường chứng khoán Việt Nam. Tuy nhiên, bức tranh tài chính cập nhật từ Quý 2 năm 2025 đến Quý 2 năm 2026 đang vẽ nên một kịch bản vô cùng ảm đạm cho cổ phiếu này. Doanh thu sụt giảm xuống mức tối thiểu, chi phí vận hành phình to vượt xa doanh thu thuần, cùng áp lực nợ nần đè nặng đã chính thức đẩy doanh nghiệp vào trạng thái âm vốn chủ sở hữu. Bài phân tích cổ phiếu HKB dưới đây sẽ đi sâu mổ xẻ toàn diện thực trạng tài chính, kết quả kinh doanh và cấu trúc tài sản của doanh nghiệp để giúp các nhà đầu tư có cái nhìn rõ ràng nhất về thực tế hoạt động của công ty.
Công ty Cổ phần Nông nghiệp và Thực phẩm Hà Nội - Kinh Bắc, mã chứng khoán HKB, tiền thân là doanh nghiệp hoạt động chính trong lĩnh vực chế biến, xuất khẩu nông sản và kinh doanh thực phẩm. Trong thời kỳ hoàng kim, HKB sở hữu chuỗi nhà máy chế biến nông sản tại các tỉnh trọng điểm và từng là nhà cung cấp lớn cho các thị trường trong và ngoài nước với các mặt hàng chính như ngô, sắn, hồ tiêu và cà phê.
Tuy nhiên, do sự chuyển hướng chiến lược không hiệu quả, áp lực cạnh tranh gay gắt trong ngành cùng sự thiếu hụt nguồn vốn lưu động dài hạn, doanh nghiệp đã liên tục đối mặt với khó khăn từ nhiều năm qua. Việc kinh doanh sa sút kéo dài đã khiến mã HKB bị chuyển sang giao dịch trên sàn UPCoM với thanh khoản sụt giảm mạnh. Hiện nay, quy mô hoạt động của công ty đã thu hẹp đáng kể, các hoạt động thương mại chính gần như rơi vào trạng thái đóng băng và tài sản bị khấu hao qua từng năm.
Trên thị trường chứng khoán, giao dịch của cổ phiếu HKB phản ánh chính xác thực trạng kiệt quệ về mặt tài chính của doanh nghiệp. Nhìn vào dữ liệu giao dịch thực tế, thị giá của HKB đã duy trì ở mức siêu nhỏ là 0.30 nghìn đồng mỗi cổ phiếu, tương đương với 300 đồng cho một cổ phiếu. Đáng chú ý, biên độ biến động giá trong các khoảng thời gian ngắn và trung hạn đều ghi nhận mức sụt giảm nghiêm trọng, giảm 25% chỉ trong vòng một tháng và giảm tới 50% nếu tính trong quãng thời gian một năm.
Quy mô vốn hóa thị trường của HKB tính đến giai đoạn này chỉ còn xấp xỉ 15.5 tỷ đồng. Đây là một con số quá nhỏ bé so với quy mô của một doanh nghiệp niêm yết trên sàn chứng khoán. Tổng số lượng cổ phiếu đang lưu hành của công ty đạt hơn 51.59 triệu cổ phiếu, nhưng khối lượng giao dịch bình quân 10 ngày gần nhất chỉ vỏn vẹn ở mức 22,640 cổ phiếu. Thanh khoản đứt gãy cùng sự vắng bóng hoàn toàn của các dòng tiền lớn cho thấy niềm tin của thị trường đối với cổ phiếu này đã suy giảm nghiêm trọng.
| Chỉ tiêu | Q2 2025 | Q3 2025 | Q4 2025 | Q1 2026 | Q2 2026 |
|---|---|---|---|---|---|
| Doanh thu thuần | 1.601.000.000 | 1.570.000.000 | 1.555.000.000 | 1.577.000.000 | 1.576.000.000 |
| Giá vốn hàng bán | 965.000.000 | 967.000.000 | 968.000.000 | 968.000.000 | 968.000.000 |
| Lợi nhuận gộp | 635.000.000 | 603.000.000 | 586.000.000 | 608.000.000 | 607.000.000 |
| Chi phí tài chính | 2.649.000.000 | 2.649.000.000 | 2.591.000.000 | 2.620.000.000 | 2.620.000.000 |
| Chi phí quản lý doanh nghiệp | 12.488.000.000 | 12.286.000.000 | 12.610.000.000 | 12.460.000.000 | 12.661.000.000 |
| Lợi nhuận sau thuế công ty mẹ | -14.507.000.000 | -14.817.000.000 | -14.534.000.000 | -14.521.000.000 | -14.660.000.000 |
Khi phân tích kỹ hơn vào cấu trúc báo cáo kết quả kinh doanh, chúng ta có thể thấy hoạt động cốt lõi của HKB gần như không tạo ra giá trị gia tăng đủ lớn để nuôi sống bộ máy. Doanh thu thuần của công ty trong suốt năm quý liên tiếp chỉ duy trì ở mức cực kỳ khiêm tốn, dao động quanh ngưỡng 1.55 tỷ đồng đến 1.60 tỷ đồng mỗi quý. Tỷ lệ lãi gộp của doanh nghiệp tuy đạt mức khoảng 38% đến 39%, nhưng do quy mô doanh thu quá nhỏ, số tiền lợi nhuận gộp thu về thực tế chỉ đạt trung bình khoảng 600 triệu đồng mỗi quý.
Khoản lợi nhuận gộp 600 triệu đồng này hoàn toàn bị đè bẹp bởi hai khoản chi phí cố định khổng lồ. Thứ nhất là chi phí tài chính, mà toàn bộ cấu phần trong đó là chi phí lãi vay, luôn duy trì ở mức hơn 2.6 tỷ đồng trong mỗi quý. Điều này cho thấy doanh nghiệp đang phải gánh chịu áp lực trả lãi rất lớn từ các khoản nợ cũ chưa thể xử lý. Thứ hai và cũng là nguyên nhân lớn nhất dẫn đến mức lỗ nặng nề của HKB, đó là chi phí quản lý doanh nghiệp. Khoản chi phí này liên tục duy trì ở mức cực cao, dao động từ 12.28 tỷ đồng đến 12.66 tỷ đồng mỗi quý.
Chính việc chi phí quản lý doanh nghiệp cao gấp khoảng 8 lần tổng doanh thu thuần đã khiến lợi nhuận thuần từ hoạt động kinh doanh bị âm sâu. Sau khi trừ đi các khoản chi phí phát sinh khác, lợi nhuận sau thuế dành cho cổ đông công ty mẹ của HKB liên tục ghi nhận các khoản lỗ nặng nề, bình quân mỗi quý doanh nghiệp đánh mất khoảng 14.5 tỷ đồng đến 14.8 tỷ đồng. Tổng cộng chỉ trong vòng năm quý từ giữa năm 2025 đến giữa năm 2026, HKB đã thua lỗ thêm hơn 73 tỷ đồng.
| Chỉ tiêu | Q2 2025 | Q3 2025 | Q4 2025 | Q1 2026 | Q2 2026 |
|---|---|---|---|---|---|
| Tiền và tương đương tiền | 685.000.000 | 244.000.000 | 248.000.000 | 300.000.000 | 510.000.000 |
| Phải thu ngắn hạn | 53.695.000.000 | 53.833.000.000 | 54.092.000.000 | 53.545.000.000 | 53.535.000.000 |
| Tổng tài sản ngắn hạn | 57.095.000.000 | 56.793.000.000 | 57.054.000.000 | 56.560.000.000 | 56.759.000.000 |
| Tổng tài sản dài hạn | 187.007.000.000 | 174.630.000.000 | 161.884.000.000 | 149.305.000.000 | 136.435.000.000 |
| Tổng cộng tài sản | 244.103.000.000 | 231.423.000.000 | 218.938.000.000 | 205.865.000.000 | 193.194.000.000 |
| Nợ ngắn hạn | 172.589.000.000 | 175.314.000.000 | 177.596.000.000 | 179.509.000.000 | 181.900.000.000 |
| Nợ dài hạn | 13.148.000.000 | 12.560.000.000 | 12.380.000.000 | 11.944.000.000 | 11.587.000.000 |
| Vốn chủ sở hữu | 58.365.000.000 | 43.548.000.000 | 28.961.000.000 | 14.411.000.000 | -293.000.000 |
Sự suy kiệt của nguồn vốn và hiện tượng âm vốn chủ sở hữu
Điểm đáng chú ý nhất trong cấu trúc tài chính của HKB chính là sự suy giảm nhanh chóng của quy mô Tổng tài sản và Vốn chủ sở hữu. Vào Q2 2025, tổng tài sản của công ty đạt 244.10 tỷ đồng, nhưng đến Q2 2026, con số này đã thu hẹp xuống chỉ còn 193.19 tỷ đồng. Sự sụt giảm tài sản này xuất phát chính từ việc tài sản dài hạn bị hao mòn và phân bổ chi phí qua thời gian mà không có sự đầu tư mới đền bù vào.
Nghiêm trọng hơn, việc thua lỗ kéo dài qua từng quý đã liên tục bào mòn nguồn vốn chủ sở hữu của doanh nghiệp. Nếu như ở Q2 2025, vốn chủ sở hữu của HKB vẫn còn giữ được mức 58.36 tỷ đồng, thì đến Q1 2026 con số này đã rớt xuống chỉ còn 14.41 tỷ đồng. Đến Q2 2026, ranh giới an toàn đã hoàn toàn bị đập tan khi vốn chủ sở hữu của HKB chính thức chuyển sang giá trị âm 293.3 triệu đồng. Việc âm vốn chủ sở hữu là một dấu hiệu kỹ thuật phản ánh toàn bộ vốn góp ban đầu của cổ đông đã bị thâm hụt hoàn toàn bởi số lỗ lũy kế.
Rủi ro thanh khoản từ cấu trúc nợ vay và tài sản đọng
Bên cạnh vấn đề âm vốn chủ sở hữu, năng lực thanh toán của HKB cũng đang nằm ở mức báo động đỏ. Trong tổng tài sản ngắn hạn khoảng 56.75 tỷ đồng ở Q2 2026, các khoản phải thu ngắn hạn đã chiếm tới 53.53 tỷ đồng. Điều này đồng nghĩa với việc hơn 94% tài sản ngắn hạn của công ty đang nằm dưới dạng nợ phải thu từ các bên thứ ba. Trong bối cảnh kinh doanh khó khăn, khả năng thu hồi thành tiền mặt của các khoản phải thu này là dấu hỏi rất lớn.
Trong khi đó, lượng tiền và các khoản tương đương tiền thực tế mà HKB nắm giữ tại thời điểm Q2 2026 chỉ vỏn vẹn đạt 510.5 triệu đồng. Số tiền mặt ít ỏi này hoàn toàn không thể giúp doanh nghiệp đáp ứng các nghĩa vụ tài chính trước mắt, khi mà tổng nợ phải trả đã vọt lên mức 193.48 tỷ đồng, trong đó nợ ngắn hạn chiếm tới 181.90 tỷ đồng. Cơ cấu này tạo ra một sự lệch pha tài chính vô cùng nguy hiểm khi nợ ngắn hạn cao gấp hơn 3.2 lần tổng tài sản ngắn hạn mà doanh nghiệp hiện có.
| Chỉ số tài chính | Q2 2025 | Q3 2025 | Q4 2025 | Q1 2026 | Q2 2026 |
|---|---|---|---|---|---|
| Tỷ lệ lãi ròng | -939.82% | -942.84% | -920.25% | -925.91% | -932.07% |
| Tỷ suất sinh lời trên tổng tài sản (ROA) | -21.62% | -22.80% | -23.96% | -25.26% | -26.77% |
| Tỷ suất sinh lời trên vốn chủ sở hữu (ROE) | -66.56% | -80.32% | -100.33% | -133.76% | -201.59% |
| Thu nhập trên mỗi cổ phiếu (EPS) | -1.130 | -1.134 | -1.132 | -1.131 | -1.134 |
| Chỉ số định giá P/B | 0.54 | 0.72 | 0.91 | 2.23 | -32.50 |
Nhìn vào bảng chỉ số tài chính, chúng ta thấy rõ mức độ hư hỏng trong mô hình vận hành của HKB. Tỷ lệ lãi ròng của công ty liên tục duy trì ở mức âm trên 900%. Điều này có nghĩa là với mỗi một đồng doanh thu thu về, doanh nghiệp phải gánh chịu khoản lỗ tương ứng gấp hơn 9 lần do chi phí tài chính và chi phí quản lý quá lớn.
Chỉ số tỷ suất sinh lời trên tổng tài sản (ROA) giảm dần từ mức âm 21.62% xuống mức âm 26.77% vào Q2 2026. Chỉ số tỷ suất sinh lời trên vốn chủ sở hữu (ROE) thậm chí còn biến động theo chiều hướng tồi tệ hơn rất nhiều, từ mức âm 66.56% tụt thảm hại xuống mức âm 201.59%. Mức ROE âm hơn 200% thể hiện tốc độ tiêu hao vốn chủ sở hữu diễn ra với tốc độ phi mã.
Về mặt định giá, thu nhập trên mỗi cổ phiếu (EPS) của HKB luôn ở mức âm hơn 1.100 đồng cho mỗi cổ phiếu qua các quý. Chỉ số P/E hoàn toàn mất đi ý nghĩa toán học do lợi nhuận bị âm. Chỉ số P/B từ mức 0.54 ở Q2 2025 đã tăng lên 2.23 khi vốn chủ sở hữu teo nhỏ, và cuối cùng rơi xuống mức âm 32.50 khi vốn chủ sở hữu chính thức bị âm ở Q2 2026. Dữ liệu này phản ánh các phương pháp định giá truyền thống dựa trên tài sản hay thu nhập đều không thể áp dụng cho trường hợp của HKB.
Rủi ro pháp lý và nguy cơ bị tạm dừng giao dịch
Khi một doanh nghiệp rơi vào tình trạng lỗ lũy kế vượt quá vốn điều lệ hoặc âm vốn chủ sở hữu như trường hợp của HKB tại Q2 2026, rủi ro pháp lý về mặt niêm yết sẽ trở nên hiện hữu hơn bao giờ hết. Theo các quy định hiện hành về quản lý thị trường chứng khoán, các công ty có tình trạng tài chính suy yếu nghiêm trọng và âm vốn chủ sở hữu sẽ đứng trước nguy cơ bị đưa vào diện hạn chế giao dịch, đình chỉ giao dịch hoặc buộc phải hủy niêm yết trên sàn UPCoM. Điều này có thể khiến tính thanh khoản của cổ phiếu bị đóng băng hoàn toàn.
Áp lực từ các chủ nợ và rủi ro tái cơ cấu
Với tổng nợ phải trả lên đến 193.48 tỷ đồng, trong khi dòng tiền từ hoạt động kinh doanh tạo ra không đáng kể và lượng tiền mặt tồn quỹ chỉ còn vài trăm triệu đồng, HKB hoàn toàn không có khả năng tự chủ về mặt tài chính. Nếu các ngân hàng hoặc đối tác nợ tiến hành thu hồi nợ bắt buộc hoặc khởi kiện để xử lý tài sản đảm bảo, doanh nghiệp sẽ rơi vào tình thế rất thụ động. Trong kịch bản không thể thỏa thuận gia hạn nợ hoặc không tìm kiếm được nguồn vốn trợ lực mới từ bên ngoài, nguy cơ làm thủ tục phá sản là điều cần được tính đến.
Triển vọng kinh doanh cốt lõi mờ mịt
Ngành nông sản và thực phẩm đòi hỏi nguồn vốn lưu động dồi dào để thu mua nguyên liệu theo mùa vụ và duy trì hệ thống kho bãi, nhà máy. Với việc bị mất khả năng tiếp cận vốn vay ngân hàng do chỉ số tài chính quá xấu, HKB không còn dư địa để mở rộng hay thậm chí là khôi phục lại quy mô sản xuất kinh doanh trước đây. Việc chi phí quản lý vẫn phát sinh lớn trong khi doanh thu không thể tăng trưởng là một vòng lặp quẩn quẩn chưa có lời giải đối với ban lãnh đạo doanh nghiệp.
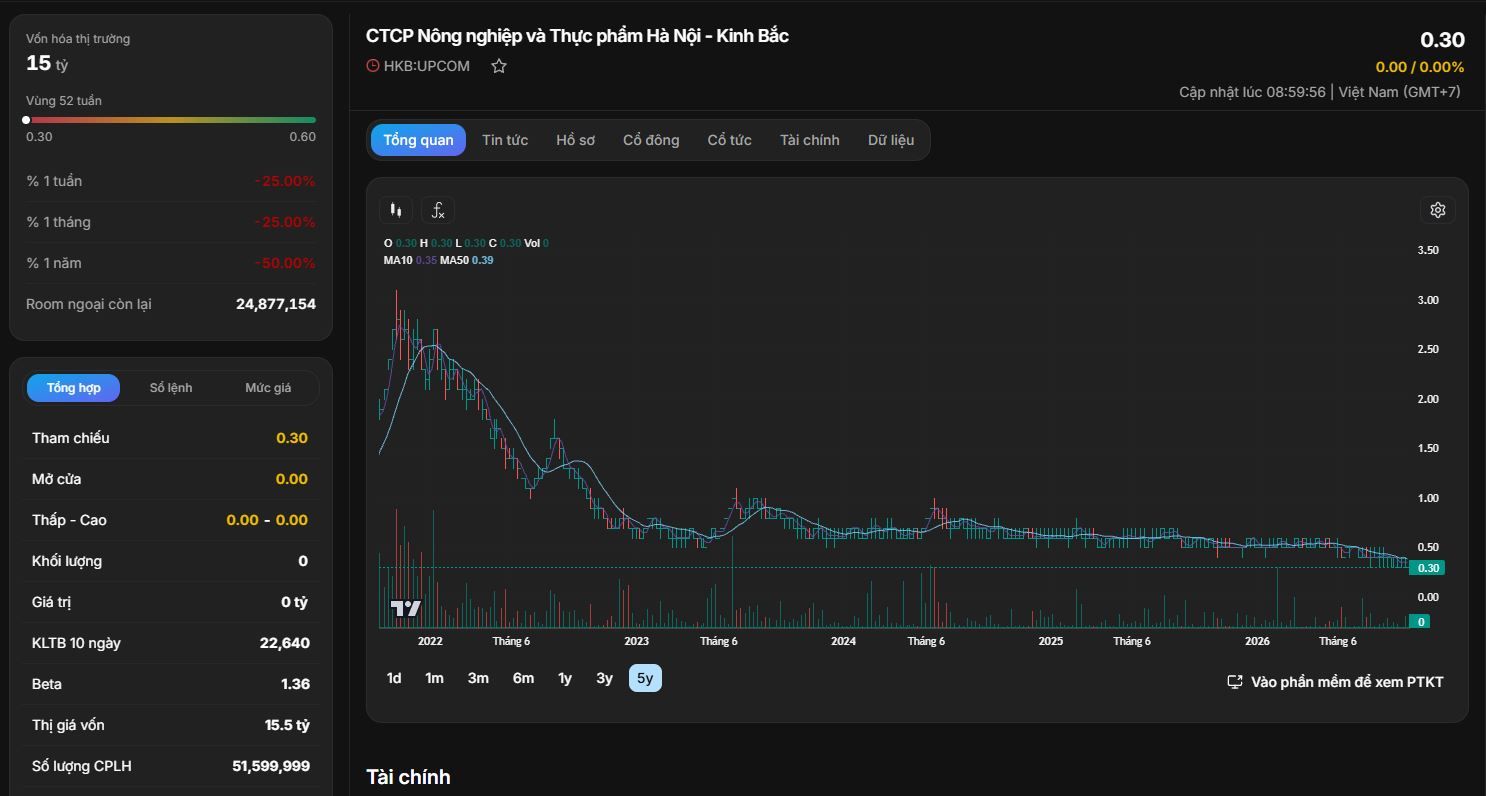
Giá nằm phẳng trên đáy lịch sử (Penny/Junk Stock): Đồ thị giá của HKB hiển thị đường giá dạng "răng cưa" hoặc biến động theo vạch ngang tại vùng 0.30 nghìn đồng (300 đồng/cổ phiếu). Biên độ dao động bị bó hẹp tối đa do thị giá quá nhỏ.
Tín hiệu kỹ thuật từ các đường MA: Cả 3 đường trung bình động ngắn hạn (MA20), trung hạn (MA50) và dài hạn (MA200) đều đang nằm trên đường giá và dốc xuống. Giá nằm dưới tất cả các đường MA chính xác nhận xu hướng giảm dài hạn chưa có dấu hiệu đảo chiều.
Dòng tiền rút lui hoàn toàn: Khối lượng giao dịch bình quân 10 ngày gần nhất chỉ đạt xấp xỉ 22,600 cổ phiếu (tương đương giá trị giao dịch chỉ khoảng 6.7 triệu đồng/phiên).
Hiện tượng mất thanh khoản/mất cầu: Do cổ phiếu nằm trong diện hạn chế/kiểm soát giao dịch trên sàn UPCoM, rất nhiều phiên giao dịch không có lệnh đối ứng hoặc chỉ có thanh khoản khớp lệnh nhỏ lẻ từ nhà đầu tư cá nhân bị kẹp hàng. Dòng tiền thông minh (Smart Money) và các quỹ đầu tư đã hoàn toàn rút khỏi HKB.
Thông qua việc phân tích toàn diện các số liệu tài chính từ Q2 2025 đến Q2 2026, có thể thấy cổ phiếu HKB đang nằm trong trạng thái rủi ro ở mức cao nhất. Việc kinh doanh thua lỗ liên tục, gánh nặng chi phí vận hành phình to cùng áp lực nợ vay đã dẫn đến cột mốc tiêu cực là vốn chủ sở hữu chính thức bị âm.
Nguồn tiền mặt cạn kiệt kết hợp với việc phần lớn tài sản bị đọng dưới dạng các khoản phải thu khó đòi khiến cho năng lực tự phục hồi của doanh nghiệp trở nên rất mong mỏng. Các dữ liệu tài chính thực tế cảnh báo rằng đây là một trường hợp tài chính suy yếu nghiêm trọng, chứa đựng rủi ro mất mát vốn rất lớn cho bất kỳ ai tham gia nắm giữ cổ phiếu này trên thị trường.