Bước vào phiên 30/9, các công ty chứng khoán dự báo chỉ số có thể tiếp tục rung lắc quanh vùng 1.770 điểm.
Thanh khoản giảm mạnh cùng sự phân hóa giữa các nhóm ngành khiến chỉ số VN-Index tiếp tục giằng co trong phiên 29/9. Dù đà giảm chậm lại khi về gần vùng 1.770 điểm, các công ty chứng khoán nhận định rủi ro giảm điểm ngắn hạn vẫn còn và khuyến nghị nhà đầu tư giữ thái độ cẩn trọng.
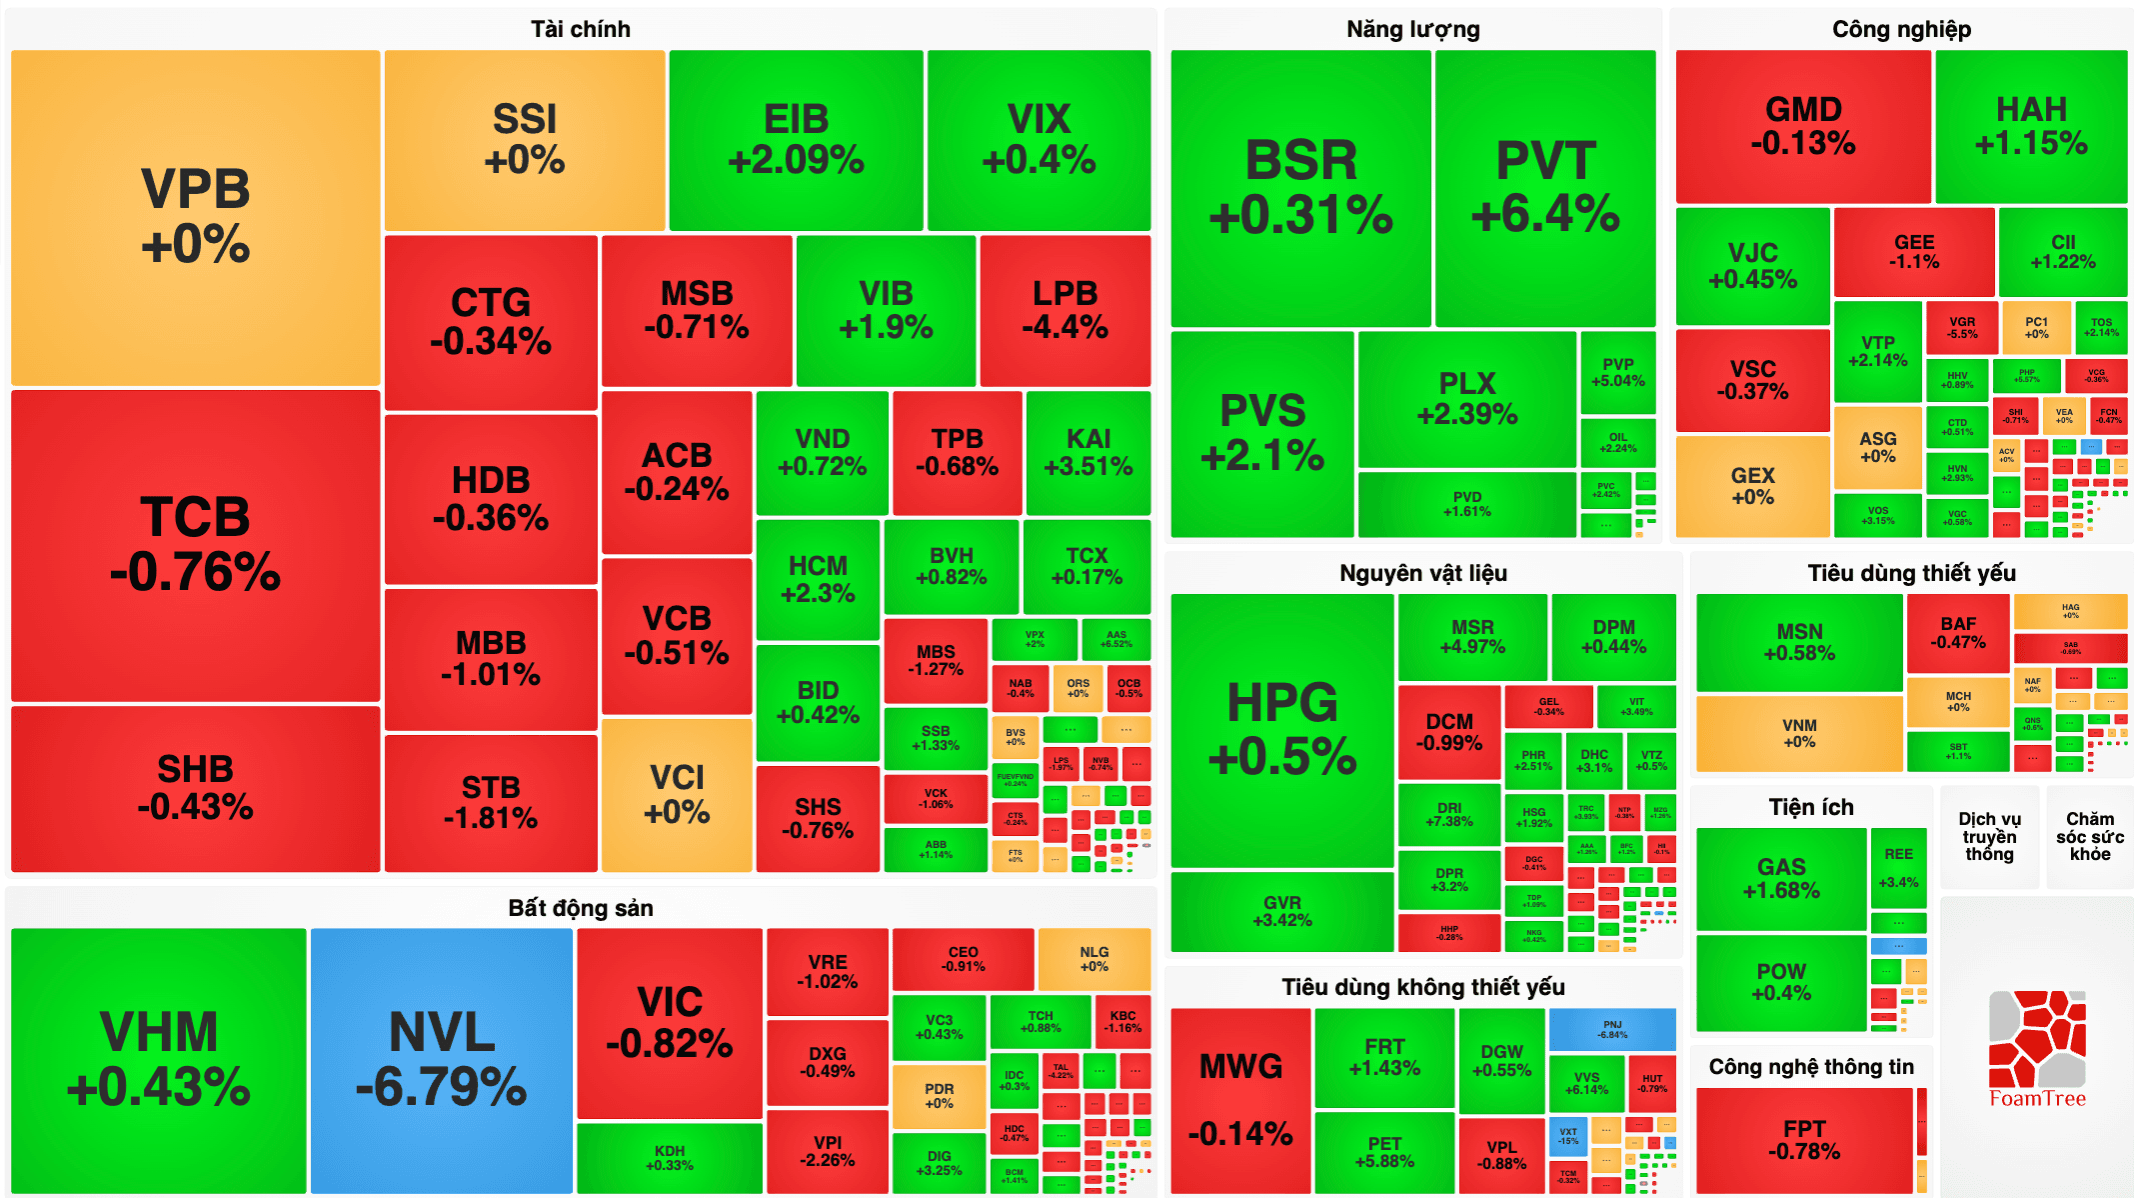
Kết phiên 29/9, VN-Index giảm 2,95 điểm (-0,17%), xuống 1.777,73 điểm. Chỉ số chịu áp lực chính từ hai nhóm ngành lớn là Ngân hàng và Bất động sản. Ở chiều ngược lại, nhóm Dầu khí đóng vai trò giữ nhịp cho thị trường.
Dù chỉ số chính giảm, toàn thị trường vẫn có 21/35 nhóm ngành tăng điểm. Trong đó, Cao su (+3,33%), Khai khoáng (+1,989%) và Cảng biển (+1,73%) là ba nhóm tăng mạnh nhất. Ngược lại, Dịch vụ ăn uống và lưu trú (-1,06%), Chăn nuôi (-0,88%) và Gỗ (-0,77%) giảm mạnh nhất.
Sàn HSX ghi nhận 170 mã giảm và 133 mã tăng. Khối lượng giao dịch đạt 539 triệu cổ phiếu, tương ứng giá trị 12.361 tỷ đồng, giảm lần lượt 20,52% và 18,27% so với phiên trước. Mức khớp lệnh này thấp hơn 15% so với trung bình 20 phiên. Cùng phiên, HNX-Index giảm 0,52% xuống 269,91 điểm, còn UPCoM-Index tăng 0,36% lên 125,67 điểm.
Đánh giá về diễn biến thị trường, chuyên gia từ Công ty Chứng khoán Kiến Thiết (CSI) cho biết VN-Index đã có phiên giảm thứ hai liên tiếp nhưng mức giảm đã thu hẹp về cuối phiên.
“Tâm lý thận trọng vẫn bao trùm thị trường nhưng đà giảm đang có tín hiệu chững lại khi VN-Index tiến về quanh mốc 1.770 điểm. Tín hiệu tích cực chưa xuất hiện, áp lực bán cũng đang chậm dần, VN-Index đang có xu hướng đi ngang tích lũy. Nhà đầu tư nên tiếp tục duy trì quan điểm đứng ngoài, chưa quay lại vị thế mua ròng mới”, chuyên gia của CSI lưu ý.
Về mặt kỹ thuật, nhóm phân tích của Công ty Chứng khoán ASEAN (ASEANSC) chỉ ra rằng VN-Index hiện nằm dưới hai đường MA10 và MA20. Các chỉ báo RSI (mức 45) và MFI (mức 33) suy yếu cho thấy dòng tiền chưa đủ mạnh để đảo chiều. Tuy nhiên, việc chỉ số duy trì được mức giá trung bình phiên cho thấy thị trường chưa quá xấu và có thể tiếp tục giằng co quanh vùng hỗ trợ gần.
“Trong bối cảnh rủi ro điều chỉnh vẫn hiện hữu, nhà đầu tư ngắn hạn nên ưu tiên quản trị rủi ro, hạ tỷ trọng khi có nhịp hồi kỹ thuật và tránh sử dụng đòn bẩy, đồng thời chỉ giải ngân khi xuất hiện tín hiệu tạo đáy kèm thanh khoản cải thiện, tập trung vào các nhóm ngành có câu chuyện riêng. Ngược lại, đối với nhà đầu tư trung và dài hạn, đây là cơ hội để giải ngân thăm dò từng phần tại các vùng hỗ trợ trung hạn đối với những cổ phiếu có nền tảng cơ bản tốt, tránh xa các nhóm ngành biến động mạnh và thiếu thanh khoản”, chuyên gia của ASEANSC khuyến nghị.
Trong khi đó, Công ty Chứng khoán Yuanta Việt Nam (YSVN) nhận định thị trường hiện có thanh khoản thấp, độ rộng kém và nhiều cổ phiếu vẫn phá đáy. Dù vậy, cơ hội đầu tư vẫn xuất hiện ở một số cổ phiếu vốn hóa vừa và lớn có triển vọng tăng trưởng lợi nhuận quý 3 như Dầu khí (PVT, BSR, GAS), Bán lẻ (FRT, MWG, DGW), Cao su (PHR, GVR, TRC, DPR) và Tiêu dùng (MCH, VNM).
Về chiến lược giao dịch, chuyên gia của YSVN nêu quan điểm: “Đối với chiến lược ngắn hạn, nhà đầu tư theo dõi chốt lãi đối với các vị thế đã tăng mạnh từ đầu tháng 8 nhằm bảo toàn hiệu suất song song với việc điều chỉnh tỷ trọng danh mục cổ phiếu về mức mức thận trọng (40% cổ phiếu/30% tiền mặt). Đồng thời, theo dõi chờ điểm mua ở những nhóm ngành có sức mạnh tương đối cao nhưng nền vẫn thấp hoặc dự kiến có KQKD Quý 3 tích cực như các nhóm trên nếu tâm lý thị trường có dấu hiệu phục hồi khi VN-Index ổn định quanh vùng 1.760 điểm hoặc cân bằng lại sau khi giảm về 1.720 điểm nếu VN-Index mất vùng hỗ trợ 1.760 điểm”.