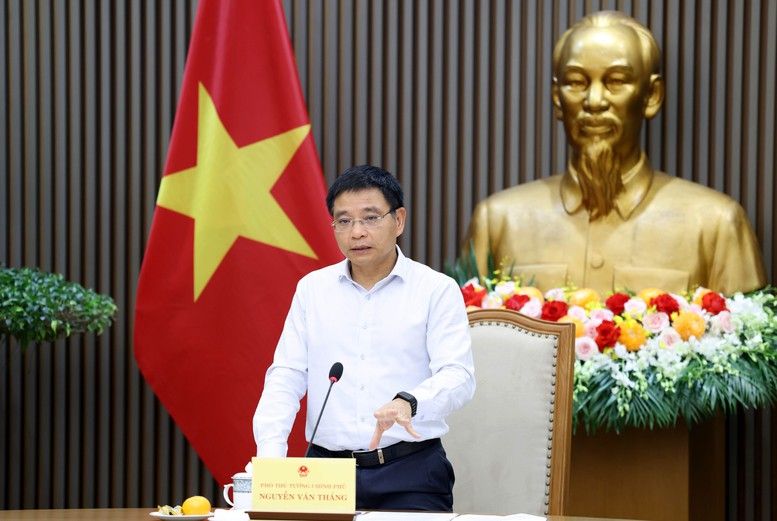
Phó Thủ tướng Nguyễn Văn Thắng yêu cầu Ngân hàng Nhà nước triển khai thực chất các giải pháp giảm lãi suất cho vay từ 1,5-2% đối với lĩnh vực sản xuất, kinh doanh và các lĩnh vực ưu tiên. Các tổ chức tín dụng không chấp hành chỉ đạo về ổn định mặt bằng lãi suất sẽ bị kiểm tra, chấn chỉnh và xử lý nghiêm theo quy định.
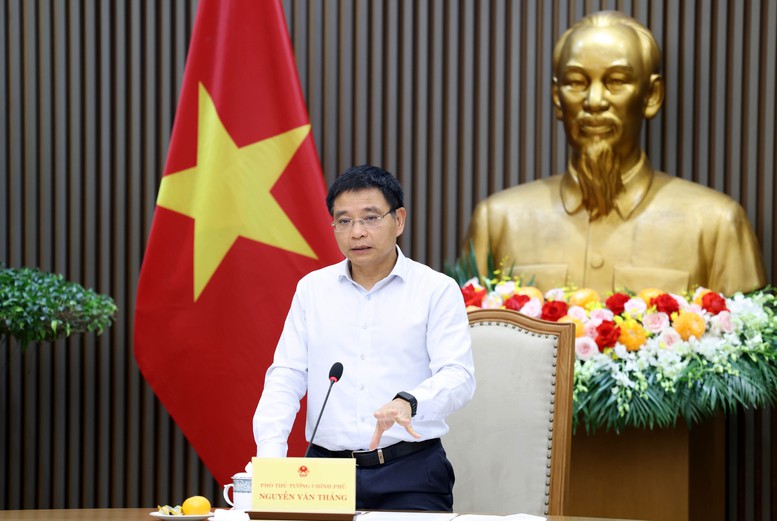
Chiều 16/10, tại trụ sở Chính phủ, Phó Thủ tướng Nguyễn Văn Thắng chủ trì cuộc họp về điều hành chính sách tiền tệ trong những tháng cuối năm. Cuộc họp tập trung triển khai chỉ đạo của Tổng Bí thư, Chủ tịch nước Tô Lâm và các nghị quyết, kết luận của Trung ương, đặc biệt là Kết luận số 106 ban hành ngày 15/10/2026, với trọng tâm là giảm lãi suất để hỗ trợ doanh nghiệp, người dân và thúc đẩy tăng trưởng kinh tế.
Tham dự cuộc họp có Thống đốc Ngân hàng Nhà nước Việt Nam (NHNN) Phạm Đức Ấn, đại diện Bộ Tài chính, Văn phòng Chính phủ cùng lãnh đạo các ngân hàng thương mại. Tại đây, NHNN báo cáo tình hình kinh tế vĩ mô, kết quả điều hành chính sách tiền tệ và định hướng giải pháp trong thời gian tới. Đại diện các ngân hàng thương mại cũng trao đổi về phương án điều hành, trong đó có việc giảm lãi suất cho vay.
Kết luận cuộc họp, Phó Thủ tướng Nguyễn Văn Thắng ghi nhận sự phối hợp giữa NHNN và Bộ Tài chính trong điều hành chính sách tiền tệ, tài khóa, góp phần kiểm soát lạm phát, giữ ổn định kinh tế vĩ mô, bảo đảm an toàn hệ thống tổ chức tín dụng và hỗ trợ tăng trưởng.
Tuy nhiên, những diễn biến phức tạp, khó dự báo của kinh tế thế giới tiếp tục gây sức ép lên việc điều hành lãi suất, tỷ giá và kiểm soát lạm phát. Trong nước, mặt bằng lãi suất cho vay vẫn ở mức cao, làm tăng chi phí vốn, gây khó khăn cho hoạt động sản xuất, kinh doanh và hạn chế khả năng tiếp cận tín dụng của người dân, doanh nghiệp. Rủi ro nợ xấu và những vấn đề tiềm ẩn trong hoạt động ngân hàng cũng cần được kiểm soát chặt chẽ.
Trước tình hình này, Phó Thủ tướng yêu cầu NHNN chủ trì, phối hợp với các cơ quan liên quan tổ chức thực hiện hiệu quả Nghị quyết Đại hội XIV của Đảng cùng các nghị quyết, kết luận của Bộ Chính trị, Ban Bí thư, Quốc hội, Chính phủ và Thủ tướng Chính phủ, trong đó có Kết luận số 106 ngày 15/10/2026 của Ban Chấp hành Trung ương.
Việc điều hành chính sách tiền tệ cần được thực hiện chủ động, linh hoạt, phối hợp đồng bộ với chính sách tài khóa và các chính sách kinh tế vĩ mô khác. Các cơ quan điều hành phải kiên định mục tiêu kiểm soát lạm phát, duy trì ổn định kinh tế vĩ mô, bảo đảm các cân đối lớn của nền kinh tế và an toàn hệ thống tài chính, đồng thời tạo điều kiện để thúc đẩy tăng trưởng kinh tế hai con số.
Một trong những nhiệm vụ trọng tâm là rà soát, đánh giá lại kết quả thực hiện các biện pháp ổn định mặt bằng lãi suất và giảm lãi suất cho vay thời gian qua. Trên cơ sở đó, NHNN cần nhanh chóng triển khai các giải pháp có hiệu quả thực tế, kịp thời đưa mặt bằng lãi suất xuống mức phù hợp.
Cụ thể, Phó Thủ tướng yêu cầu giảm lãi suất cho vay từ 1,5-2% đối với hoạt động sản xuất, kinh doanh và các lĩnh vực ưu tiên, qua đó giảm áp lực tài chính cho doanh nghiệp, người dân. Cùng với việc hạ lãi suất, các ngân hàng phải kiểm soát chặt chất lượng tín dụng, hạn chế nợ xấu và bảo đảm an toàn hoạt động. NHNN cũng cần thực hiện tái cấp vốn với lãi suất hợp lý cho các ngân hàng tham gia chương trình cho vay nhà ở xã hội.
Để bảo đảm các yêu cầu trên được thực hiện nghiêm túc, NHNN phải tăng cường thanh tra, kiểm tra và giám sát việc tuân thủ quy định pháp luật cũng như chỉ đạo về lãi suất. Những tổ chức tín dụng không thực hiện yêu cầu ổn định mặt bằng lãi suất, giảm lãi suất cho vay hoặc có hành vi cạnh tranh lãi suất không lành mạnh cần được phát hiện, chấn chỉnh và xử lý nghiêm theo thẩm quyền.
Thống đốc NHNN được giao trực tiếp chỉ đạo và chịu trách nhiệm về hiệu quả triển khai các giải pháp ổn định mặt bằng lãi suất, giảm lãi suất cho vay và bảo đảm thanh khoản cho hệ thống ngân hàng thương mại.
Bên cạnh nhiệm vụ giảm lãi suất, các tổ chức tín dụng phải điều chỉnh hoạt động cấp tín dụng theo hướng an toàn, hiệu quả, ưu tiên vốn cho sản xuất, kinh doanh và các lĩnh vực được khuyến khích. Những chương trình tín dụng theo chỉ đạo của Chính phủ, Thủ tướng Chính phủ cần tiếp tục được triển khai đầy đủ, kịp thời.
Công tác xử lý nợ xấu cũng được đặt ra như một yêu cầu xuyên suốt. Các ngân hàng phải chủ động xử lý những khoản nợ có vấn đề, hạn chế nợ xấu mới phát sinh và nâng cao chất lượng tín dụng. Hoạt động cấp tín dụng cần được giám sát chặt chẽ hơn, nhất là tại những lĩnh vực tiềm ẩn rủi ro cao, trong đó có bất động sản.
Phó Thủ tướng đồng thời yêu cầu tiếp tục cơ cấu lại hệ thống tổ chức tín dụng gắn với xử lý nợ xấu, hướng tới nâng cao chất lượng, hiệu quả hoạt động và bảo đảm tính công khai, minh bạch. Các tổ chức tín dụng yếu kém cần được xử lý tích cực; việc cơ cấu lại những ngân hàng thương mại thuộc diện kiểm soát đặc biệt phải được thực hiện theo chỉ đạo của cấp có thẩm quyền.
Một nhiệm vụ khác là khẩn trương phát hiện và xử lý triệt để các vấn đề liên quan đến sân sau, sở hữu chéo, sở hữu ngầm, thao túng hoặc chi phối hoạt động ngân hàng. Các hành vi vi phạm phải bị xử lý nghiêm theo pháp luật, tránh để rủi ro tích tụ và lan truyền, ảnh hưởng đến an toàn của toàn hệ thống tổ chức tín dụng.
Đối với các ngân hàng thương mại, yêu cầu đặt ra là chấp hành đầy đủ quy định pháp luật và chỉ đạo của NHNN về lãi suất, tín dụng và an toàn hoạt động. Các đơn vị cần tiếp tục tiết giảm chi phí, đẩy mạnh chuyển đổi số, nâng cao hiệu quả vận hành để tạo dư địa giảm lãi suất cho vay, hỗ trợ doanh nghiệp và người dân. Việc công khai lãi suất phải bảo đảm minh bạch theo quy định.
Cùng với đó, các tổ chức tín dụng cần củng cố năng lực tài chính, nâng cao chất lượng quản trị điều hành, quản trị rủi ro và kiểm soát nội bộ; tuân thủ các giới hạn, tỷ lệ bảo đảm an toàn, quy định về cấp tín dụng cũng như giao dịch với cổ đông và người có liên quan.
Việc giảm lãi suất vì vậy phải đi cùng yêu cầu bảo đảm an toàn hệ thống, kiểm soát rủi ro và nâng cao chất lượng tín dụng. Đây là những nhiệm vụ được đặt ra đối với cơ quan quản lý và các ngân hàng trong những tháng cuối năm, nhằm cải thiện khả năng tiếp cận vốn của nền kinh tế mà vẫn duy trì ổn định hoạt động ngân hàng.