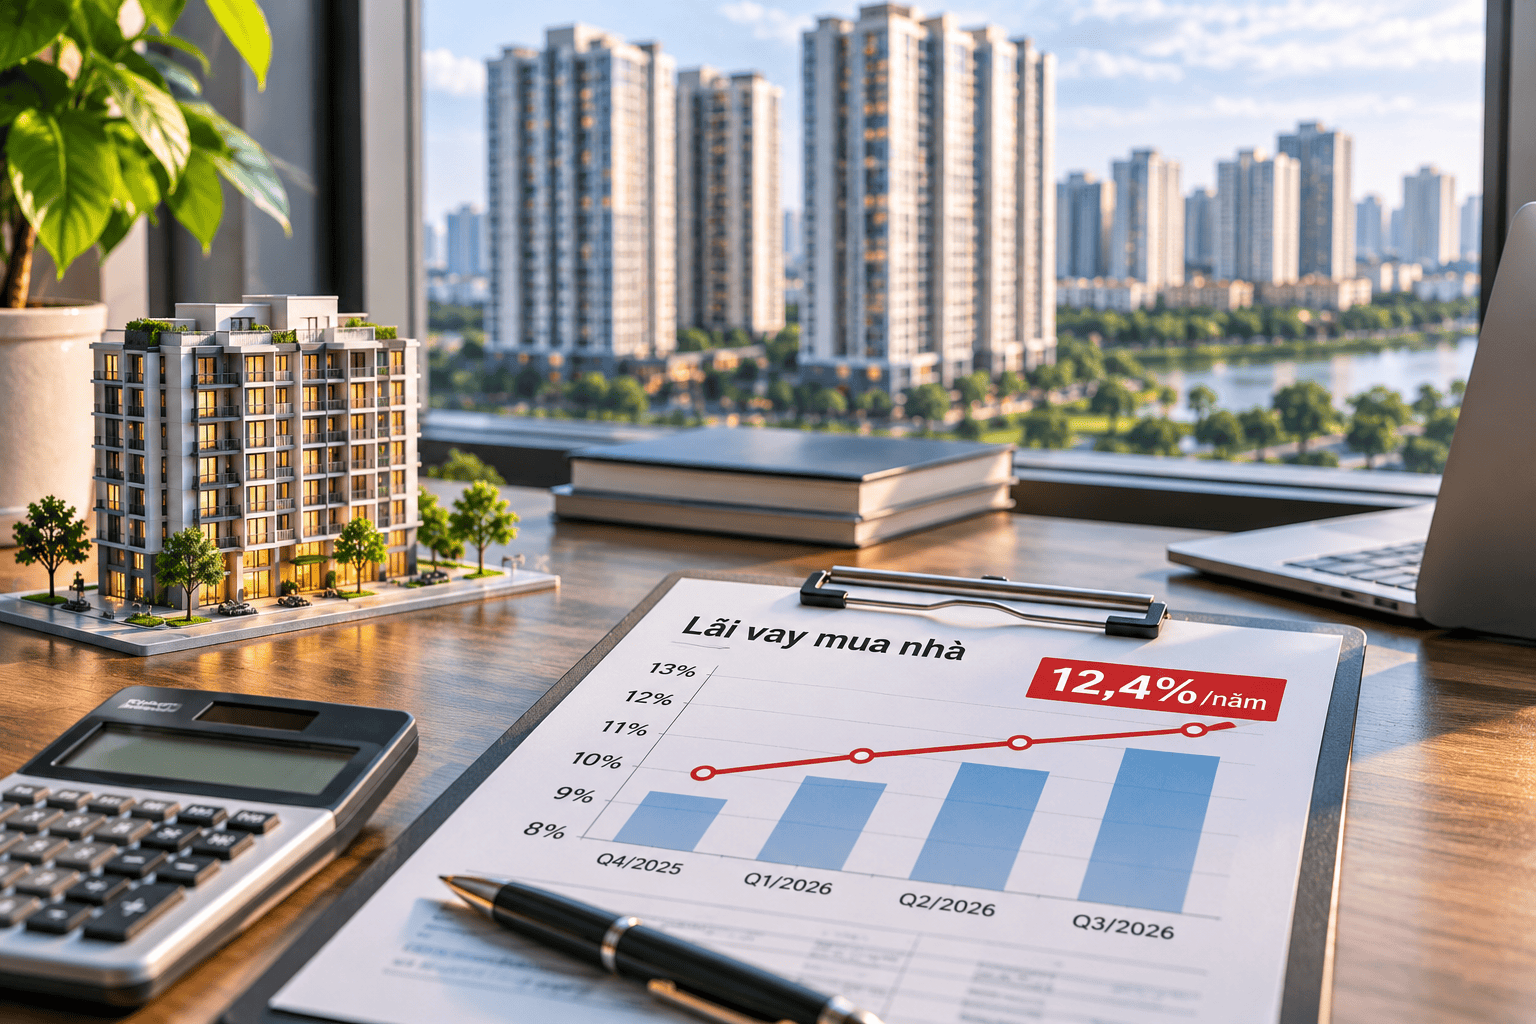
Lãi vay mua nhà duy trì ở mức cao, có thời điểm lên 12,4% mỗi năm, nhưng nhiều nhà đầu tư bất động sản vẫn chọn tiếp tục giữ tài sản thay vì bán cắt lỗ. Kỳ vọng thị trường khởi sắc từ năm 2027 và mặt bằng lãi suất hạ nhiệt đang trở thành cơ sở để họ chấp nhận gồng nợ. Tuy nhiên, các chuyên gia cảnh báo quyết định này cần dựa trên khả năng tài chính thực tế, thay vì chỉ trông chờ giá nhà phục hồi.
Nhà đầu tư chấp nhận gồng lãi, chờ thị trường bất động sản phục hồi
Chia sẻ trên VnExpress, đầu năm 2025, anh Kiệt mua một căn nhà liền kề tại khu Đông TP HCM. Bất động sản hiện đã được bàn giao và đưa vào khai thác cho thuê. Tuy nhiên, khi lãi suất vay tăng lên 12,4% mỗi năm, nhà đầu tư này từng cân nhắc bán tài sản để giảm áp lực trả nợ ngân hàng.
Khó khăn nằm ở mức giá người mua đưa ra. Phần lớn khách hàng quan tâm chỉ chấp nhận trả thấp hơn khoảng 15-20% so với kỳ vọng của anh Kiệt. Nếu đồng ý chuyển nhượng, anh sẽ phải ghi nhận khoản lỗ đáng kể so với tổng vốn đã bỏ ra.
Thay vì bán tài sản trong thời điểm bất lợi, anh Kiệt quyết định tiếp tục nắm giữ. Nhà đầu tư này sử dụng thu nhập cá nhân để trả lãi ngân hàng, đồng thời cắt giảm các khoản chi tiêu không cần thiết. Khoản tiền thu được từ việc cho thuê nhà hàng tháng cũng giúp bù đắp một phần chi phí lãi vay.
Anh kỳ vọng thị trường bất động sản sẽ cải thiện từ năm 2027, khi lãi suất có thể ổn định hơn và sức mua phục hồi. Nếu điều kiện thị trường thuận lợi, việc chuyển nhượng tài sản trong thời gian tới có thể giúp anh thu về mức giá tốt hơn hiện tại.
Một trường hợp khác là ông Tuấn, nhà đầu tư căn hộ trên trục Mai Chí Thọ. Dù có nhu cầu chuyển nhượng để thu hồi vốn, ông vẫn chưa muốn giảm sâu giá bán. Ban đầu, ông đặt mục tiêu bán căn hộ với mức chênh lệch 10% so với giá gốc, nhưng những đề nghị từ người mua trên thị trường thấp hơn đáng kể so với kỳ vọng.
Với khoản vay đang chịu lãi suất khoảng 12% mỗi năm, ông Tuấn dự định tiếp tục gồng lãi đến khoảng tháng 3/2027 rồi mới đánh giá lại diễn biến thị trường và chi phí vốn. Nhà đầu tư này kỳ vọng những tín hiệu điều chỉnh lãi suất gần đây sẽ giúp chi phí vay dần ổn định, qua đó cải thiện tâm lý người mua nhà.
Không ít nhà đầu tư đang lựa chọn cách tiếp tục giữ bất động sản bằng việc sử dụng thu nhập cá nhân, rút tiền tích lũy và cắt giảm chi tiêu để trả lãi ngân hàng. Điểm chung của nhóm này là không muốn bán tài sản dưới mức giá kỳ vọng và đặt cược vào khả năng thị trường phục hồi trong năm tới.
Lãi vay mua nhà vẫn cao, không nên mặc định lãi suất sẽ giảm sâu
Kỳ vọng chi phí vốn hạ nhiệt phần nào được củng cố sau những động thái điều hành gần đây. Trong tháng 10, Ngân hàng Nhà nước yêu cầu các tổ chức tín dụng giảm lãi suất huy động và cho vay. Sau chỉ đạo, nhiều ngân hàng đã điều chỉnh giảm lãi suất huy động ở ít nhất một kỳ hạn, mức giảm phổ biến khoảng 0,5 điểm phần trăm.
Một số ngân hàng cũng triển khai các gói vay mua nhà ưu đãi, với lãi suất thấp hơn 1-1,5 điểm phần trăm so với mức cho vay ghi nhận trong tháng 9 trước đó. Tuy nhiên, phần lớn chương trình chỉ áp dụng cho những nhóm khách hàng và sản phẩm đáp ứng điều kiện cụ thể.
Ông Võ Hồng Thắng, Phó tổng giám đốc DKRA Group, cho rằng nhà đầu tư không nên mặc định lãi suất sẽ sớm giảm sâu. Bất động sản không thuộc nhóm lĩnh vực được ưu tiên hỗ trợ tín dụng trực tiếp như sản xuất, kinh doanh. Do đó, lãi suất cho vay vẫn phụ thuộc vào chi phí vốn, chính sách tín dụng và đánh giá rủi ro của từng ngân hàng.
Thực tế, mặt bằng lãi vay mua nhà vẫn ở mức tương đối cao. Theo DKRA, lãi suất vay mua nhà bình quân trong quý III vào khoảng 9-12% mỗi năm, trong khi lãi suất thả nổi phổ biến ở mức 13-15%. Tương tự, CBRE ghi nhận lãi vay mua nhà vẫn duy trì ở mức cao, trung bình khoảng 10,6%, tạo áp lực đáng kể đối với nhóm khách hàng sử dụng đòn bẩy tài chính.
Ngay cả khi lãi suất cho vay giảm, thị trường bất động sản cũng cần thêm thời gian để phục hồi sức mua. Khả năng thanh khoản không chỉ phụ thuộc vào chi phí vốn mà còn liên quan đến mức giá nhà so với thu nhập, khả năng chi trả và niềm tin của người mua đối với triển vọng thị trường.
Vì vậy, những nhà đầu tư chọn tiếp tục gồng lãi cần chuẩn bị cho khả năng tài sản vẫn khó chuyển nhượng trong nhiều tháng, thay vì chỉ tính toán dựa trên thời điểm lãi suất có thể giảm.
Giữ bất động sản hay bán giảm dư nợ: Quyết định phụ thuộc vào dòng tiền
Theo ông Lê Quốc Kiên, chuyên gia tư vấn tài chính và bất động sản độc lập, quyết định tiếp tục giữ hay bán tài sản không nên chỉ dựa vào kỳ vọng giá phục hồi. Yếu tố cần được xem xét trước tiên là sức chịu đựng tài chính của người vay.
Nhà đầu tư có thể cân nhắc tiếp tục trả lãi để giữ bất động sản nếu sở hữu nguồn thu nhập ổn định, khoản trả nợ nằm trong khả năng chi trả và có khoản tiền dự phòng đủ lớn. Những người sử dụng ít đòn bẩy, không phải gánh nhiều khoản vay và sở hữu bất động sản tạo được dòng tiền cho thuê thường có lợi thế hơn trong giai đoạn thị trường khó khăn.
Ngược lại, khi dòng tiền mất cân đối kéo dài, người vay nên chủ động tính toán phương án giảm dư nợ, cơ cấu lại danh mục tài sản hoặc bán bớt bất động sản. Nếu tiền trả nợ bắt đầu ảnh hưởng đến các khoản chi tiêu thiết yếu hoặc liên tục phải rút tiền tiết kiệm để duy trì khoản vay, việc bán tài sản có thể là lựa chọn ít rủi ro hơn.
Theo chuyên gia, chủ động xử lý tài sản khi vẫn còn khả năng lựa chọn sẽ tốt hơn việc chờ đến lúc mất khả năng thanh toán. Khi đó, người vay có thể buộc phải bán trong thế bị động, chấp nhận mức giá bất lợi để giải quyết nghĩa vụ tài chính.
Triển vọng lãi suất năm 2027 được các đơn vị nghiên cứu kỳ vọng có thể thuận lợi hơn. Tuy nhiên, dư địa giảm sâu vẫn còn hạn chế do nhu cầu tín dụng lớn và áp lực huy động vốn của hệ thống ngân hàng.
Điều này đồng nghĩa nhà đầu tư không nên xây dựng kế hoạch tài chính dựa trên giả định lãi vay sẽ nhanh chóng trở lại vùng thấp như trước. Thay vào đó, cần tính toán khả năng trả nợ trong cả kịch bản lãi suất thả nổi tiếp tục duy trì ở mức cao.
Trong bối cảnh thanh khoản bất động sản chưa phục hồi đồng đều, việc giữ tài sản để chờ chu kỳ mới có thể phù hợp với người có nền tảng tài chính vững. Nhưng với những nhà đầu tư phụ thuộc quá nhiều vào vốn vay, kỳ vọng thị trường khởi sắc không thể thay thế cho khả năng cân đối dòng tiền trong dài hạn.